Avec les solutions innovantes d’Harvest, vous êtes assuré de respecter les exigences réglementaires liées à la Compétence Juridique Appropriée (CJA), la lutte contre le blanchiment d’argent (LCB-FT), ainsi que les directives MiFID 2, DDA, PRIIPS et SFDR.
En adoptant nos solutions, vous renforcez la transparence, la sécurité et l’efficacité de vos services, tout en soutenant la transition vers une économie verte en conformité avec les dernières législations. Voici un aperçu des stratégies clés et des solutions Harvest vous aidant à maîtriser la conformité réglementaire.
La CJA : Compétence Juridique Appropriée au cœur de votre devoir de conseil
La conformité en matière de conseil juridique est cruciale, car seule une compétence juridique appropriée (CJA) permet aux conseillers en gestion de patrimoine (CGP) de fournir des consultations juridiques ou de rédiger des actes, à titre accessoire à leur activité principale. En dehors de ce cadre strict, toute consultation non autorisée expose à des sanctions sévères, notamment pénales (1 an d’emprisonnement et 15 000 € d’amende), ainsi que civiles ou disciplinaires.
La maîtrise des règles de conformité est donc indispensable pour sécuriser le conseil aux clients et éviter des infractions coûteuses.
| Thématique | Vos enjeux | Vos obligations | Solutions Harvest |
| Étude patrimoniale | Rédiger vos études patrimoniales en tout autonomie et déléguer la rédaction d’études patrimoniales | Avoir la CJA pour dispenser des conseils juridiques | Fidnet / Étude de cas |
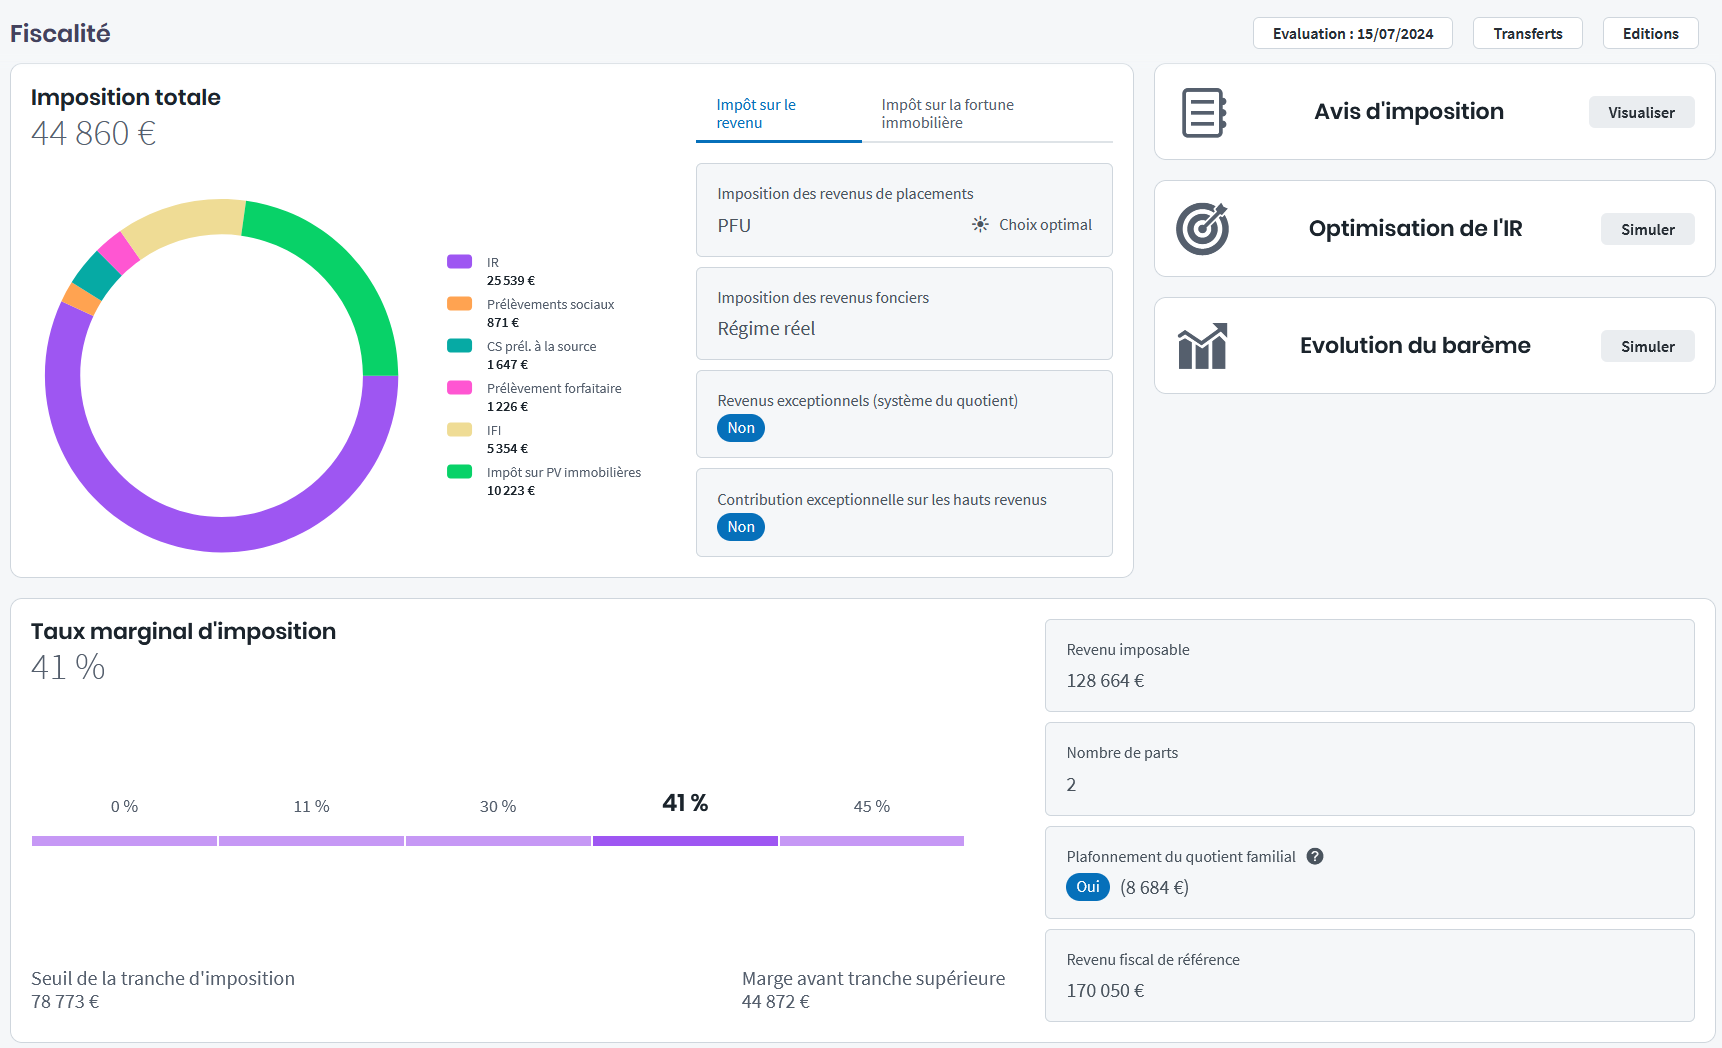
| Accompagnement à la déclaration fiscale | Dispenser un conseil fiscal dans un cadre approprié | Avoir la CJA Portail client autorisé : – prestation d’assistance à la déclaration fiscale, et donc consultation juridique – La consultation doit constituer l’accessoire direct de la prestation | Big / Clickimpôts |
Focus – L’étude de cas avec Fidnet
Accompagnez vos clients avec confiance grâce à l’expertise de nos ingénieurs patrimoniaux, présents à chaque étape clé de votre démarche de conseil.
Phase 1 – Pré-étude orale
Dès le premier contact, nous vous aidons à saisir les opportunités d’un nouveau dossier en vous fournissant une vision claire et structurée.
- Analyse des enjeux patrimoniaux uniques pour une prise de décision éclairée.
- Évaluation du potentiel et des bénéfices d’une étude approfondie, tout en mesurant les coûts et risques.
- Sélection du niveau d’intervention écrit le mieux adapté aux attentes et aux besoins spécifiques de votre client.
Phase 2 – Étude écrite
Grâce à notre équipe d’experts, vous formalisez et renforcez votre démarche de conseil avec des études fiables, personnalisées et stratégiques.
- Une analyse approfondie et croisée des aspects juridiques, fiscaux et économiques pour une vision globale de la situation.
- Identification précise des enjeux immédiats et futurs pour anticiper les besoins.
- Élaboration de stratégies sur mesure, parfaitement alignées aux objectifs de votre client.
Avec notre expertise, transformez chaque opportunité en une valeur ajoutée concrète pour vos clients, et un respect de la conformité dans votre conseil.
LCBFT
La Lutte Contre le Blanchiment de Capitaux et le Financement du Terrorisme (LCB-FT) vise à prévenir et détecter les flux financiers illicites en imposant des obligations strictes de vigilance et de déclaration aux professionnels. Ce cadre réglementaire renforce la transparence et la sécurité du système financier, tout en protégeant les acteurs économiques contre les risques légaux et réputationnels.
Les dernières directives LCBFT renforcent les contrôles
La 4ème directive transposée dans le code monétaire et financier par l’ordonnance du 1er décembre 2016, comprend des obligations de contrôle :
- l’évaluation des risques,
- l’identification et la vérification de l’identité des clients et de leurs bénéficiaires effectifs,
- les mesures de vigilance à l’entrée et tout au long de la relation d’affaires,
- l’obligation de déclaration à TRACFIN,
- le contrôle interne et le reporting à l’AMF,
- la mise en œuvre des mesures de gel des avoirs.
La 5ème directive, transposée en droit français en février 2020, elle prévoit une série de mesures visant à mieux lutter contre le financement du terrorisme et à garantir une meilleure transparence des transactions financières. Elle renforce la 4ième directive.
La 6ème directive renforce l’infraction de blanchiment d’argent en permettant les critères de complicité, d’incitation et tentative pour qualifier l’infraction.
| Thématique | Vos enjeux | Vos obligations | Solutions Harvest |
| Identification du client | Mettre en place un process rapide et efficace afin de connaître votre client avant en pendant toute la relation d’affaire | Assurer la traçabilité de toute modification de dossier tout au long de la relation Contrôler les listes des personnes visées par les mesures nationales et internationales de gel des avoirs | O2S |
| Identification du bénéficiaire effectif | Établir un organigramme précis des différentes personnes physiques qui caractérisent une personne morale avant et pendant toute la relation d’affaire | Identifier le réel bénéficiaire des opérations réalisées | O2S & Big |
| Obligations de vigilance | Être vigilant à l’égard de toute transaction suspecte | Contrôler la nature des produits ou services offerts, les conditions de réalisation des opérations proposées, les canaux de distribution utilisés, les caractéristiques des clients, le pays ou du territoire d’origine, le pays de destination des fonds | O2S |
| Tenue des registres | Centraliser l’ensemble des informations et transactions liés à vos clients | Conserver une trace des transactions effectuées avec vos clients | O2S |
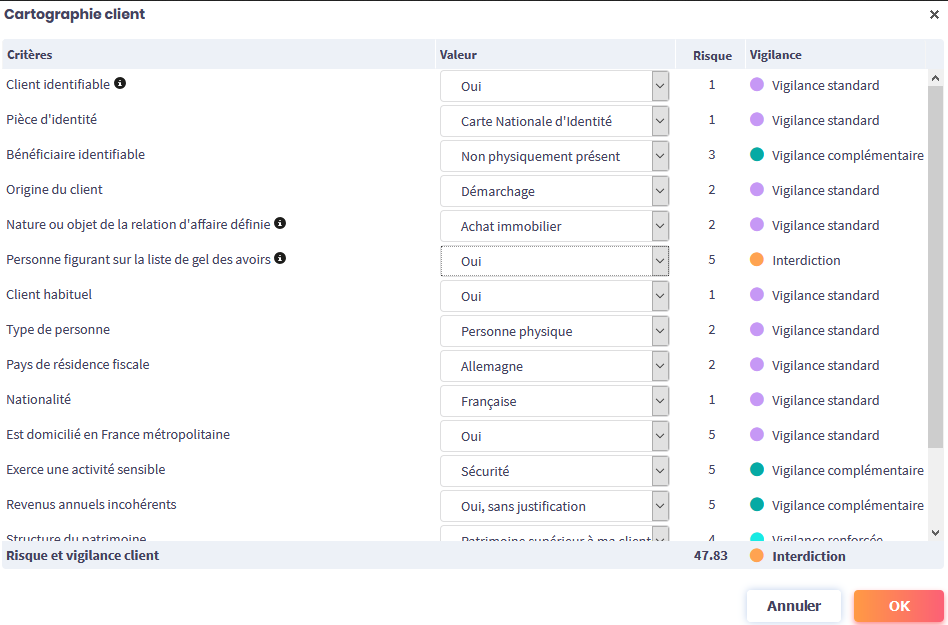
| Réalisation d’une cartographie | Chaque professionnel doit créer sa propre cartographie en fonction des spécificités de son cabinet. | Cartographier les risques LCBFT de manière personnalisé et pertinente quant à votre activité et définir des critères subjectifs et objectifs | O2S |
MIF2 / DDA
La directive MiFID 2 régule les services financiers d’investissement, tandis que la DDA s’applique à la distribution des produits d’assurance. MIF2 2 vise à améliorer la transparence des marchés financiers et à protéger les investisseurs, tandis que la DDA harmonise la distribution des assurances en assurant des conseils adaptés. Les deux directives partagent des exigences communes en matière de transparence, formation continue des professionnels, gouvernance des produits, gestion des conflits d’intérêts, et supervision, mais elles diffèrent dans leur champ d’application et leurs objectifs spécifiques.
Voici un résumé des différences entre MiFID 2 et DDA.
- Champ d’application : MiFID 2 régule les services financiers liés aux instruments financiers (actions, obligations), tandis que la DDA cible les distributeurs d’assurances (courtiers, agents, compagnies).
- Objectifs : MiFID 2 cherche à améliorer la transparence des marchés financiers et à protéger les investisseurs. La DDA vise à harmoniser les normes de distribution des produits d’assurance et à protéger les consommateurs.
- Transparence et protection des clients : MiFID 2 met l’accent sur la transparence des coûts et la gestion des ordres, alors que la DDA se concentre sur la transparence des frais de commission et l’adaptation des conseils aux clients.
- Formation et compétence : MiFID 2 exige une formation continue pour les professionnels de l’investissement, tandis que la DDA impose des exigences similaires pour les distributeurs d’assurances.
- Gouvernance des produits : MiFID 2 impose une gouvernance stricte des produits financiers, tandis que la DDA en fait de même pour les produits d’assurance, en s’assurant qu’ils conviennent aux clients cibles.
- Conflits d’intérêts : MiFID 2 établit des règles rigoureuses pour gérer et divulguer les conflits d’intérêts dans les services financiers, tandis que la DDA impose des exigences similaires pour les distributeurs d’assurances.
| Thématiques | Obligations CIF (MIF2) / Distributeur d’assurance (DDA) | Solutions Harvest |
| Information et transparence | Des informations claires, exactes, compréhensibles et non trompeuses doivent être fournies aux clients sur les coûts, les frais, les risques, les performances attendues et en cours et les caractéristiques des produits. | O2S |
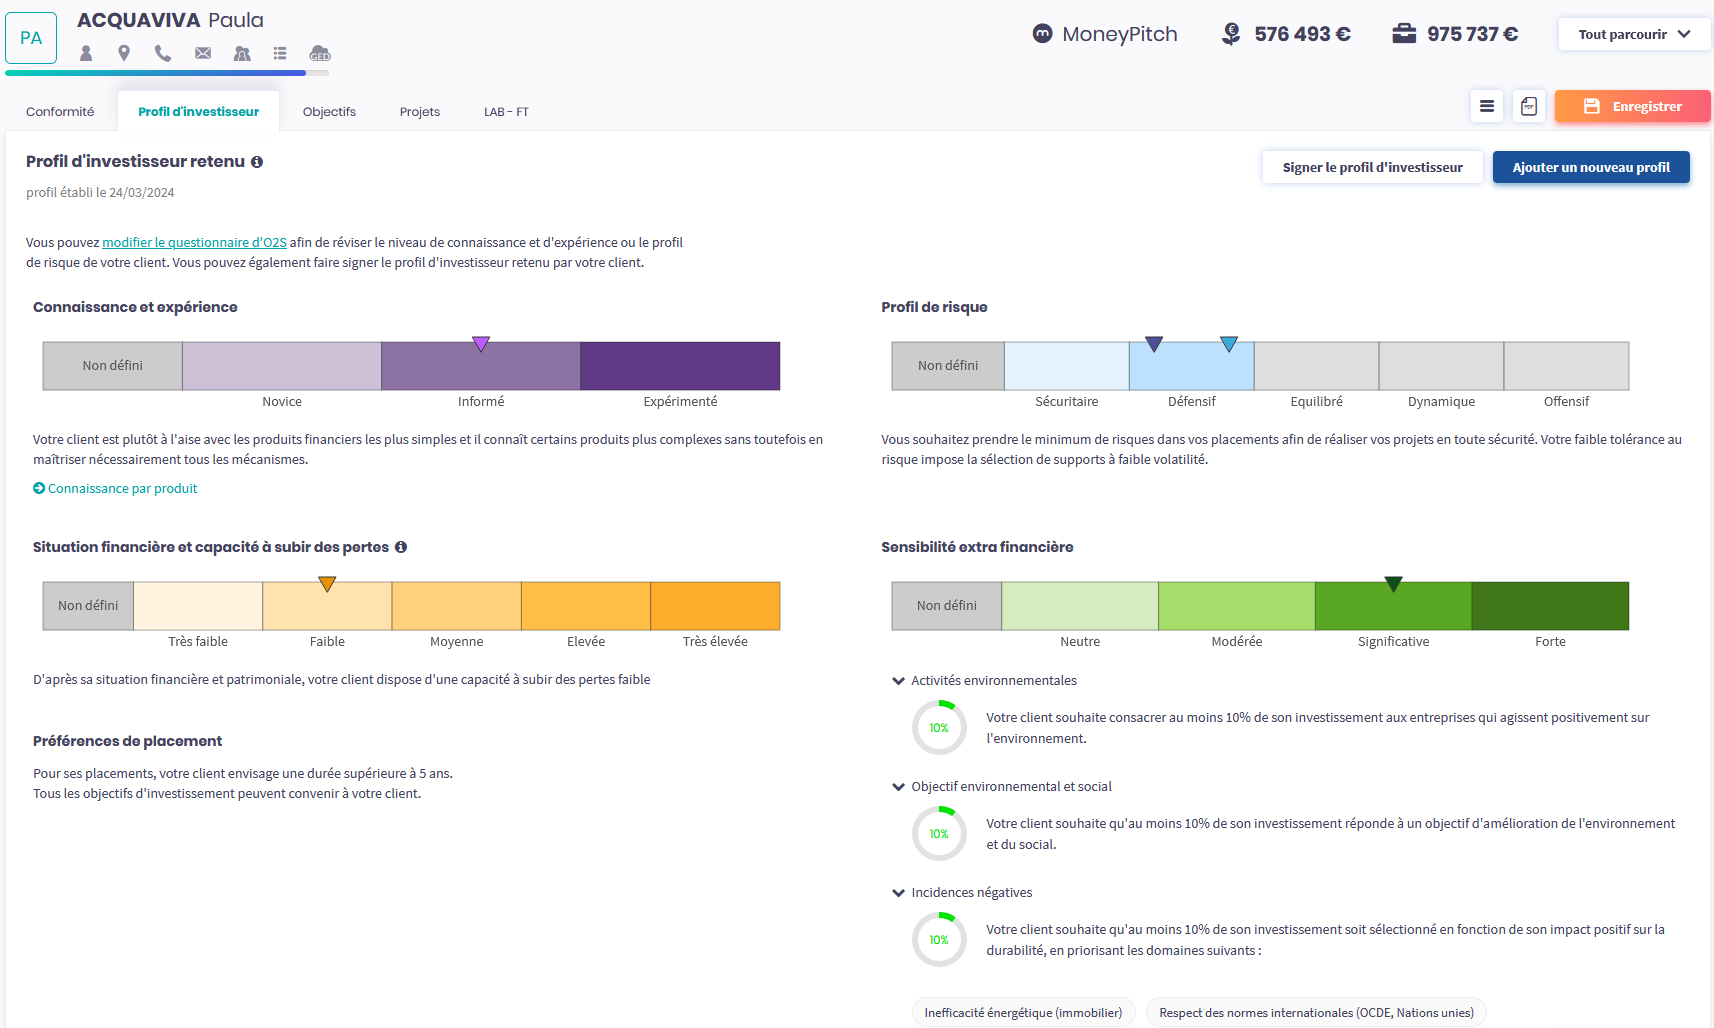
| Protection des investisseurs | S’assurer que les produits et conseils proposés sont adaptés aux objectifs des clients ainsi qu’au profil de risque et de compétences et de leur capacité à subir des pertes, une déclaration d’adéquation doit être réalisée et suivies dans les temps. | O2S & MoneyPitch Starter |
| Gouvernance des produits | MIF2 Les CIF doivent s’assurer que les produits financiers sont conçus pour répondre aux besoins des clients finaux, et ils ont l’obligation de récupérer ces informations auprès des tiers lorsqu’ils ne sont pas à l’origine de la création de ces produits. DDA Les distributeurs d’assurance doivent s’assurer que les produits d’assurance commercialisés soient conçus pour répondre aux besoin set objectifs des clients cible et distribués de manière approprié. | O2S |
| Formation et compétences | CIF Obligation de suivre une formation continue de 7 heures par an. DDA La formation DDA doit avoir une durée d’au moins 15 heures par an. | Harvest Fidroit Academy |
| Catégorisation des clients | MIF2 Les clients sont classés en 3 catégories : client de détail ou non professionnel, clients professionnels ou contreparties éligibles. | O2S |
PRIIPS
Le règlement PRIIPS (Packaged Retail and Insurance-based Investment Products), mis en place par l’Union européenne en 2018, a été modifié le 1er janvier 2023 pour améliorer la transparence et la compréhension des produits d’investissement pour les investisseurs particuliers. Cette réglementation couvre divers produits, tels que les fonds d’investissement et les assurances-vie, et vise à fournir des informations comparables sur les caractéristiques et coûts. Les principales évolutions incluent une nouvelle méthode de calcul du risque (SRI) et un nouveau document d’information (DIC), qui présente des scenarii de performance et des détails sur les frais. Des propositions de révision du règlement, notamment sur l’investissement durable, sont en cours, bien que certaines, comme celles sur la durabilité, suscitent l’opposition de l’AMAFI.
| Besoins | Solutions Harvest |
| Mise à disposition de la documentation fournie par les producteurs | Licences Quantalys |
| Données EPT, DIC, calcul SRi portefeuille | O2S |
SFDR
Le Règlement sur la publication d’informations en matière de durabilité dans le secteur des services financiers (SFDR), officiellement connu sous le nom de Règlement (UE) 2019/2088, est une initiative de l’Union européenne visant à accroître la transparence sur la manière dont les participants aux marchés financiers et les conseillers financiers intègrent les critères environnementaux, sociaux et de gouvernance (ESG) dans leurs décisions d’investissement et leurs conseils financiers. Entrée en vigueur le 10 mars 2021.
Objectifs
- Augmenter la transparence des pratiques ESG des acteurs financiers, renforcer la confiance des investisseurs et faciliter la comparaison des produits financiers en matière de durabilité
- Lutte contre le greenwashing : Éviter les pratiques trompeuses qui prétendent que des produits sont respectueux de l’environnement sans l’être réellement
Principales dispositions
- Divulgation des politiques en matière de risques de durabilité dans les décisions d’investissement
- Déclaration sur les impacts négatifs des décisions d’investissement sur les facteurs de durabilité.
- Transparence des politiques de rémunération liées à la durabilité
- Inclusion des informations sur la durabilité dans les documents précontractuels et rapports périodiques
- Publication et mise à jour régulière des informations sur les sites web des entités
Catégorisation des Produits Financiers
Le SFDR introduit trois catégories de produits financiers basées sur leurs caractéristiques ESG.
Produits Article 6
Produits qui ne promeuvent pas de caractéristiques environnementales ou sociales particulières et n’ont pas d’objectif d’investissement durable spécifique.
Produits Article 8
Produits qui promeuvent des caractéristiques environnementales et/ou sociales, mais sans avoir un objectif d’investissement durable spécifique.
Produits Article 9
Produits qui ont un objectif d’investissement durable, c’est-à-dire des produits visant des impacts environnementaux ou sociaux mesurables et vérifiables.
| Thématiques | Besoins | Solutions Harvest |
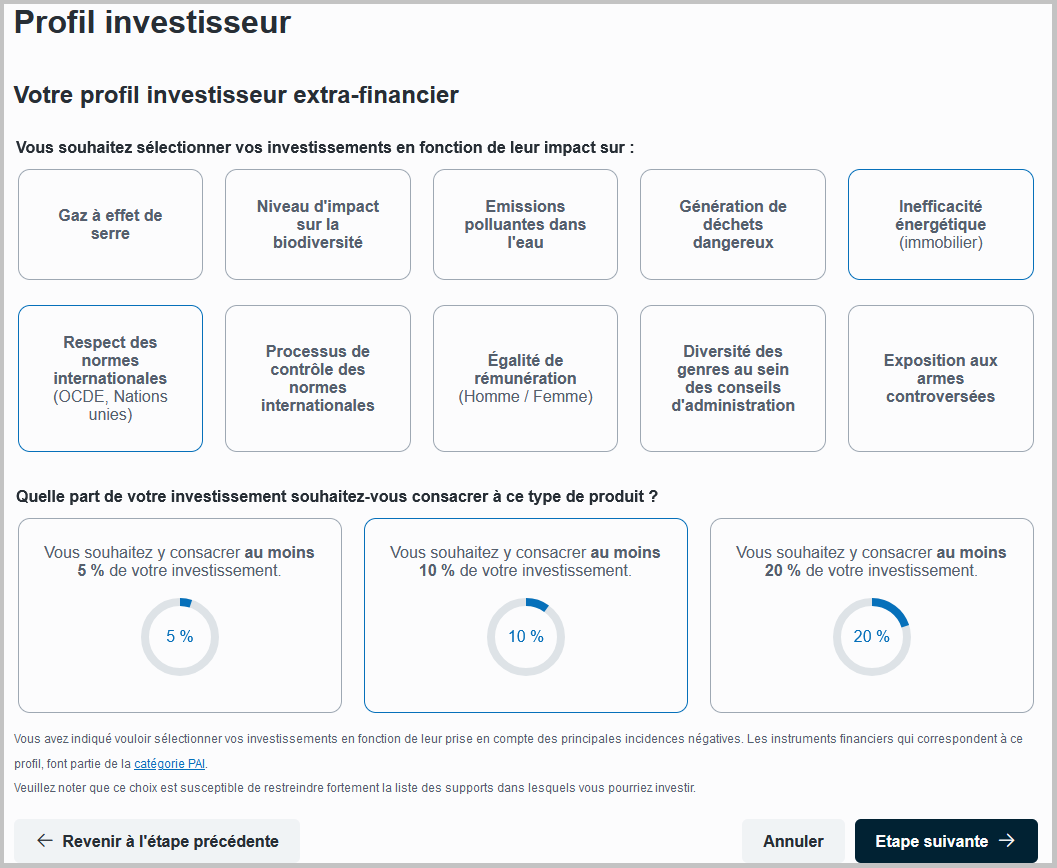
| Collecte des préférences extra-financières | Collecte des préférenceds extra-financière dans le cadre du profil Contrôle des préférences extra-financières lors du conseil Contrôle des préférences extra-financières dans le temps | O2S |
| Déterminer une préconisation adéquate | Calcul intensité ESG sur les fonds/portefeuilles Activation du contrôle ESG sur le parcours projet dans O2S | Quantalys / O2S |