

Le 10 janvier 2023, le gouvernement a présenté sa réforme des retraites mettant progressivement en place un report de l’âge légal de départ à la retraite à 64 ans et une accélération de la durée de cotisation.
L’examen de la réforme des retraites est effectué à l’Assemblée Nationale et au Sénat au 1er trimestre pour une adoption en mars 2023. La réforme est donc présentée sous réserve d’amendements.
Report de l’âge légal de départ à la retraite
L’âge légal reculerait progressivement de 62 à 64 ans, au ryhtme de 3 mois par génération à partir du 1er septembre 2023 (application aux personnes nées à partir de septembre 1961), pour atteindre 64 ans en 2030, date à laquelle il s’appliquerait alors aux personnes nées à partir de 1968.
Durée de cotisation
La loi Touraine de 2014 qui allongeait la durée de cotisation d’un trimestre tous les 3 ans d’ici à 2035, à partir de la génération née en 1958, pour bénéficier d’une retraite à taux plein de 42 ans à 43 ans (172 trimestres) serait remplacée par un nouveau dispositif, plus rapide, mettant en place un trimestre de cotisation supplémentaire tous les ans, dès septembre 2023, jusqu’en 2027, date à laquelle il faudrait alors avoir cotisé 43 ans, pour les personnes nées jusqu’en 1972.
Le taux plein resterait acquis à l’âge de 67 ans, indépendamment du nombre de trimestres de cotisation ; les personnes qui n’auraient pas atteint ce seuil de 43 ans pourraient tout de même bénéficier d’une retraite à taux plein à 67 ans.
Note : les autres points de la réforme seront présentés ultérieurement suite à l’avancée des travaux parlementaires.
Application dans Big | Diagnostic retraite
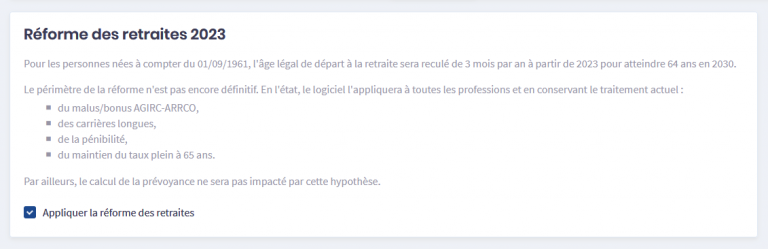
Dans Big, une option permet d’appliquer la réforme 2023 aux calculs de la retraite :
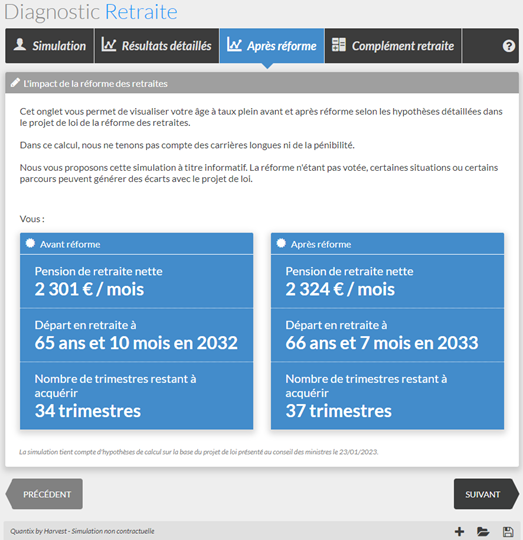
Dans Diagnostic Retraite, l’onglet Après réforme présente une comparaison du montant de la pension, de l’âge de départ en retraite et du nombre de trimestres restant à acquérir, avant et après réforme :
La difficile coexistence entre relèvement de l’âge légal et allongement de la durée de cotisation
Dans la réforme, les mesures destinées à décaler l’âge de départ à la retraite jouent sur deux leviers : la hausse de l’âge légal de départ qui est portée de 62 à 64 ans et l’accélération de l’allongement de la durée de cotisation pour obtenir de taux plein.
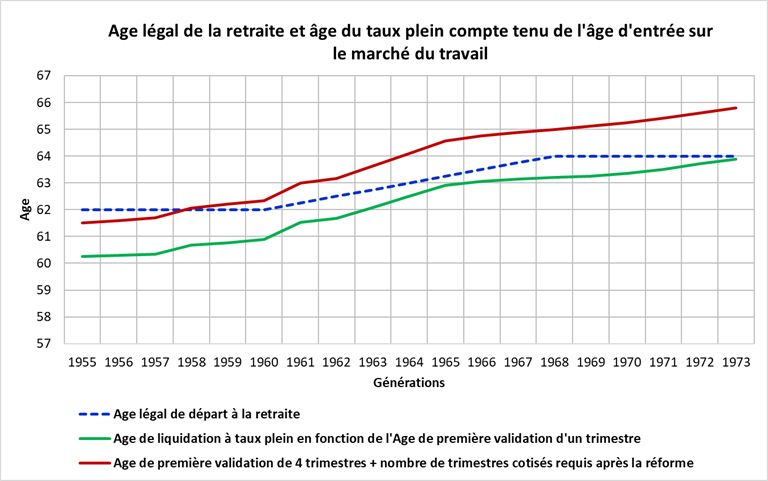
On peut s’interroger sur la pertinence de la coexistence de cette double mesure d’âge. Pour illustrer notre propos, on peut utiliser les statistiques de la DREES sur les droits à la retraite acquis en début de carrière.
Si on additionne, pour chaque génération, l’âge moyen de première validation d’un trimestre à la durée d’assurance requise par la réforme pour bénéficier d’une retraite à taux plein, on constate que le résultat est inférieur à l’âge légal de départ à la retraite. Avant la génération 1973 les salariés qui ont accédé tôt au marché du travail devront « surcotiser » avant de prendre leur retraite.
Si on fait le même exercice en prenant en compte, cette fois, de l’âge moyen de première validation de 4 trimestres, on constate que le résultat est supérieur à l’âge légal. Ainsi la génération 1973 devrait partir à la retraite à presque 66 ans pour obtenir une retraite à taux plein.
On peut donc s’interroger sur la cohérence de la coexistence d’un critère d’âge et d’un critère de durée de cotisation. Le premier critère ne laisse pas la possibilité aux actifs d’arbitrer entre travail et loisir (qui permet de concilier les temps sociaux), le second critère conduit à pénaliser ceux qui partiront à l’âge légal sans le nombre de trimestres exigé.
Vous souhaitez en savoir plus sur Big ?
Big est la solution digitale de référence de la gestion de patrimoine sur internet
- Un conseil personnalisé à forte valeur ajoutée à tous vos clients
- Une prise en main facile et rapide
- Un logiciel adapté à vos usages, simples ou complets