

→ Découvrez les nouveautés des autres solutions
Découvrez les nouvelles fonctionnalités et les nouveautés de Big mois après mois.
2026 & 2025
Cessions immobilières – Calcul de l’impôt sur les plus-values
BIC/BNC non professionnels et prélèvements sociaux
Évolutions des modalités de calcul de la CDHR
Simulateur Plus-Value Immobilière : évolutions réglementaires
Améliorations dans les éditions et fiches clients
Nouveautés dans « Patrimoine & Budget »
Du nouveau dans la retraite, la prévoyance et la fiche client
Simuler un investissement bénéficiant du dispositif « Jeanbrun »
Correctifs et améliorations dans votre Big
Redonnez toute sa valeur au rendez-vous client
Renseigner un actif dans le patrimoine bénéficiant du dispositif « Jeanbrun »
Nouveautés pour l’édition « synthétique et pédagogique »
Évolution de l’édition sur la transmission successorale
Retraite des TNS calculée sur le revenu brut social
Mise à jour des paramètres sociaux
Évolutions graphiques de vos éditions
Évolutions du taux CSG et barème de l’IR
Nouveaux éléments pour le calcul de la CDHR
Améliorations de vos éditions
Nouveautés dans la retraite
L’édition « Synthétique et pédagogique » : une approche pédagogique et “commerciale” favorisant la prise de décision
Gagnez en efficacité grâce à des objectifs et préconisations prêts à l’emploi !
Evolutions retraite et prévoyance
L’aide Big plus rapide et intuitive
Absence de vote sur le projet de loi de finances 2026
Enrichissement des éditions
Nouveau simulateur sur les plus-values immobilières
Des nouveautés dans la retraite et la prévoyance
Évolutions dans le volet Patrimoine : FCPI et optimisation de l’IR
Du nouveau dans le simulateur immobilier
Amélioration du traitement des exonérations liées aux biens ruraux
Découvrez le nouvel assistant IA Big
Le simulateur Épargne fait peau neuve
Déduire les amortissements lors de la cession d’un LMNP
Détentions des sociétés présentées à la date d’évaluation du dossier
Nouvelle exonération pour don de sommes d’argent exonéré
Personnalisation du logo dans les rapports d’édition
Une présentation plus harmonieuse du graphique Famille
Avertissement en présence d’un RIS incomplet
Découvez la mise à jour du simulateur Plus-values immobilières
Calculez la retraite des salariés du régime des Industries Électriques et Gazières
Découvrez la nouvelle version du simulateur Profil investisseur
Identifiez facilement une société en tant que holding
Renseignez la part soumise à l’IFI d’une société
Mise à jour des paramètres retraite et prévoyance
Mieux vous guider dans les hyptohèses de retraite anticipée
Sauvegardez dans vos dossiers le calcul des plus-values immobilières
Enrichissement des saisies des sociétés
Saisie de la part soumise à l’IFI étendue à tous les actifs concerné
Cessions immobilières – Calcul de l’impôt sur les plus-values
Pour mesurer plus précisément l’impact d’une cession immobilière sur le budget de vos clients, Big calcule l’impôt sur les plus-values immobilières lors de la vente d’un actif. Le calcul est bien entendu réalisé à partir des montants d’acquisition et de cession, en application des règles en vigueur.
Informations à renseigner
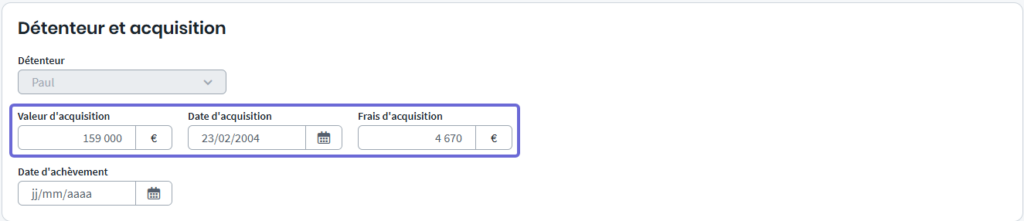
Afin de de réaliser ce calcul, il est nécessaire d’indiquer les dates et montants d’acquisition et de cession.
Pour l’évaluation du prix d’acquisition corrigé, Big prend en compte :
- Les frais d’acquisition en retenant le montant le plus élevé entre leur valeur réelle et l’évaluation forfaitaire.
- Les travaux pour leur valeur forfaitaires (15 % du prix d’acquisition après 5 ans de détention).
Cas particuliers
Option « Cession exonérée » et prise en compte des amortissements (LMNP et Jeanbrun)
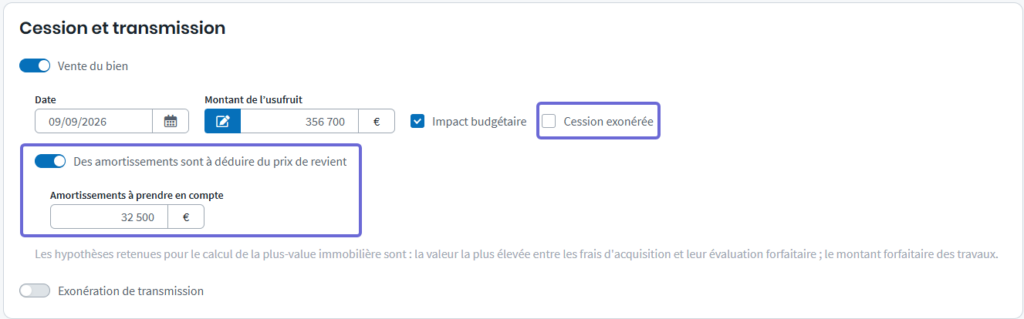
Si la cession bénéficie d’une exonération (première cession d’un logement autre que la résidence principale sous conditions, expropriation, etc.), une case « Cession exonérée » vous permet de désactiver le calcul de la PVI pour cet actif.
Pour les LMNP et les biens bénéficiant du dispositif Jeanbrun, un switch « Des amortissements sont à déduire du prix de revient » permet de renseigner le montant des amortissements qui viendra réduire le prix de revient dans le calcul de la plus-value.
Biens détenus en usufruit ou en nue-propriété.
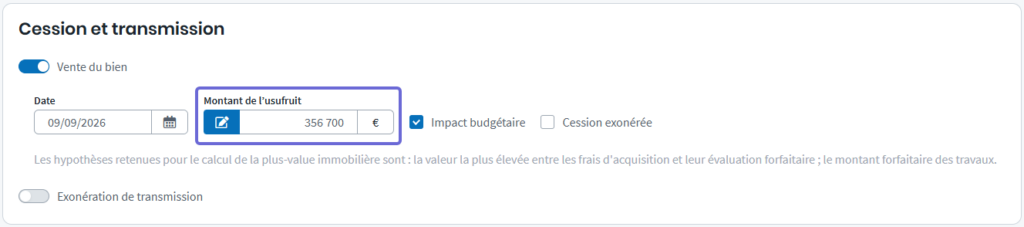
En présence d’une vente d’un bien dont la propriété est démembrée, la valeur renseignée dans Big est celle de la pleine propriété. Pour le calcul de plus-value, Big retraite le prix d’acquisition en application du barème de l’article 669 du CGI.
Lors de la cession, la valeur attendue est précisée dans le libellé de la zone Montant : « Montant de l’usufruit » ou « Montant de la nue-propriété ».
Une nouvelle charge dans le budget
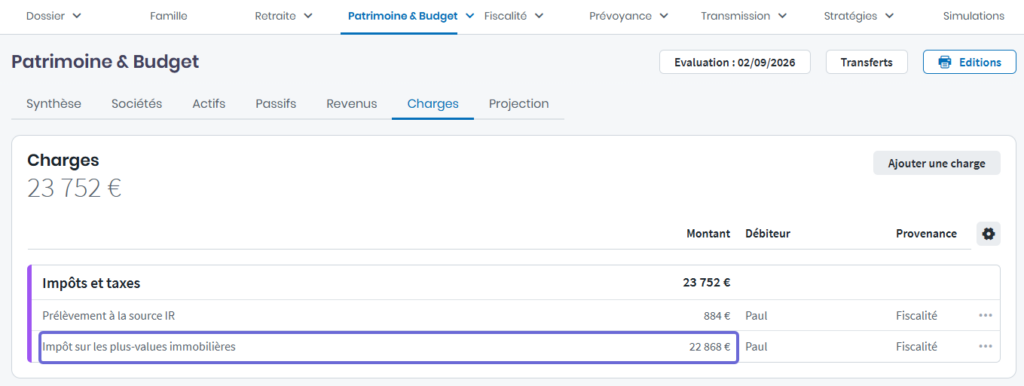
Lorsque vous activez la cession d’un actif immobilier (résidence secondaire, immeuble locatif, parts de SCI/SCPI, etc.) Big détermine le montant de l’impôt sur la plus-value immobilière et l’intègre directement dans les charges du dossier sous la ligne « Impôt sur les plus-values immobilières ».
Plusieurs cessions sur une année
En présence de plusieurs cessions immobilières la même année, une seule ligne « Impôt sur plus-values immobilières » est présente pour les clients célibataires, veufs, divorcés mais aussi pour les couples mariés ou pacsés. Cette ligne présente la fiscalité de toutes les cessions de l’année.
En cas de clients en concubinage, deux lignes « Impôt sur plus-values immobilières » sont présentes, une par personne. Ces lignes somment toutes les fiscalités liées à la cession d’actif immobilier sur l’année d’évaluation du dossier.
Dans la déclaration n°2042
La plus-value nette imposable est prise en compte dans la case 3VZ de la déclaration n°2042, l’année suivant la cession notamment pour le calcul du revenu fiscal de référence.
BIC/BNC non professionnels et prélèvements sociaux
Une grande partie des BIC et BNC non professionnels sont soumis prélèvements sociaux. Cette précision peut être apportée quand vous les renseignez dans « Patrimoine & budget » en cochant « Revenus à imposer aux prélèvements sociaux » dans l’écran de saisie.
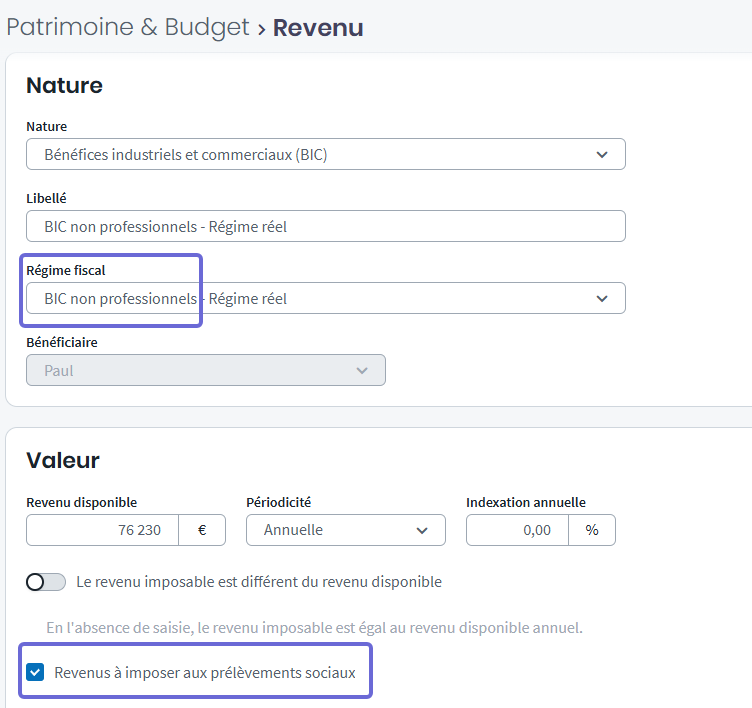
Pour les nouvelles saisies de revenu de cette nature, ces revenus étant majoritairement soumis aux prélèvements sociaux, la case est cochée par défaut.
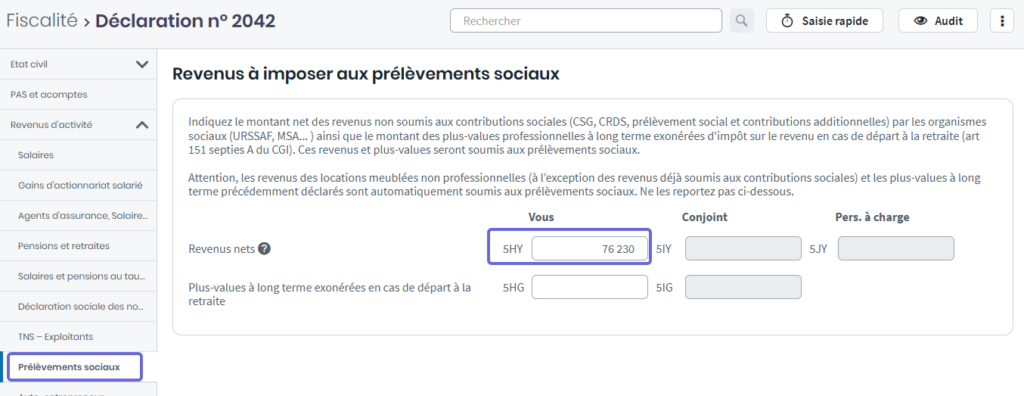
Le transfert vers la case 5HY (ou 5IY pour le conjoint) de la déclaration n°2042 est alors automatique, sans intervention de votre part.
A noter : les revenus sont retenus pour leur montant imposable. Par conséquent les revenus au régime micro sont retenus pour leur valeur après application du taux d’abattement.
Évolutions des modalités de calcul de la CDHR
Les modalités de calcul de la CDHR due au titre des revenus de 2026 évoluent sur plusieurs points :
- Les revenus exceptionnels
- Les réductions et crédits d’impôt
- La contribution exceptionnelle sur les hauts revenus
- Les plus-values en report d’imposition
Revenus exceptionnels
A compter des revenus 2026, les revenus soumis au système du quotient sont retenus dans le RFR « retraité » pour leur montant net, sans application des règles du quotient. De même, l’imposition de ces mêmes revenus est retenue selon les règles du barème, sans application du système du quotient.
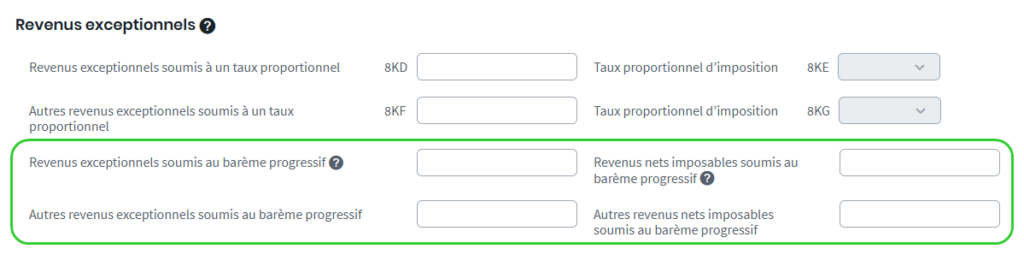
Si ces revenus remplissent les conditions prévues au neuvième alinéa du II de l’article 224 du CGI, ils doivent être déclarés dans la page « CDHR », dans les cases prévues à cet effet. Ils seront alors retenus pour le quart de leur montant dans le RFR « retraité », et l’imposition afférente sera retenue à hauteur d’un quart dans l’imposition effective.
Suite à la modification du calcul de la CDHR, les revenus exceptionnels au barème ne sont plus pris automatiquement à hauteur de 25 %, il est désormais nécessaire de les renseigner manuellement.
Réductions et crédits d’impôt
A compter des revenus 2026, les réductions d’impôt au titre des dons deviennent efficaces au sens de la CDHR et sont réintégrées dans le calcul de l’imposition effective.
À l’inverse, certains crédits et réductions (souscription au capital de PME, souscription au capital de presse, etc.) deviennent inefficaces au sens de la CDHR lorsque les versements ou investissements ont été réalisés après le 31/12/2025 et ne sont plus réintégrés dans le calcul de l’imposition effective.
Contribution exceptionnelle sur les hauts revenus (CEHR)
A compter des revenus 2026, la CEHR retenue pour le calcul de l’imposition effective fait l’objet de deux ajustements en présence d’éléments exclus du RFR « retraité » et de revenus exceptionnels :
- Elle est minorée de la part se rapportant aux éléments exclus du RFR « retraité » ;
- La part se rapportant aux revenus exceptionnels n’est retenue qu’à hauteur d’un quart de son montant.
Plus-values en report d’imposition (150-0 B ter)
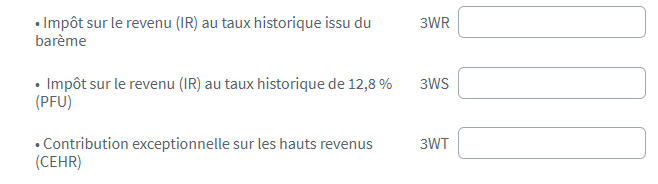
A compter des revenus 2026, l’impôt sur le revenu et la contribution exceptionnelle sur les hauts revenus dus au titre de l’expiration d’une plus-value en report d’imposition ne sont plus retenus dans le calcul de l’imposition effective.
Cette exclusion vise l’IR au taux historique du barème (3WR), l’IR au taux historique de 12,8 % (3WS) et la contribution exceptionnelle sur les hauts revenus (3WT).
Simulateur Plus-Value Immobilière : évolutions réglementaires
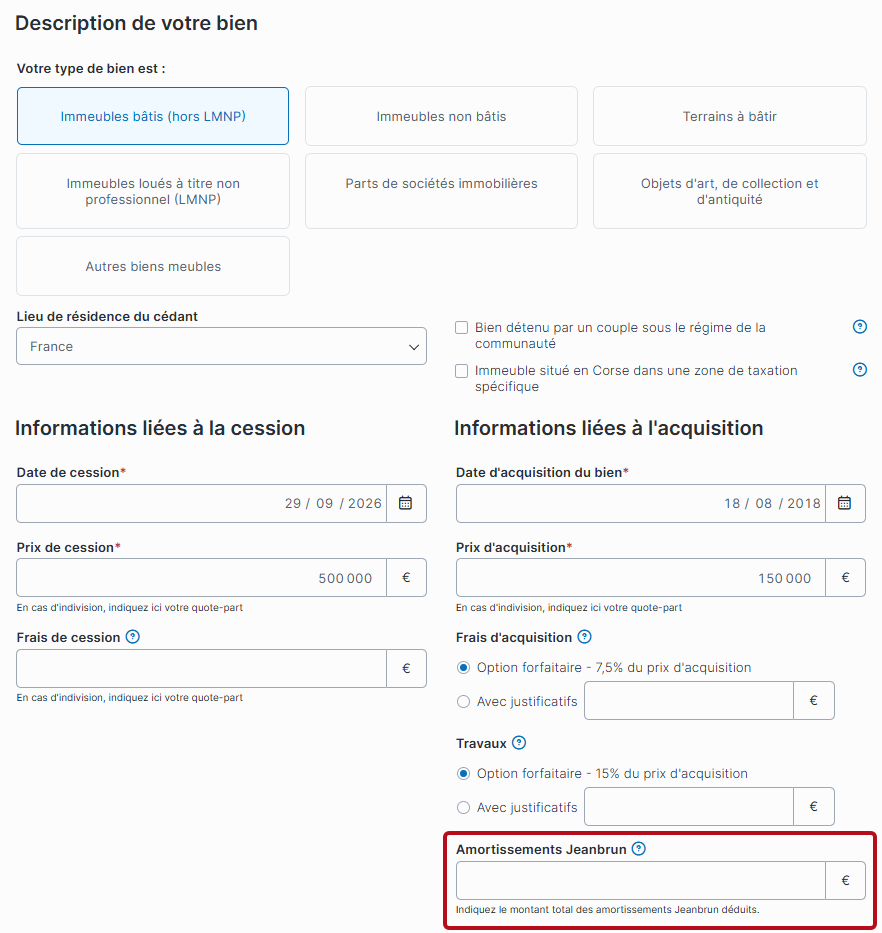
Prise en compte des amortissements lié au dispositif Jeanbrun
La plus-value de cession de biens soumis au dispositif Jeanbrun peut être calculée avec plus de précision en indiquant les amortissements déduits dans la zone prévue à cet effet.
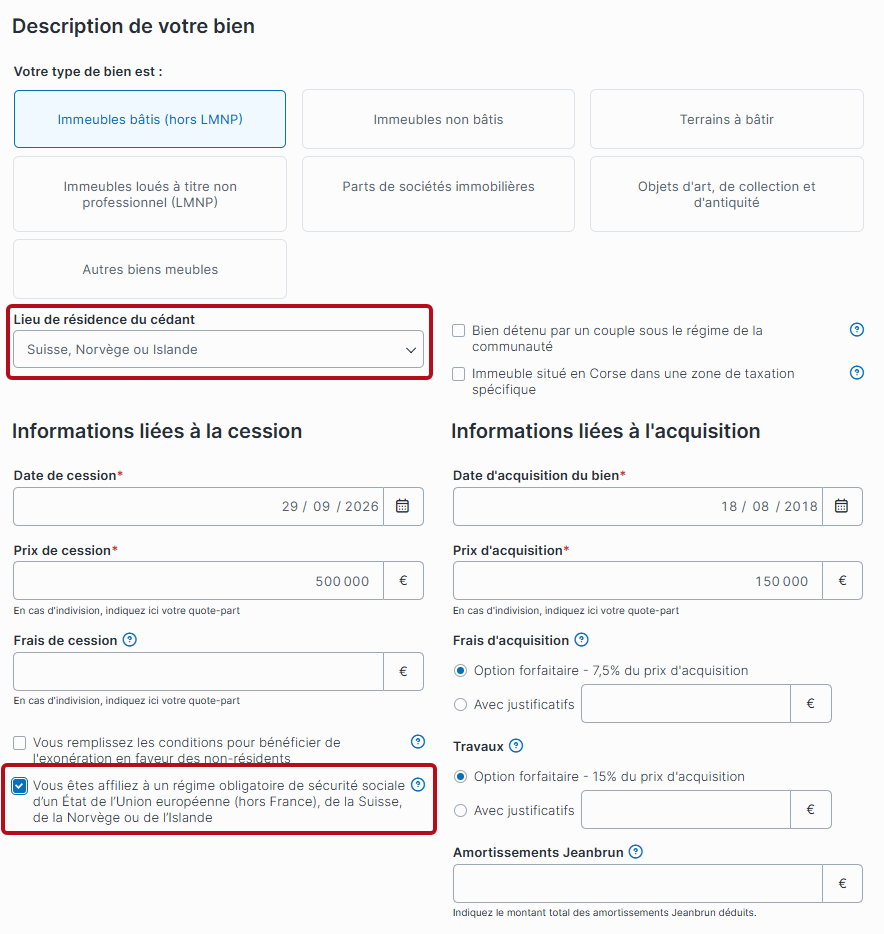
Précision pour les non-résidents bénéficiant de l’exonération CSG/CRDS
Le libellé relatif aux conditions d’exonération de CSG/CRDS pour les non-résidents a été reformulé afin de mettre en avant le critère d’affiliation à un régime obligatoire de sécurité sociale d’un État de l’EEE ou de la Suisse.
Améliorations dans les éditions et fiches clients
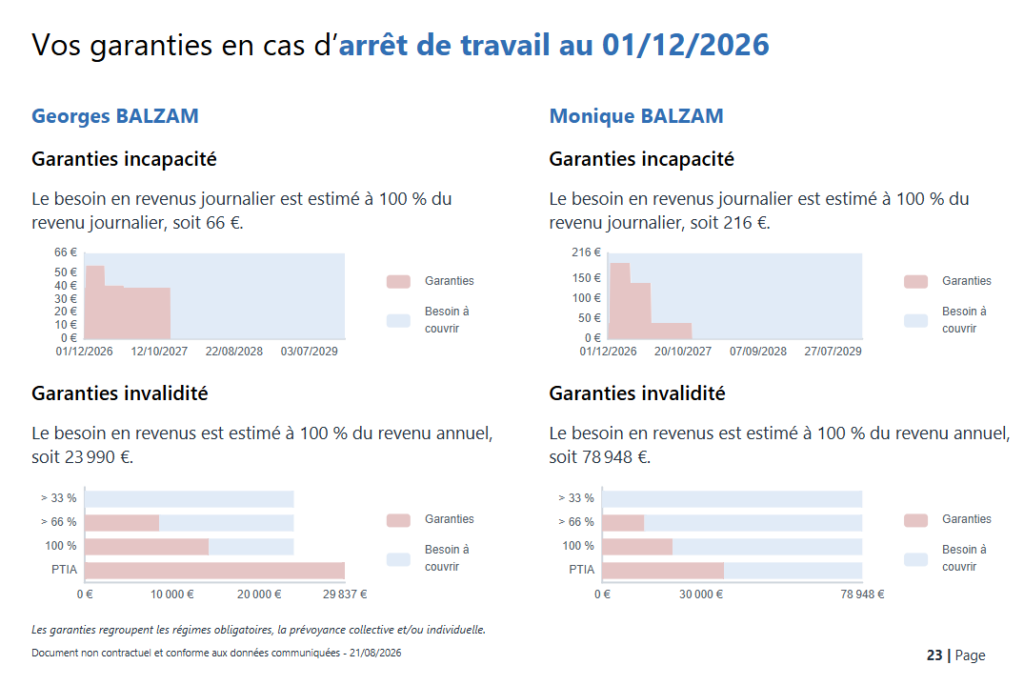
Éditions : ajout de la page « Vos garanties en cas d’arrêt de travail »
Dans l’édition « Synthétique et pédagogique », les garanties en cas d’incapacité et d’invalidité sont présentées graphiquement pour attirer l’attention de votre client sur le besoin à couvrir.
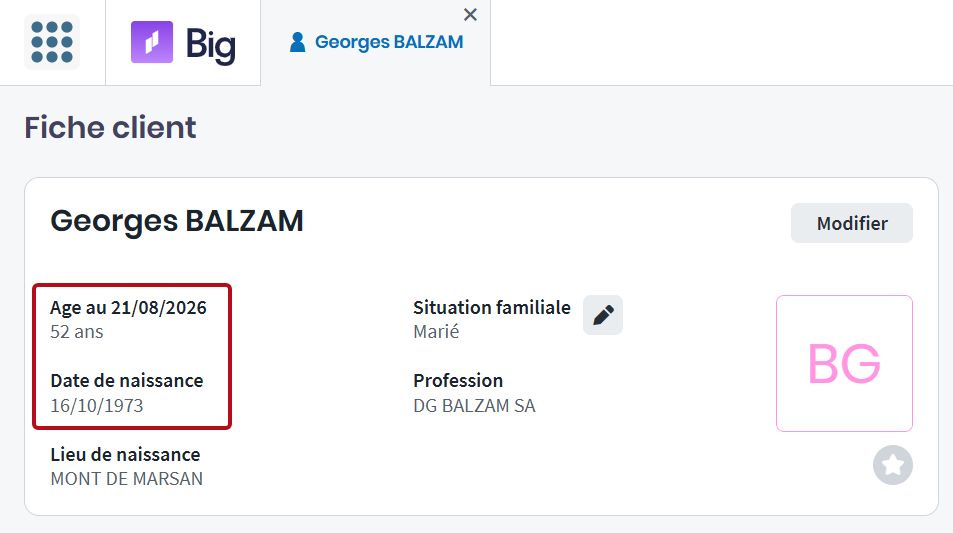
Fiche client : afficher la date de naissance du client
Pour plus de clarté, l’âge et la date de naissance sont visibles directement dans la fiche Client.
Du nouveau dans la retraite, la prévoyance et la fiche client
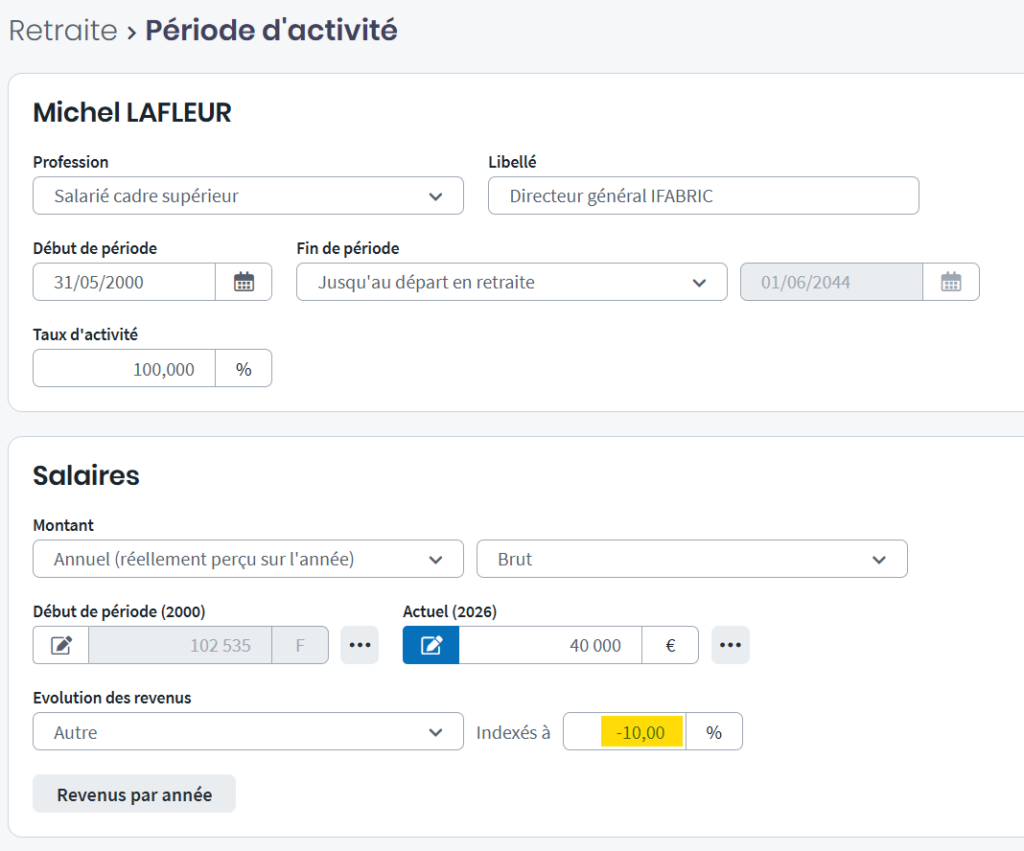
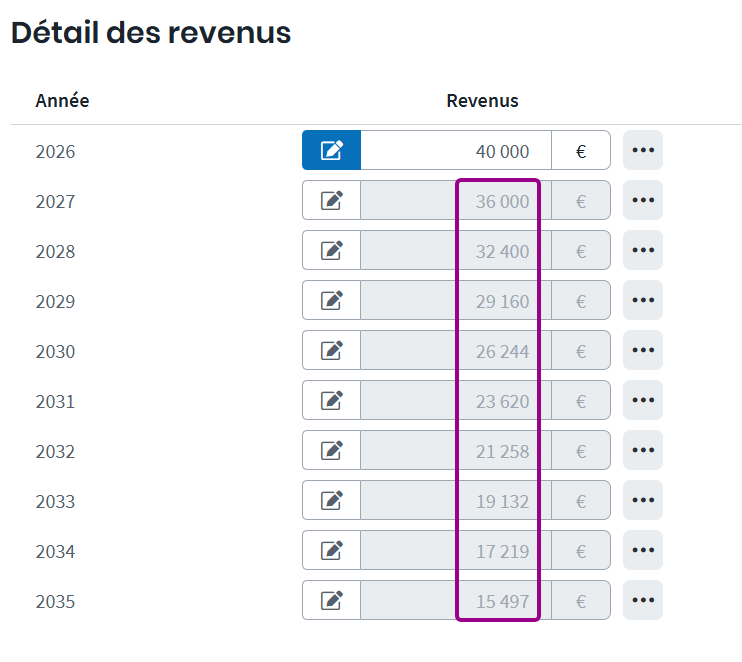
Simuler une baisse des revenus dans la retraite
Dans la saisie d’une période d’activité, vous avez la possibilité d’appliquer un taux d’évolution Stable, Modérée, Forte. Le taux utilisé est indiqué pour simplifier l’utilisation.
Pour anticiper une baisse des revenus, vous pouvez désormais renseigner un taux d’évolution négatif.
Rappeler les informations à renseigner
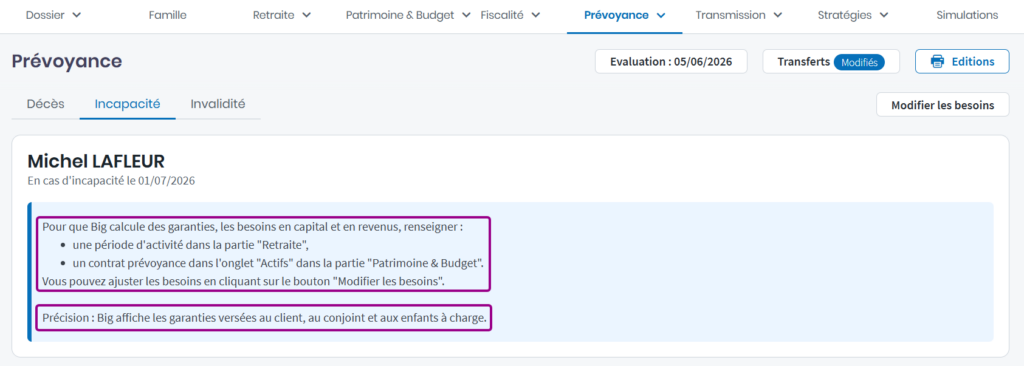
Pour guider les personnes, dans l’onglet « Prévoyance », un texte vous rappelle les informations à renseigner pour le calcul des garanties quand ces informations sont absentes.
Dans ce message, il est aussi rappelé que les garanties présentées sont celles bénéficiant à la famille proche soit le client, le conjoint et les enfants à charge.
Accéder plus rapidement à la saisie des notaires et expert-comptables
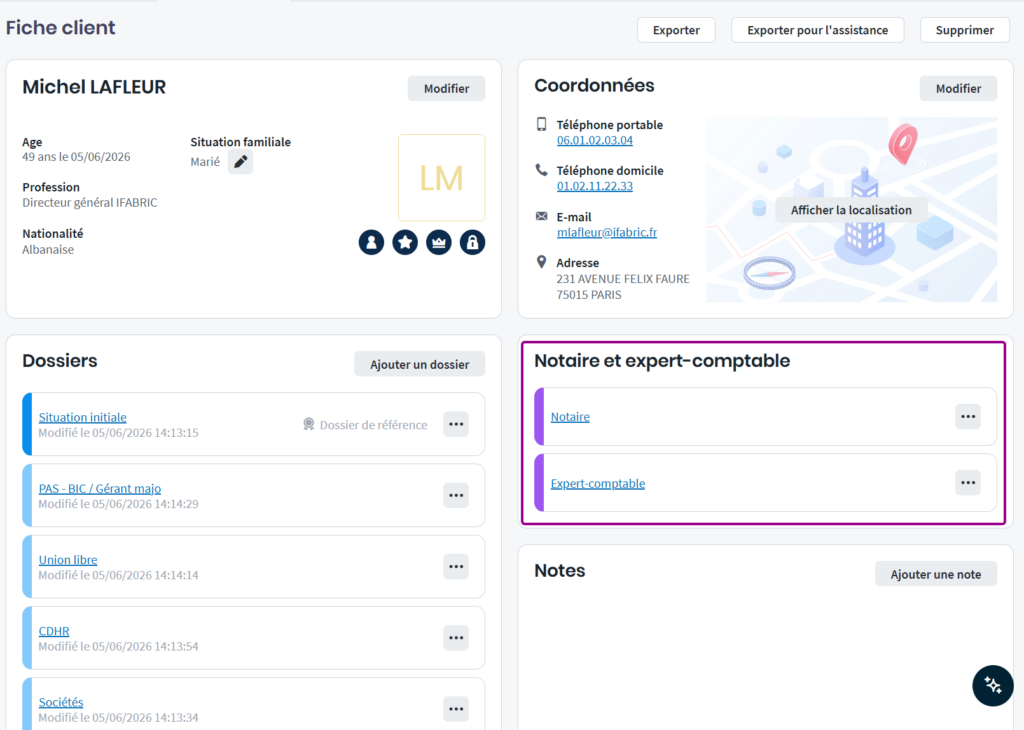
Dans la fiche client, la saisie du notaire et de l’expert comptable de votre client est déplacée sous le bloc « Coordonnées ». L’accès aux saisies du notaire et de l’expert comptable est plus directe et le bloc présentant le client est ainsi dédié à ces informations.
Nouveautés dans « Patrimoine & Budget »
Regrouper les actifs par détenteur
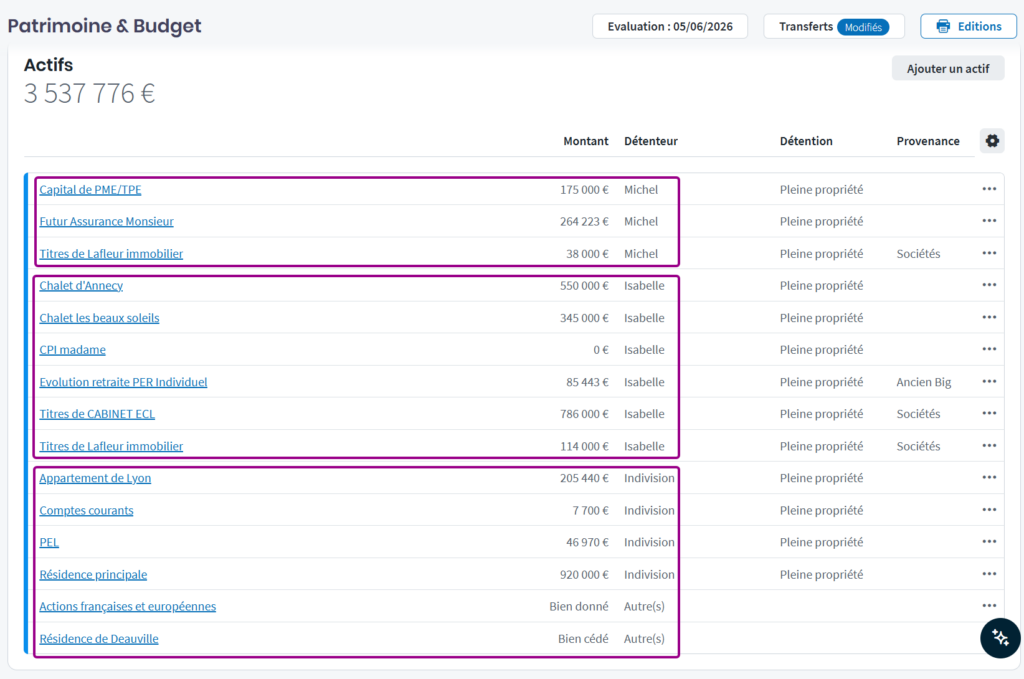
Pour mieux vous repérer dans la liste des actifs, passifs, revenus et charges, les éléments sont regroupés par détenteur. Ce regroupement s’applique aussi bien dans la présentation par famille ou en liste.
Exemple
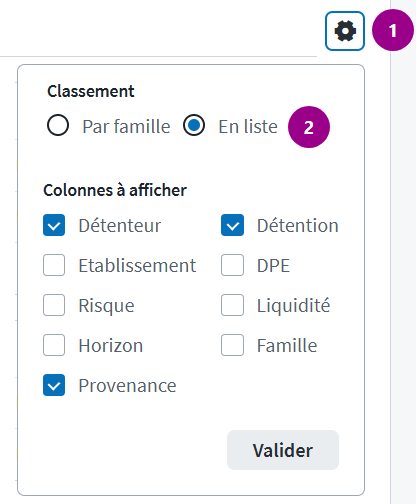
Dans un des onglets Actifs, Passifs, Revenus ou Charges, cliquez sur l’icône engranage (1), puis dans la partie « Classement » sélectionnez « en liste » (2).
Les actifs sont alors regroupés par détenteur en commençant par les actifs du client puis du conjoint.
Supprimer les dispositifs fonciers obsolètes
Pour simplifier le choix des des dispositifs immobiliers lors de la saisie d’un immeuble locatif, les dispositifs qui ne sont plus d’actualité ont été supprimés de la liste « Dispositif ».
À noter : le dispositif foncier ordinaire est appliqué aux actifs réalablement renseignés avec l’un de ces dispositifs.
Les dispositifs supprimés sont : Duflot, Duflot Outre-mer, Scellier, Scellier BBC, Scellier Outre-mer, Robien classique, Robien recentré, Borloo (logement neuf), Besson (logement neuf).
Simuler un investissement bénéficiant du dispositif « Jeanbrun »
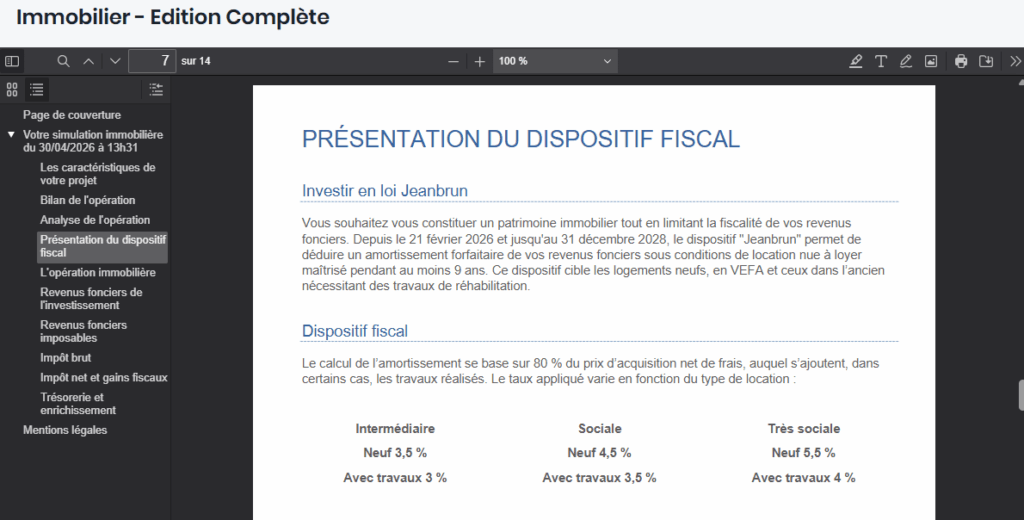
La loi de finances 2026 introduit un nouveau dispositif pour les investissements locatifs. Ce dispositif, nommé « Jeanbrun » , concerne la location nue en direct ou au travers d’une société civile immobilière. Sa principale caractéristique est de permettre l’amortissement de l’immeuble à un taux d’amortissement variant en fonction du type de location.
Renseigner un « Jeanbrun » dans le simulateur immobilier
Depuis l’onglet « Projet », en choisissant un investissement « Location nue » ou « Location nue en SCI », la liste « Dispositif » propose le choix « Jeanbrun ». En sélectionnant « Jeanbrun », deux précisions sont attendues :
- L’investissement porte-t-il sur un immeuble neuf ou ancien ?
- Quel est le type de location ?
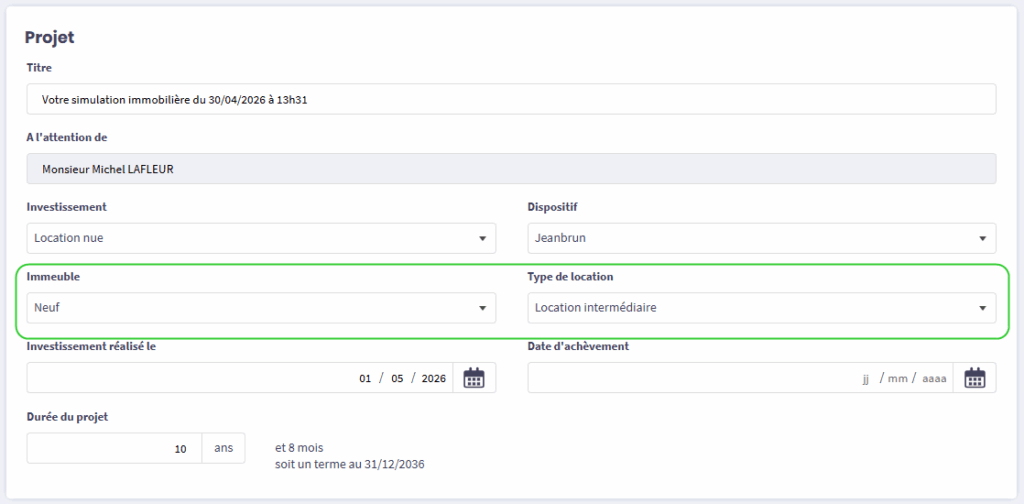
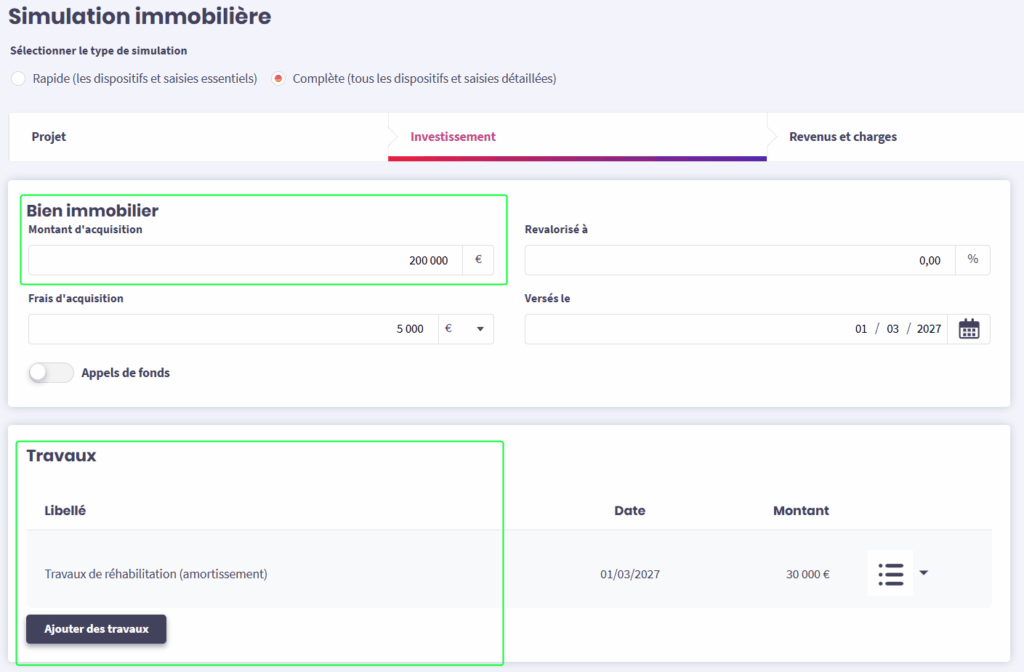
Avec le dispositif Jeanbrun, l’investissement bénéficie de l’amortissement du montant d’acquisition et des travaux de réhabilitation, dans le cas d’un immeuble ancien.
Le montant d’acquisition renseigné est utilisé comme base de calcul de l’amortissement.
À noter : pour un amortissement du montant d’acquisition hors taxe, veuillez renseigner le montant d’acquisition hors taxe dans la zone de saisie « Montant d’acquisition », puis la TVA dans les frais d’acquisition.
Pour les travaux amortissables sélectionnez la nature « Travaux de réhabilitation (amortissement) ».
Analyser l’investissement
Une fois la saisie de la simulation terminée, vous pouvez consulter l’impact de cet investissement pour votre client dans l’encart de résultats situé à droite, dans l’onglet « Résultats », ou en édition.
Les amortissements générés par l’investissement viennent en déduction des revenus fonciers de votre client.
Afin d’accompagner au mieux vos clients, une page présente synthétiquement ce nouveau dispositif. Vous pouvez accéder à cette page depuis l’édition, puis la page « Présentation du dispositif fiscal ».
Améliorations dans votre Big
Prélèvements sociaux
Produits des bons et contrats de capitalisation et assurance vie :
Les montants des lignes 2CG/2BH intégraient incorrectement les montants de la ligne 2UU ventilés en 2VV, 2WW et 2ZZ, provoquant un calcul erroné des prélèvements sociaux.
Revenus à imposer aux prélèvements sociaux
Les revenus des lignes 5HY, 5IY et 5JY sont désormais soumis aux prélèvement de 18,6%.
PAMC – Volet social
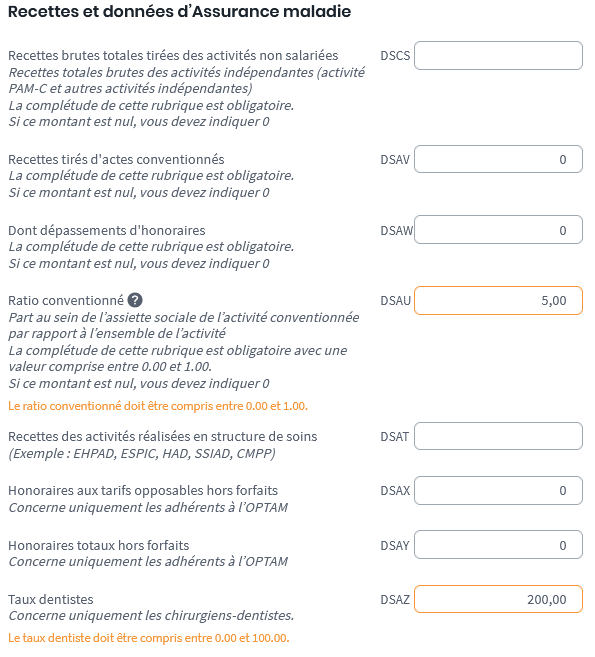
Des précisions et des messages d’audit ont été ajoutés afin de vous guider dans votre saisie, notamment sur le ratio conventionné et le taux dentiste.
Formulaire 2042 RICI
En présence de la prorogation d’un dispositif Pinel, le formulaire se génère correctement.
PEA – PME
Les personnes majeures rattachées au foyer fiscal ne pouvant pas être titulaires d’un PEA-PME, le type de PEA est désormais non sélectionnable pour ces personnes et est défini par défaut sur PEA.
Fiscalité
Corrections de soucis de navigation dans les déclarations
Dans certaines configurations techniques et en présence d’une bande passante un peu faible, vous pouviez rencontrer des blocages ou des difficultés de navigation lors de la saisie de vos déclarations. Nous venons de corriger ce dysfonctionnement.
Intégration de la réforme des management packages
La loi de finances pour 2025 instaure un nouveau régime fiscal applicable aux management packages (article 163 bis H du CGI), applicable aux gains réalisés à compter du 15 février 2025.
Les gains issus des managements packages sont imposables :
- par principe, en traitements et salaires
- par exception, une fraction relève du régime des plus-values mobilières.
La fraction relevant des plus-values mobilières est ainsi déterminé :
(Prix payé pour la souscription ou l’acquisition des titres x multiple de la performance financière) – prix payé pour la souscription ou l’acquisition des titres
Dans la déclaration n°2074
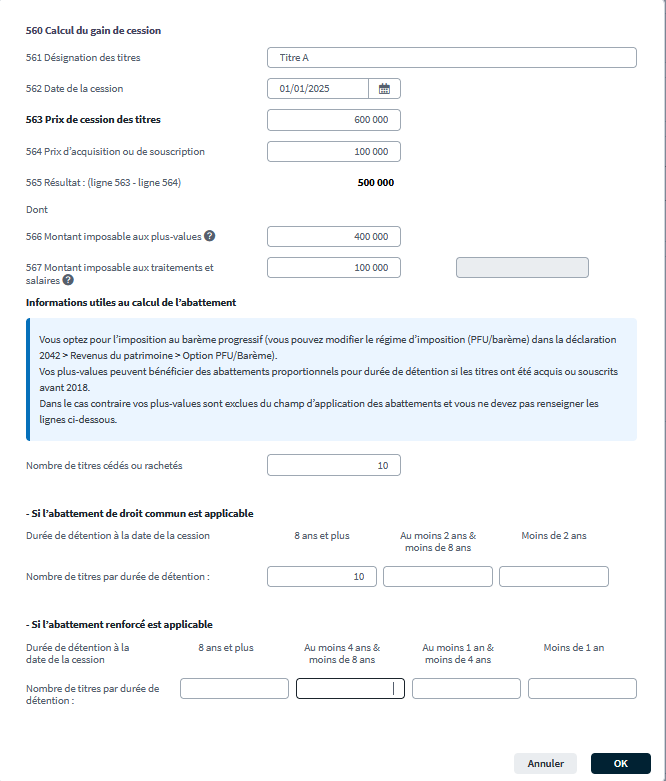
Les informations nécessaires au calcul du gain de cession sont à saisir dans la déclaration 2074 dans une nouvelle page dédiée aux Management Packages. Vous devez également renseigner :
Ligne 567 : la fraction du gain imposable aux traitements et salaires par déclarant, reportée automatiquement ligne 1MP (déclarant 1) ou 1MQ (déclarant 2) dans la déclaration 2042 C.
Ligne 566 : la fraction du gain imposable aux plus-values, qui suit le fonctionnement classique de la déclaration 2074 (imputation des moins-values, application d’abattements pour durée de détention, etc.)
Déclaration n°2042 : report d’imposition – mention expresse requise
Lorsque le gain porte sur des titres bénéficiant d’une imposition en report, le montant mis en report dans la catégorie des traitements et salaires doit être déclaré par mention expresse dans la déclaration 2042.
À noter
La ventilation de cette fraction directement depuis la déclaration 2074-I est en cours de développement et sera disponible prochainement.
Améliorations
Ecran Editions
Des textes expliquant succinctement le contenu des éditions, ont été ajoutés dans l’onglet « Générales », de l’écran « Editions ».

Actifs immobiliers loués détenu en nue-propriété
Quand vous renseignez un immeuble locatif ayant pour dispositif « Nue-propriété », le mode de détention est automatiquement positionné à « Nue propriété » et la saisie de l’âge de l’usufruitier pour le calcul de la valeur en fonction de l’usufruit viager a été supprimée.

Détail des amortissements Jeanbrun dans le simulateur immobilier
Pour vous permettre d’identifier les amortissements Jeanbrun liée à l’investissement réalisé, dans la page « Revenus fonciers de l’opération », une colonne « Amortissements imputés » est ajoutée.

Renseigner un actif dans le patrimoine bénéficiant du dispositif « Jeanbrun »
La loi de finances 2026 introduit un nouveau dispositif pour les investissements locatifs. Ce dispositif, nommé « Jeanbrun« , concerne la location nue en direct ou au travers une société civile immobilière. Sa principale caractéristique est de permettre l’amortissement de l’immeuble à un taux d’amortissement variant en fonction du type de location.
Évolutions à venir
Les travaux de réhabilitation sont aussi amortissables et seront traités prochainement.
Le dispositif Jeanbrun sera disponible dans le simulateur immobilier mi-avril.
Saisir un « Jeanbrun » dans le patrimoine
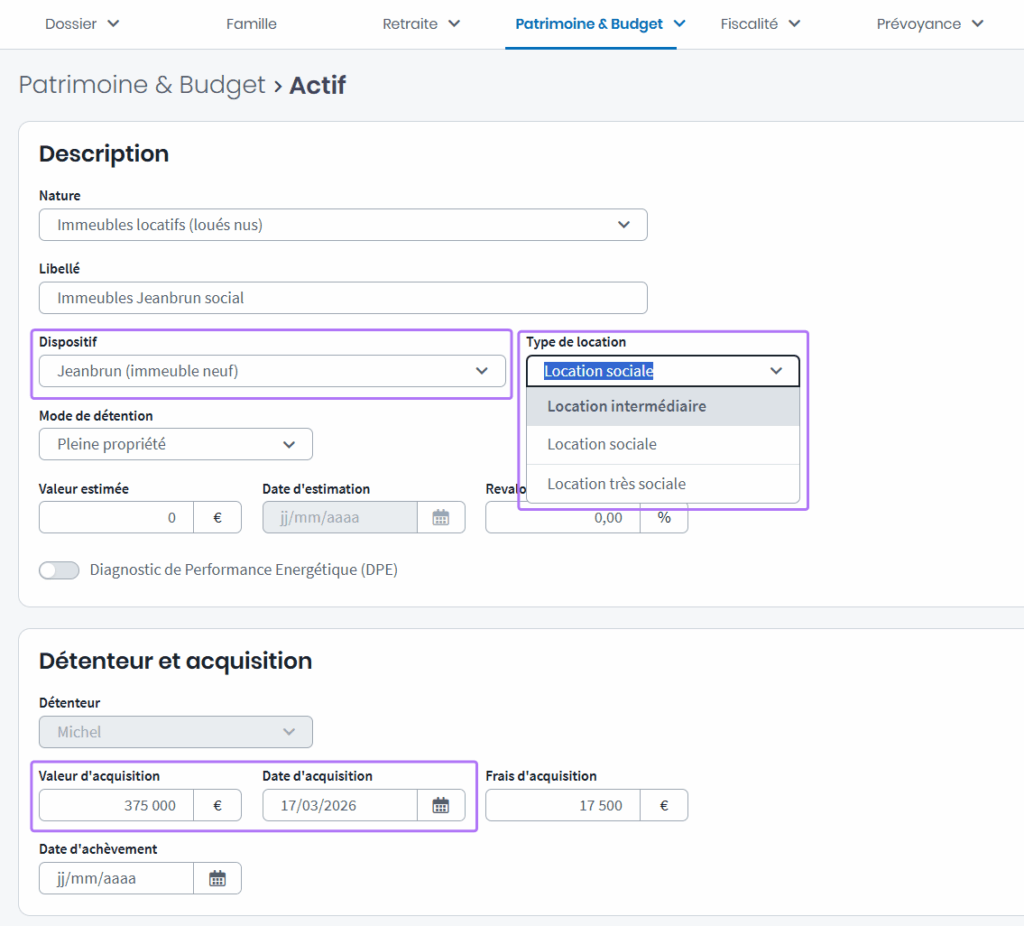
Depuis un actif, en choisissant l’une des natures « Immeubles locatifs (loués nus) » ou « Parts de SCI », dans la liste « Dispositif » deux choix sont proposés :
- Jeanbrun (immeuble neuf)
- Jeanbrun (immeuble ancien avec travaux)
En sélectionnant l’un de ces choix, un champ apparaît pour préciser le type de location : intermédiaire, social, très social.
Enfin pour permettre le calcul de l’amortissement, vous devez renseigner le montant d’acquisition.
Visualiser l’incidence fiscale
Bien entendu, l’immeuble bénéficiant du dispositif Jeanbrun est repris dans la déclaration n°2044. Le cas échéant, vous pouvez également y renseigner directement un immeuble relevant de ce régime. Enfin, des résultats complémentaires sont affichés afin de mieux vous accompagner dans la compréhension des calculs effectués (pour voir l’immeuble dans la déclaration n°2044, vous devez positionner la date d’évaluation du dossier en 2027).
Consulter l’immeuble Jeanbrun dans la déclaration n°2044
Dans la liste des propriétés de la déclaration n°2044, vous retrouvez l’actif renseigné dans l’onglet « Actifs » et en ouvrant cet immeuble, vous retrouvez les caractéristiques renseignées.
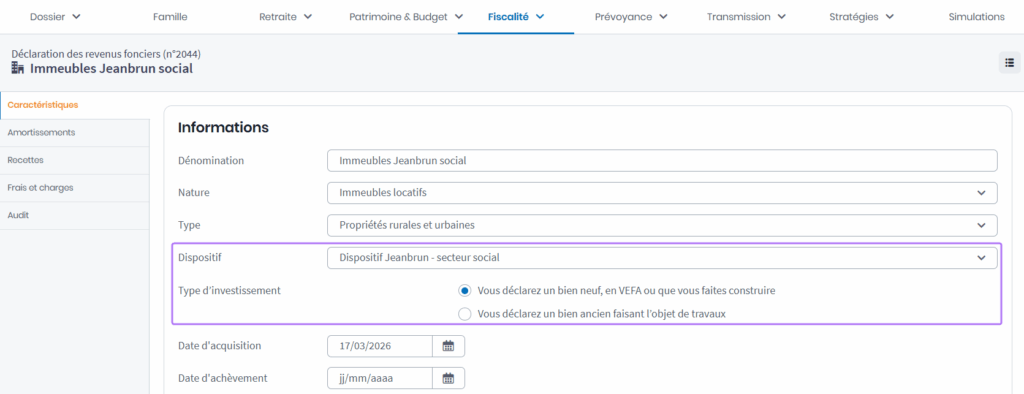
L’écran « Amortissements » indique notamment la base amortissable correspondant à 80 % du prix d’acquisition. Les frais d’acquisition sont exclus de la base amortissable.
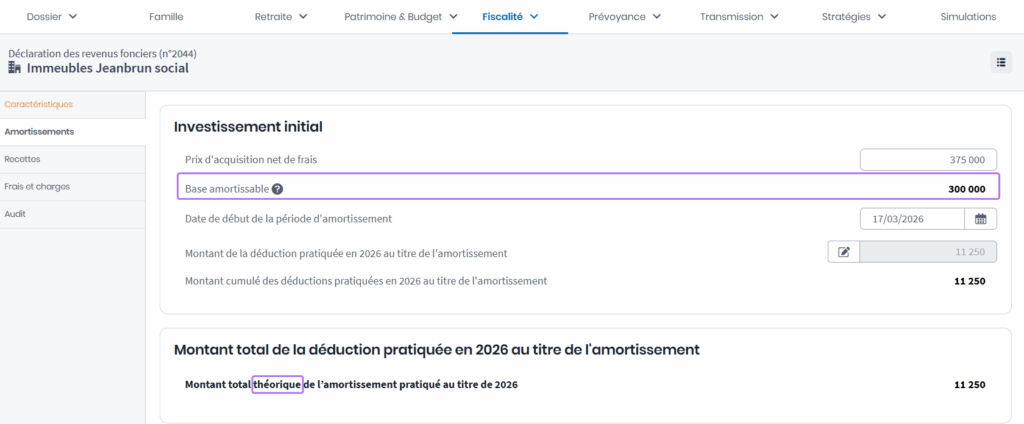
Plafonnement des amortissements Jeanbrun
Le montant amortissable présenté au niveau de chaque immeuble peut être plafonné puisque la somme des amortissements Jeanbrun sur une année tous logements confondus est limité à :
- 8 000 € en location intermédiaire ;
- 10 000 € si au moins 50 % des loyers proviennent de la location sociale ;
- 12 000 € si au moins 50 % des loyers proviennent de la location très sociale.
Afin de montrer que cette limite n’est pas dépassée, un nouveau bloc de résultats s’affiche dans la section « Résultat global annuel » de la déclaration 2044 :
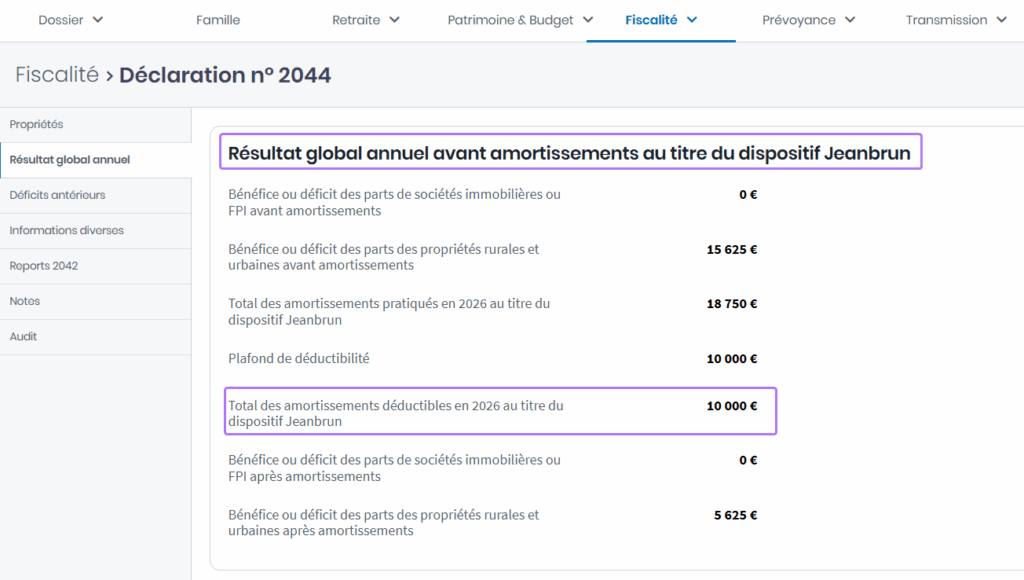
Ces résultats vont ensuite alimenter la déclaration n°2042 afin d’obtenir une estimation précise de l’impôt sur le revenu de votre client.
Édition
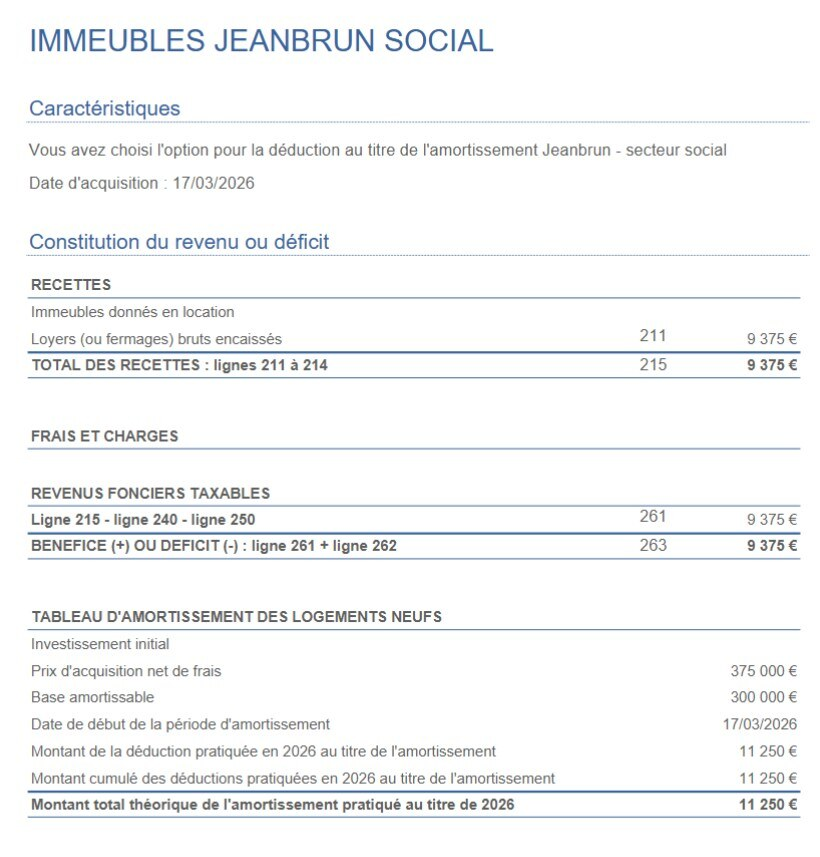
Enfin, les informations saisies dans la déclaration à propos de l’immeuble Jeanbrun sont restituées dans l’édition « Revenus et charges déclarés (2042 & 2044) », dans l’éventualité où vous souhaiteriez les remettre à votre client.
Redonnez toute sa valeur au rendez-vous client
Nous sommes heureux de vous présenter la première brique d’un projet ambitieux. Son objectif ? Vous faire gagner du temps là où il compte vraiment : dans l’échange avec votre client.
La saisie guidée vise à collecter efficacement les informations essentielles de votre client et de réaliser une étude patrimoniale de qualité en un temps réduit.
Disponible dès aujourd’hui : la saisie guidée
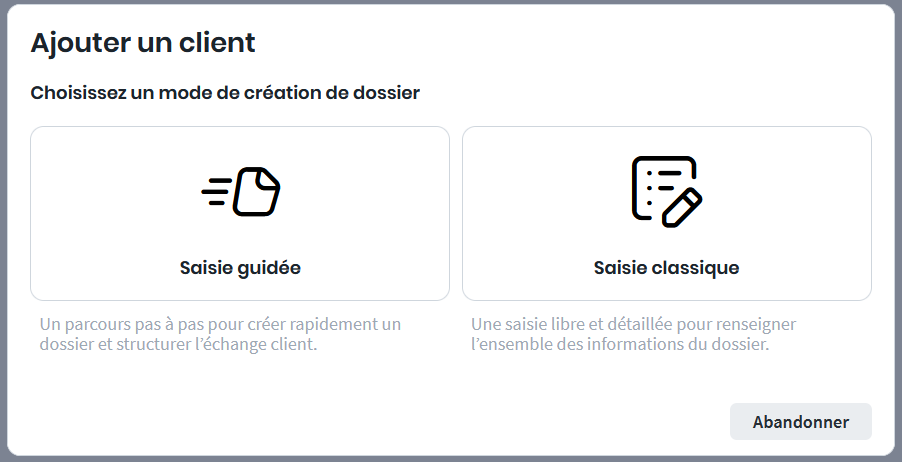
La saisie guidée s’insère dans le parcours de création d’un dossier, en cliquant sur le bouton “Ajouter un client” deux modes de création sont proposés. En choisissant la saisie guidée, vous accédez à un guide d’entretien structuré, conçu pour accompagner naturellement vos échanges avec votre client en suivant le parcours de découverte.
Un parcours pour mieux vous guider sans perdre vos repères
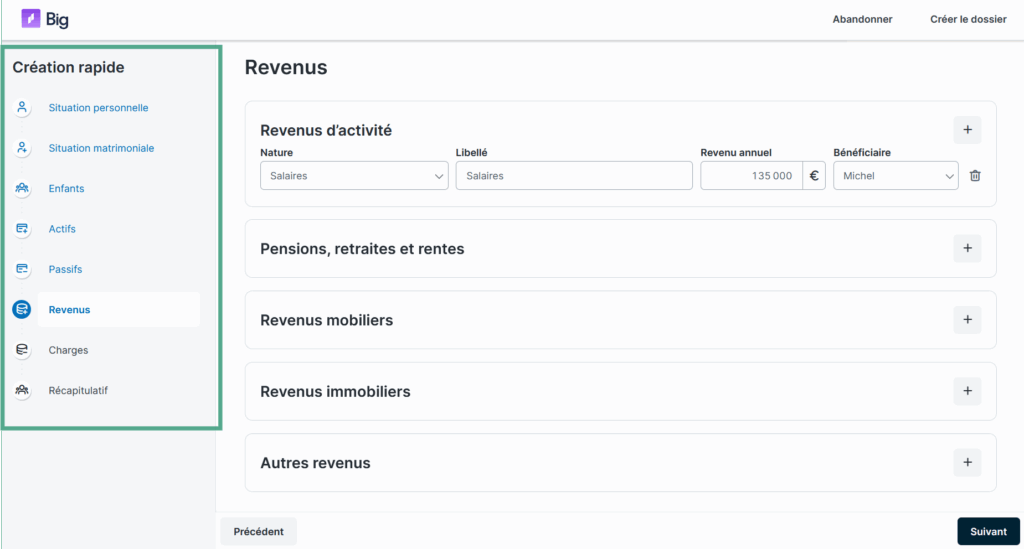
Pour mieux vous guider, le menu latéral donne une vue d’ensemble des thèmes à aborder, tout en vous indiquant le niveau de complétude de votre dossier. Toutefois, pour que vous retrouviez vos repères, les grandes catégories sont renseignées dans le même ordre qu’un dossier Big.
Une collecte d’informations pour un bilan patrimonial de premier niveau
Recueillir les éléments essentiels à la remise d’un bilan patrimonial de premier niveau, tel est l’objectif de la saisie guidée, avec au maximum 5 informations à collecter par élément.
La situation personnelle et familiale
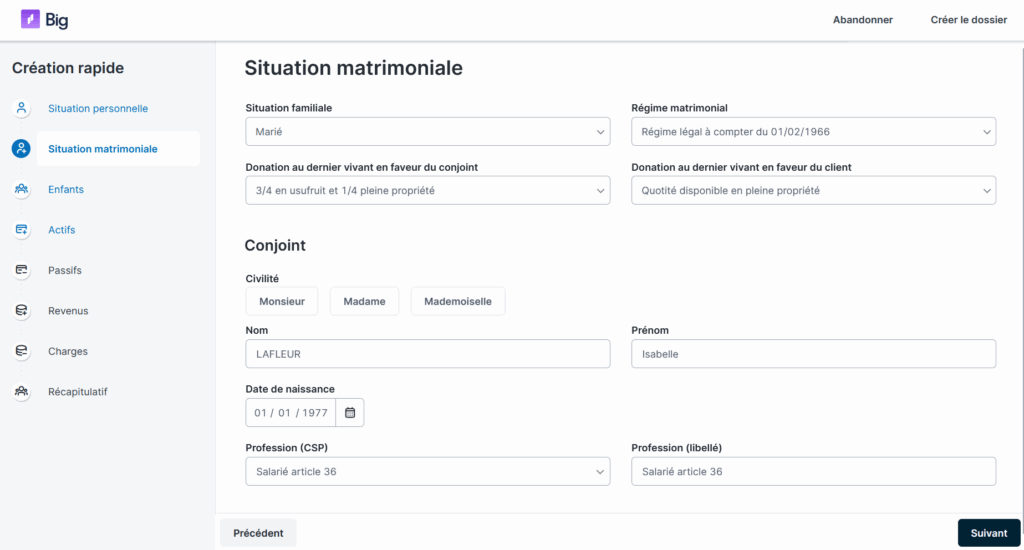
Ainsi, vous renseignez les informations essentielles sur le client, son conjoint, les enfants, tout en restant suffisamment complet sur le régime matrimonial et les donations au dernier vivant.
A noter, les enfants sont considérés comme à charge fiscalement s’ils ont moins de 25 ans.
Le patrimoine et le budget
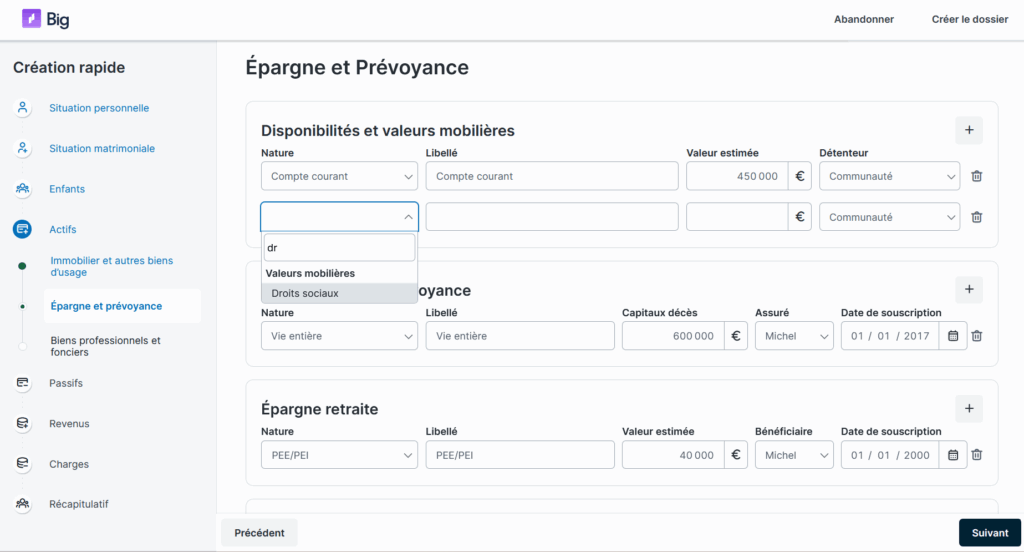
Dans la saisie guidée, vous retrouver la majeur partie des actifs, passifs, revenus et charges de Big. Cependant, pour une saisie plus efficace, les différentes natures d’actifs sont subdivisées en trois parties : Immobilier et autres biens d’usage, Epargne et prévoyance, Biens professionnels et fonciers.
Astuce : à l’ouverture d’une liste, vous êtes positionnés sur une zone de saisie, en renseignant quelques lettres, la liste se réduit aux choix contenant ces lettres.
Récapitulatif
Une fois le dossier renseigné, vous pouvez vérifier que les informations collectées sont conformes avant de créer le client et son dossier dans Big.
Créer le client et son dossier dans Big
Vous avez poursuivi vos saisies jusqu’à l’écran Récapitulatif. Ppour créer un client et son dossier dans Big, il suffit de cliquer sur le bouton « Terminer« . Vous finalisez alors la création du client et de son dossier.
Astuce : Vous ne trouvez pas les informations souhaitées dans la saisie guidée, à tout moment, vous pouvez basculer vers une saisie classique d’un dossier dans Big en cliquant sur le bouton “Créer le dossier”.
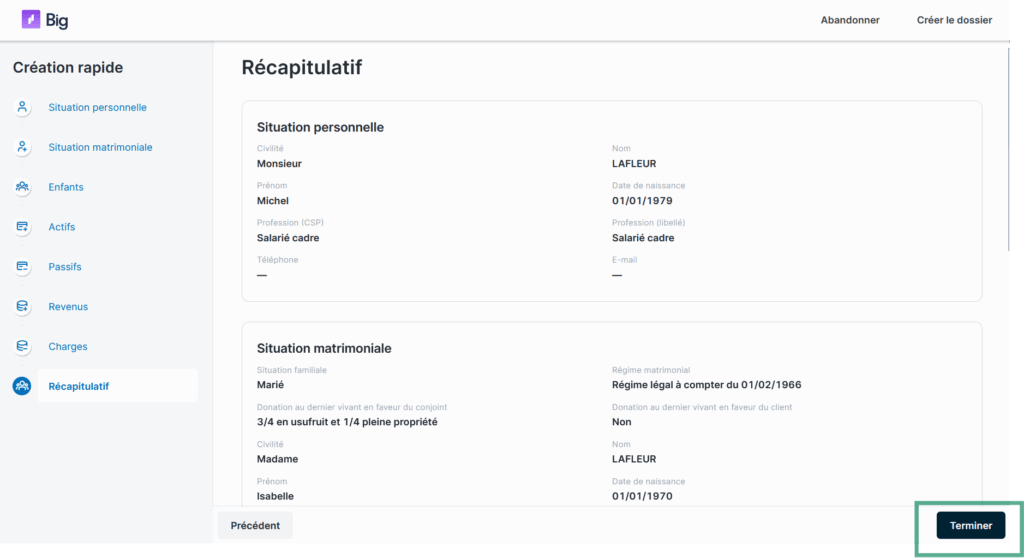
La saisie guidée se ferme et vous êtes alors redirigés vers Big, où deux onglets sont ouverts (la fiche client et le dossier). Vous êtes positionnés sur l’onglet « Dossier » du client et toutes les fonctionnalités habituelles de Big sont accessibles. Vous pouvez ainsi poursuivre la saisie de votre dossier, ou selon vos besoins, consulter les résultats des différentes thématiques, ou encore imprimer un rapport patrimonial.
En conclusion
Cette première version vous permet de créer de nouveaux clients dans Big. Nous enrichirons au fil de l’eau ce parcours en vous permettant notamment de renseigner les objectifs et de l’utiliser dans le cadre de la modification d’un client déjà existant dans Big.
Nouveautés pour l’édition « synthétique et pédagogique »
Présentez-vous au travers d’un texte et d’une image
Selon les établissements, l’édition « Synthétique et pédagogique » peut être absente ou venir en complément de l’édition synthétique paysage. En cas de doute, veuillez vous rapprocher de vos référents internes.
Pour mettre en avant votre savoir-faire, votre expérience, les missions que vous accomplissez, ou tout autre aspect de votre apport à vos clients, une page de présentation a été ajoutée dans l’édition « Synthétique et pédagogique ». Elle contient un texte et une image à votre main pour être personnalisée.
Personnaliser la page de présentation
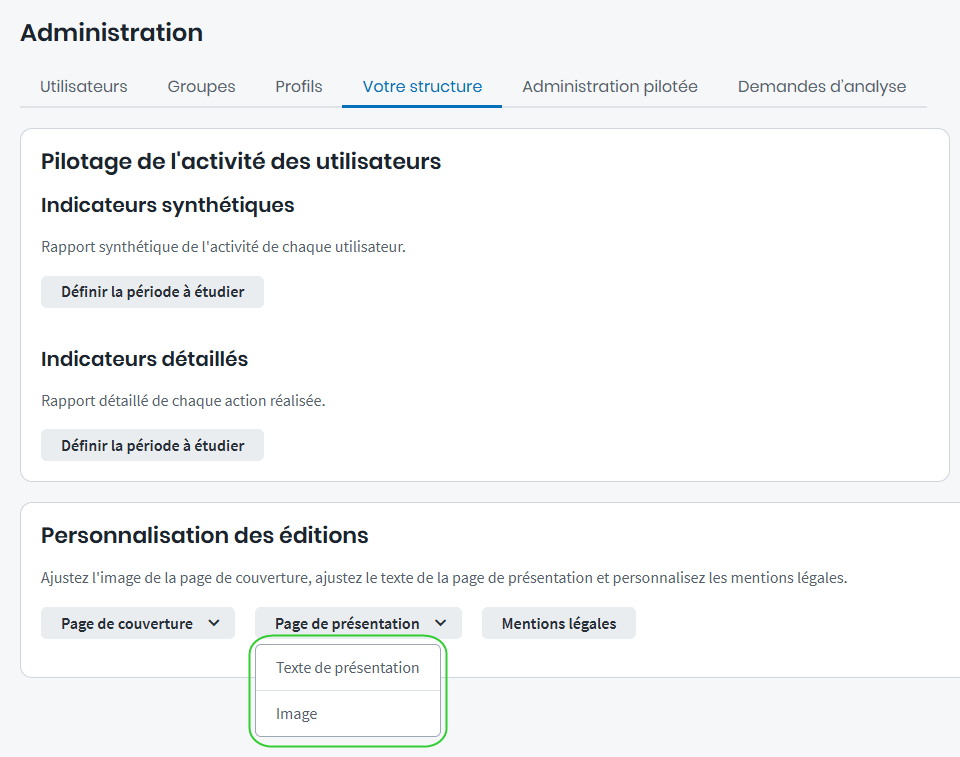
La personnalisation s’effectue depuis l’onglet « Administration » puis « Votre structure », cliquez sur « Page de présentation » et sélectionnez « Texte de présentation » ou « Image » selon l’élément à modifier.
Personnaliser le texte de présentation
L’ajustement du texte reprend le fonctionnement de l’écran « Mentions légales ». Après avoir cliqué sur « Texte de présentation », saisissez le texte souhaité puis cliquez sur « Enregistrer ».
Nous vous recommandons de vérifier le rendu saisi en éditant une édition « Synthétique et pédagogique ».
Personnalisation de l’image
Pour modifier l’image, rendez-vous sur l’onglet « Administration » puis « Votre structure », cliquez sur « Page de présentation » et sélectionnez « Image ».
Sélectionnez l’image de votre choix à l’aide de l’encart prévu à cet effet.
Vous visualisez immédiatement un aperçu de la page de présentation avec l’image située sur la droite. Vous pouvez ensuite redimensionner l’image et la positionner librement à l’intérieur de la zone délimitée par des pointillés, en la faisant glisser à l’endroit souhaité. Nous vous recommandons également de vérifier le rendu final de votre nouvelle page dans l’édition « Synthétique et pédagogique ».
Si vous ne souhaitez pas afficher la page de présentation
Il vous suffit de supprimer le texte et l’image dans l’écran de saisie « Page de présentation ».
Liste des crédits souscrits par vos clients
Selon les établissements, l’édition « Synthétique et pédagogique » peut être absente ou venir en complément de l’édition synthétique paysage. En cas de doute, veuillez vous rapprocher de vos référents internes.
Pour compléter la vision patrimoniale, un tableau donne une vue d’ensemble des emprunts souscrits par vos clients. Le capital restant dû par souscripteur est indiqué à la date d’évaluation du dossier, et ce pour chaque prêt. Le taux de couverture en cas de décès est aussi rappelé pour mettre en avant un éventuel manque, ainsi que le terme du crédit afin d’identifier une opportunité de nouveau financement.
Liste de l’ensemble des biens détenus par vos clients
En réponse à vos demandes, un tableau donnant une vue d’ensemble sur les biens détenus par vos clients est maintenant présent dans l’édition. Les biens actifs y sont regroupés par famille, une colonne indique le montant détenu par chaque personne, le mode de détention et, en cas de démembrement, la valeur de la pleine propriété est rappelée.
Enfin, la répartition des actifs entre les détenteurs est affichée en pourcentage sur la dernière ligne du tableau.
Évolution de l’édition sur la transmission successorale
Nous poursuivons l’amélioration de l’édition « Synthétique et pédagogique » en nous attachant à répondre à vos demandes. Dans cette version, nous avons porté notre attention sur la partie traitant la transmission successorale.
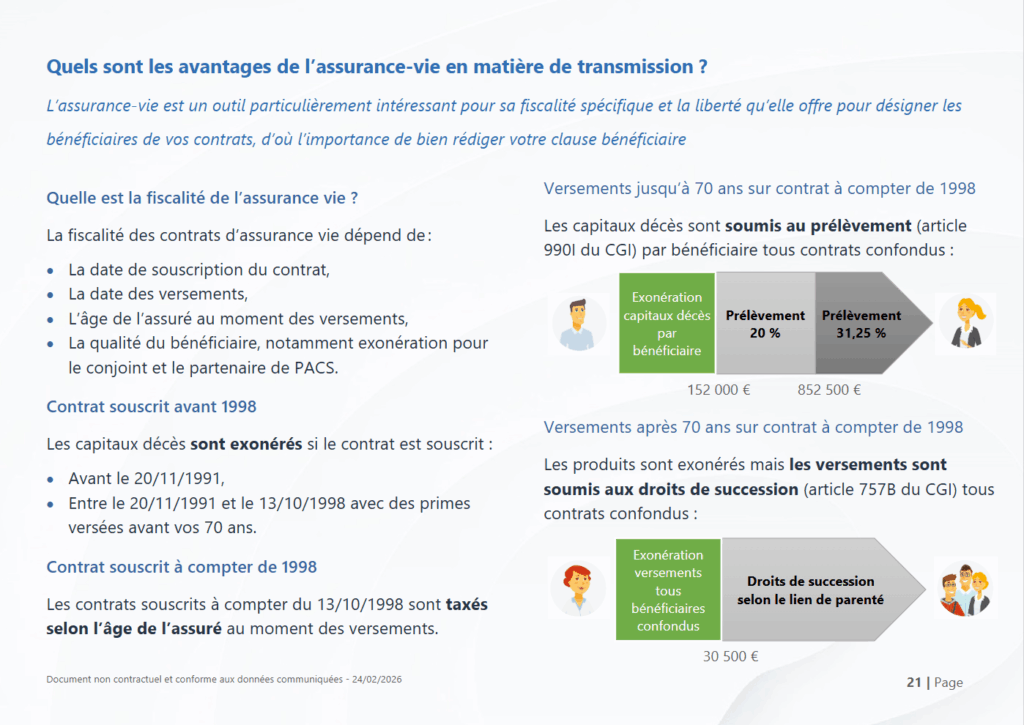
Fiscalité des contrats souscrits avant 1998
Dans la page détaillant les avantages de l’assurance-vie en matière de transmission, les règles fiscales ont été complétées en ajoutant un paragraphe sur les contrats souscrits avant 1998.
Pour faciliter la restitution auprès de vos clients, les infographies sur les contrats souscrits à compter de 1998 ont été revus en mettant en avant la part exonérée des capitaux décès.
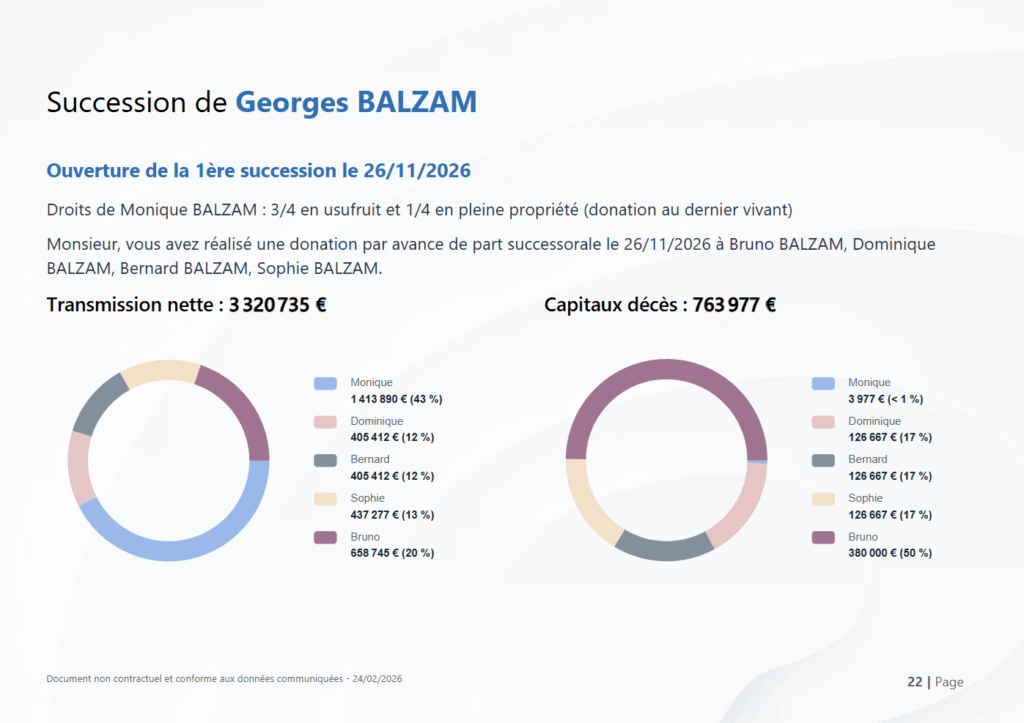
Amélioration des résultats de succession
Sur la première page, pour une présentation plus harmonieuse, nous affichons sur la largeur de la page les droits du conjoint survivant ainsi que les libéralités réalisés par le défunt.
Par ailleurs, afin de montrer les déséquilibres entre les bénéficiaires de capitaux décès, le graphique « Capitaux décès » a été ajouté.
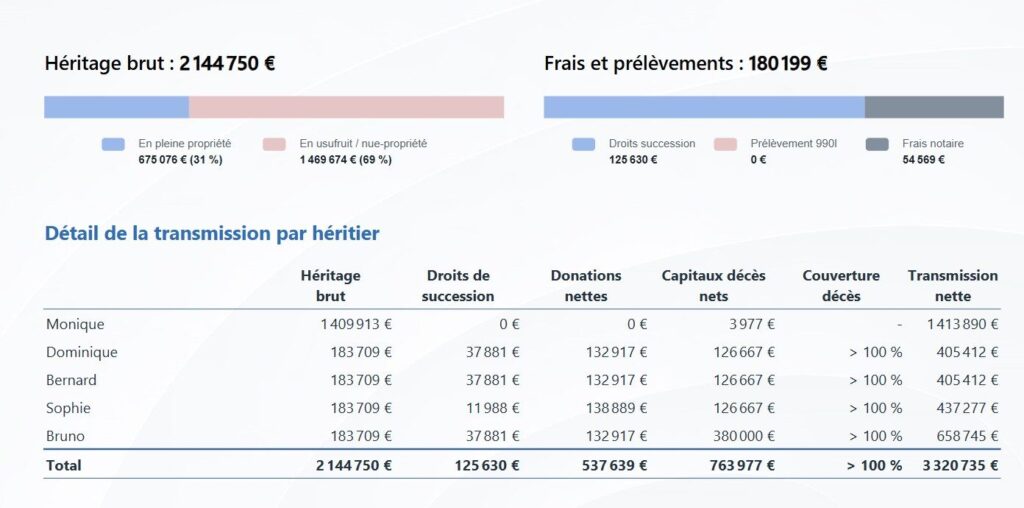
Sur la deuxième page, le graphique « Héritage brut » montre l’héritage reçu en pleine propriété, afin d’attirer l’attention de vos clients sur la partie dont les héritiers pourront disposer librement, ou en usufruit, nue-propriété.
Enfin le tableau « Détail de la transmission par héritier » est affiché sur la largeur de la page pour une meilleure lisibilité et aussi pour présenter la couverture des droits de succession par les capitaux décès dans la colonne « Capitaux décès » pour chaque héritier.
Retraite des TNS calculée sur le revenu brut social
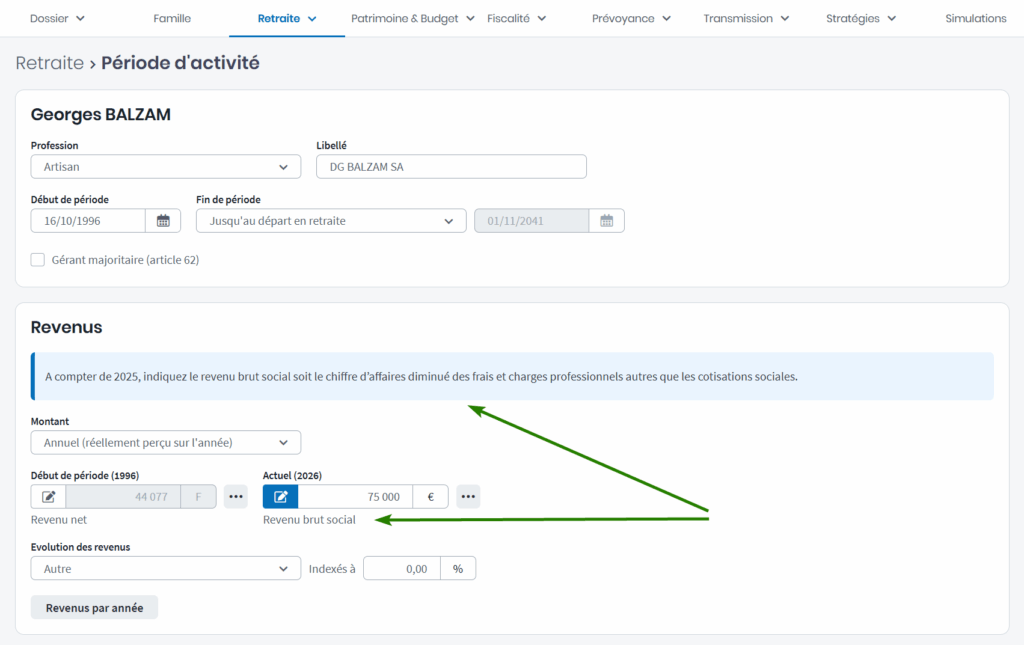
Pour les revenus perçus à compter du 1er janvier 2025, les cotisations retraite de base des travailleurs non salariés sont calculées sur le revenu brut social. Ce montant correspond au chiffre d’affaires après déduction de certaines charges autres que les cotisations sociales. La valeur des cotisations sociales est estimée forfaitairement par un abattement de 26 %.
La réforme du calcul de l’assiette s’accompagne d’une évolution des barèmes de cotisations, afin de conserver un niveau de prélèvement équivalent.
Évolution des informations à renseigner
Dans une période d’activité de la section « Retraite », en sélectionnant une profession non salariée, vous devez saisir le revenu brut social pour les revenus perçus à compter de 2025. Big vous indique à quoi correspond le revenu brut social et vous rappelle, sous les saisies concernées, le type de revenu à renseigner.
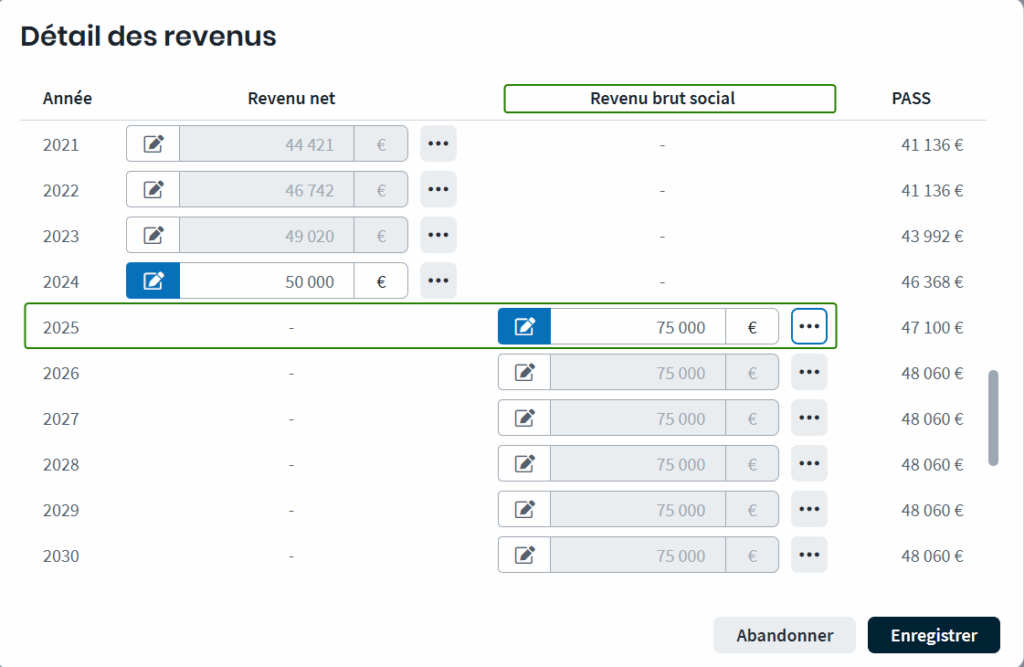
Dans la fenêtre « Détail des revenus », pour éviter les confusions entre revenu net et revenu brut social, des repères visuels vous guident. La saisie du revenu net est proposée jusqu’en 2024 dans la colonne de gauche alors que le revenu brut social peut être renseigné dans la colonne de droite à compter de 2025.
Évolution des calculs
Le passage de la base de calcul de la retraite au revenu brut social implique une évolution du calcul de la retraite en elle-même.
Conversion du revenu net en revenu brut social
Mais elle nécessite aussi, dans les dossiers existants, la conversion des montants renseignés auparavant en net. Nous vous invitons à vérifier que les montants convertis sont conformes au montant que vous attendez.
Calcul du revenu net pour alimenter l’onglet « Patrimoine & Budget »
Dans les revenus de l’onglet « Patrimoine & Budget », les revenus sont nets de charges sociales. Pour les revenus renseignés dans une période d’activité à compter de 2025, Big calcule le revenu net à partir du brut social, puis le transfère dans « Patrimoine & Budget ».
Les taux de charges sociales utilisés sont listés dans la rubrique d’aide : https://big-help.harvest.fr/charges-sociales/
Par exemple, le revenu brut social de 100 000 € d’un médecin se verra appliquer un taux de charge de 25,64 %, soit un revenu net de 74 360 €. Ce montant sera affiché dans la section « Patrimoine », onglet « Revenus » de l’application.

Diagnostic Statut et rémunération du dirigeant
Dans ce simulateur, les calcul cotisations sociales sont calculées de façon détaillée. Des évolutions ont donc été apportée à leur calcul.
Mise à jour des paramètres sociaux
Évolutions de la retraite et de la prévoyance
Les paramètres retraite et prévoyance sont à jour des valeurs connues au 25/02/2026.
Suspension de la réforme des retraites 2023
Les ajustements du dispositif « Carrière longue » sont pris en compte.
Officier ministériel (CAVOM)
L’âge d’ouverture des droits a été mis à jour pour les générations 1965 et suivantes.
Fonctionnaire
Pour les fonctionnaires en catégorie active, la condition des 17 ans de durée est désormais prise en compte.
Fiscalité
Ajustements sur la hausse du taux de la CSG
Les calculs ont été ajustés afin de garantir la bonne prise en compte de cette augmentation pour certains revenus, tels que :
- Revenus tirés de la location meublée professionnelle soumis au régime réel :
la hausse est désormais appliquée à ces revenus. - Revenus de capitaux mobiliers :
les revenus de capitaux mobiliers ayant déjà été soumis aux prélèvements sociaux sont désormais exclus de la base de calcul des prélèvements sociaux. - Revenus de source étrangère ou encaissés à l’étranger :
dans certains cas, le montant des prélèvements sociaux était erroné en raison d’une régression.
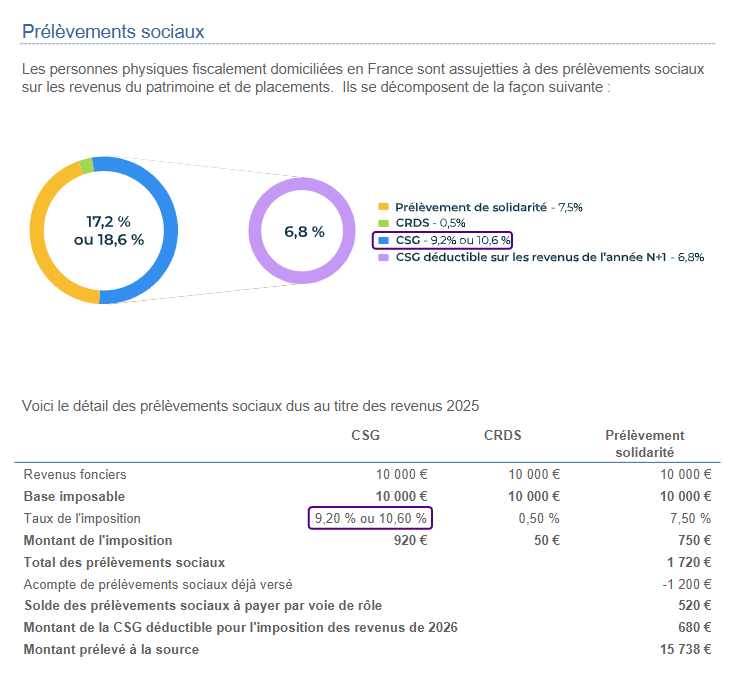
Indication des taux de CSG dans le paragraphe « Prélèvements sociaux »
La section relative au calcul des prélèvements sociaux dans l’édition « Impôt brut et barème » intègre désormais le nouveau taux de CSG.
Évolutions graphiques de vos éditions
Personnalisation de l’image de la page de couverture
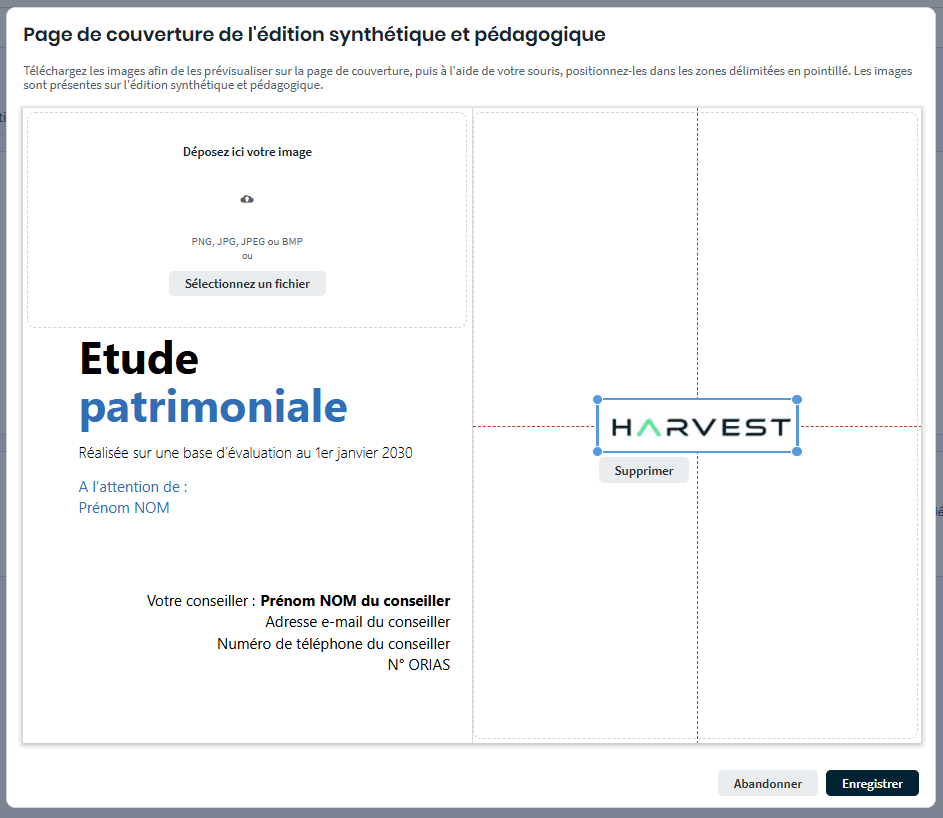
Soucieux de répondre aux demandes croissantes de personnalisation exprimées par nos clients, il est désormais possible de choisir sa propre image à afficher sur la page de couverture de l’édition Synthétique et pédagogique.
Pour cela, depuis l’onglet « Administration » puis « Votre structure », cliquez sur « Page de couverture » et choisissez « Edition synthétique et pédagogique ».
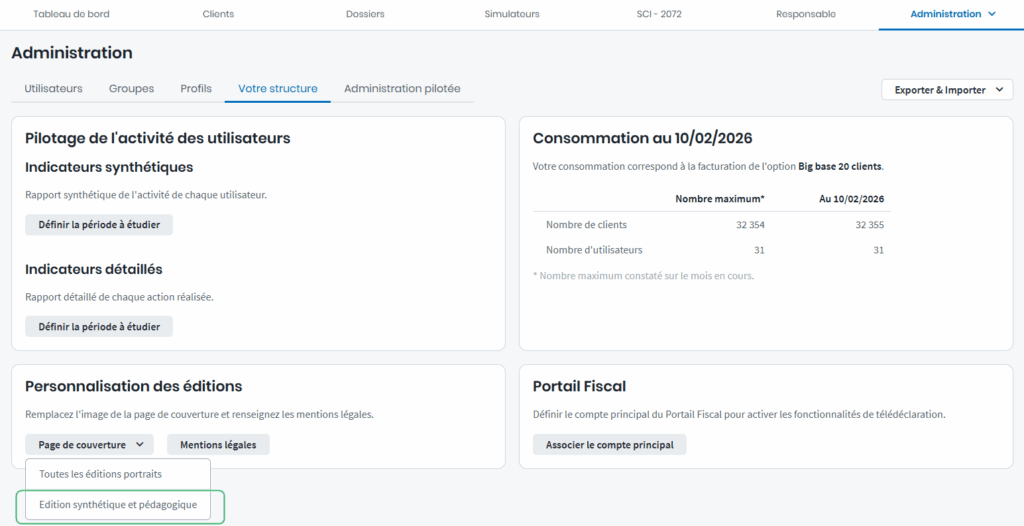
Sélectionnez l’image de votre choix à l’aide de l’encart prévu à cet effet.
Vous visualisez immédiatement un aperçu de la page de couverture avec l’image située sur la droite et votre logo situé sur la gauche. Vous pouvez ensuite redimensionner l’image et la positionner librement à l’intérieur de la zone délimitée par des pointillés, en la faisant glisser à l’endroit souhaité. En l’absence de changement de votre part la photo en arrière plan sera présente.
Autres évolutions
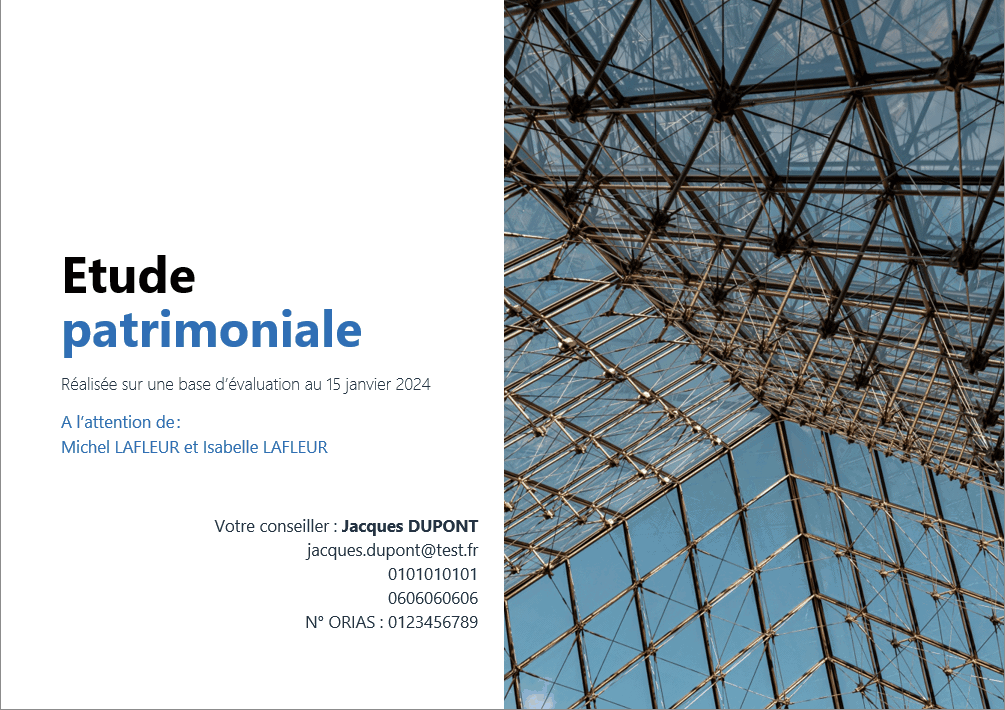
Numéro ORIAS sur la page de couverture
La page de couverture a été complétée en ajoutant le numéro ORIAS de votre établissement.
Analyse de votre patrimoine
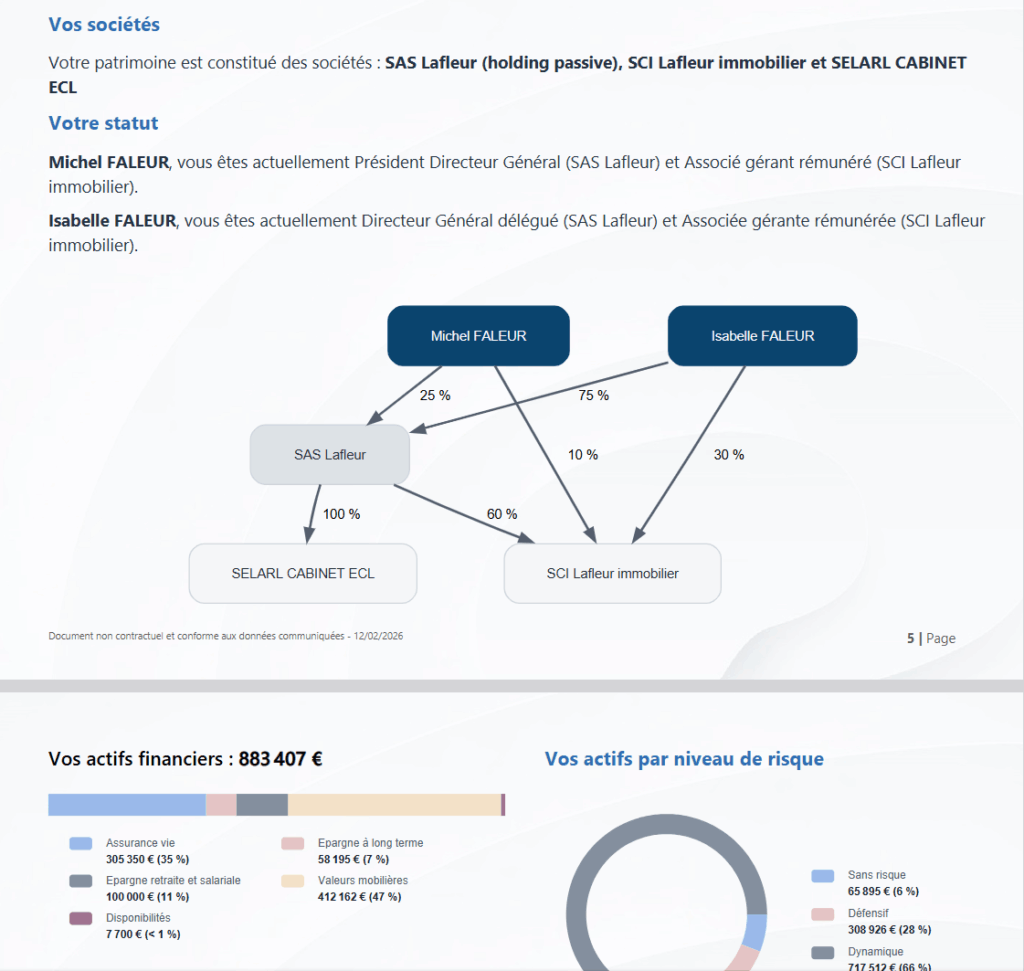
Les informations concernant les sociétés de vos clients, comme la liste de leurs sociétés ou le schéma de détention, a été déplacé dans le paragraphe Analyse de votre patrimoine. Cette modification permet de lier davantage biens professionnels et patrimoine.
Le graphique présentant les actifs financiers a été transformé un graphique linéaire afin de rendre les légendes plus lisibles.
Évolutions du taux CSG et barème de l’IR
Évolution du taux de CSG
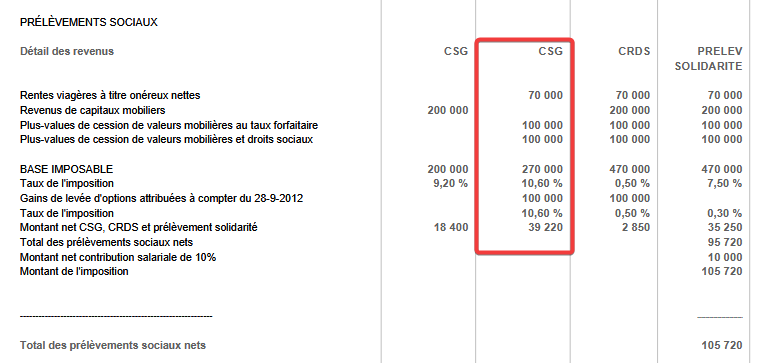
La loi de financement de la Sécurité sociale pour 2026 augmente le taux de la CSG de 9,2% à 10,6%. Elle entraîne mécaniquement une hausse du taux global des prélèvements sociaux à 18,6% et du taux de PFU à 31,4% (18,6% de prélèvements sociaux + 12,8% de PFU).
Les revenus concernés
Elle touche les revenus du patrimoine perçus à compter de l’imposition des revenus de l’année 2025 et les revenus de placement à compter du 1er janvier 2026 .
Cependant certains revenus sont expressément exclus de cette augmentation :
- les revenus fonciers
- les plus-values immobilières des particuliers
- les produits attachés aux bons et contrats de capitalisation et aux contrats d’assurance vie
- les intérêts et primes d’épargne des CEL, les intérêts des PEL
- les produits, rentes viagères et primes d’épargne des PEP
Incidence sur le simulateur SCI
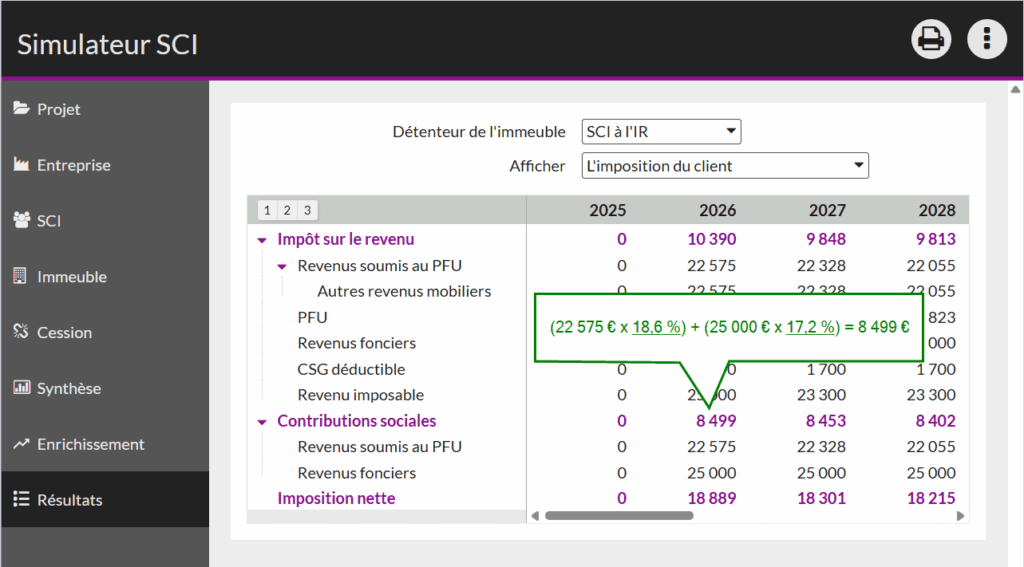
La hausse de la CSG est prise en compte par le simulateur SCI dans lequel elle s’applique à certains revenus :
- 18,6 % pour les dividendes, les intérêts de placement de trésorerie et la rémunération des comptes courants d’associés
- 17,2 % pour les plus-values immobilières et les revenus fonciers (taux inchangés)
Revalorisation du barème de l’IR
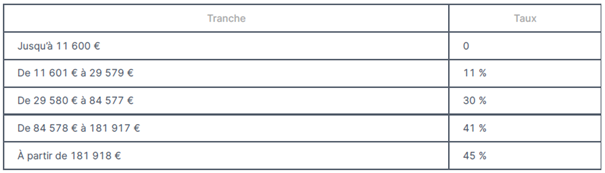
Le lundi 2 février, la loi de finances pour 2026 a été définitivement adoptée mais le Conseil constitutionnel a été saisi pour examiner la conformité du texte à la Constitution. Toutefois, en prévision de sa promulgation, la revalorisation du barème de 0,9% de l’impôt sur le revenu a été intégrée et les seuils et plafonds associés ont été ajustés en conséquence.
Les valeurs des tranches du barème sont désormais :
Les autres évolutions contenues dans la loi de finances 2026 sont à l’étude par nos équipes pour intégration dans les plus brefs délais.
Nouveaux éléments pour le calcul de la CDHR
Crédit d’impôt sur les revenus perçus à l’étranger
Pour éviter une double imposition sur les revenus perçus à l’étranger, un crédit d’impôt égal à l’impôt français est pris en compte dans le calcul de la CDHR.
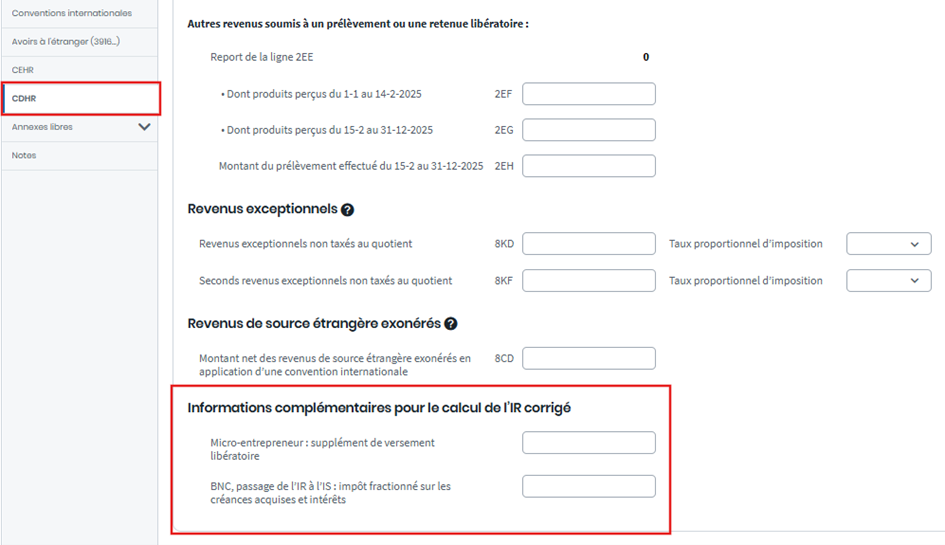
Informations complémentaires pour le calcul de l’IR corrigé
Pour compléter le calcul du montant de l’impôt sur le revenu corrigé, deux nouvelles zones de saisie sont ajoutées. Ces informations, absentes de la déclaration n°2042, sont déjà connues de la DGFiP, à savoir :
- micro-entrepreneur : supplément de versement libératoire
- BNC, passage de l’IR à l’IS : impôt fractionné sur les créances acquises et intérêts
Améliorations de vos éditions
Ajout du schéma de détention des sociétés
Les éditions « Essentiel de l’étude » et « Edition Synthétique portrait » s’enrichissent du schéma de détention des sociétés.
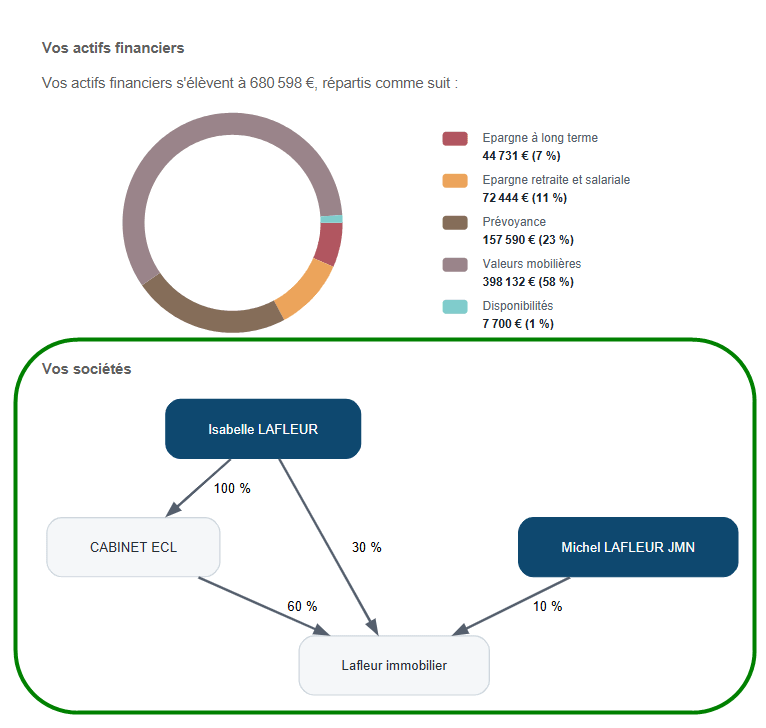
Édition « Synthétique et pédagogique »
- Dans la page « La retraite », le mot « RIS » est remplacé par « relevé de carrière » et le paragraphe est reformulé
- Dans la deuxième page « La transmission », l’expression « fiscalité avantageuse » a été remplacée par « fiscalité spécifique » pour qualifier la fiscalité de l’assurance vie
- Dans la page « Evolution du budget au fil des années », le départ en retraite étant un moment fort dans l’évolution du budget, les dates de départ en retraite du client et du conjoint ont été ajoutées
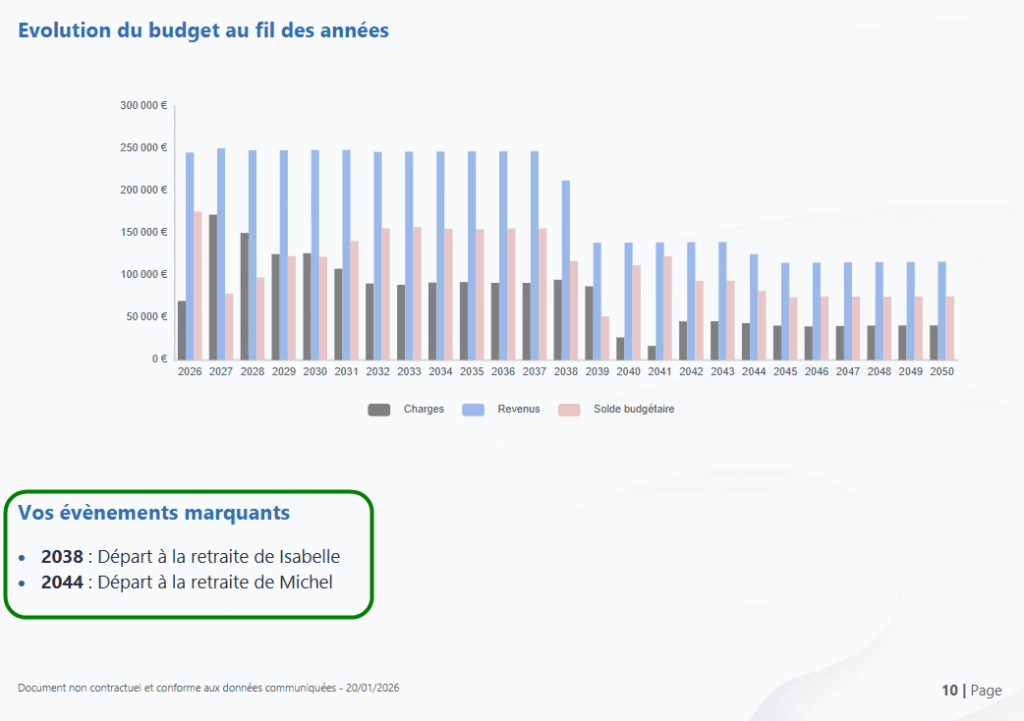
Note : selon les établissements, l’édition « Synthétique et pédagogique » peut être absente ou venir en complément de l’édition synthétique paysage. En cas de doute, veuillez vous rapprocher de vos référents internes.
Nouveautés dans la retraite
Revalorisation des retraites du régime de base
Votre retraite de base évolue en fonction de l’inflation. En 2026, elle est revalorisée de 0,9 %.
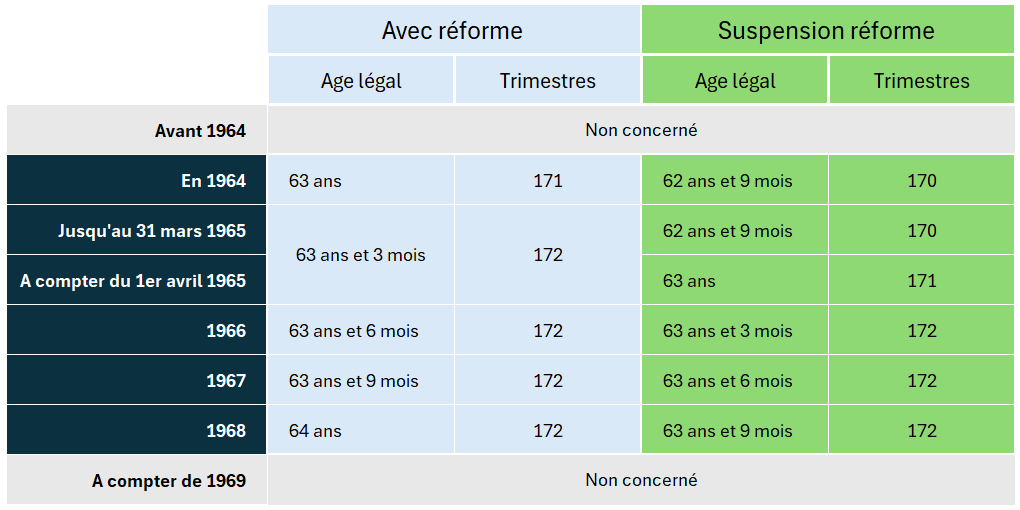
Suspension de la réforme
Suite au vote de la loi de financement de la Sécurité Sociale, la réforme des retraites de 2023 est suspendue. Cette suspension concerne les personnes nées entre 1964 et 1968. Les effets varient selon la date de naissance de l’assuré.
L’aide Big plus rapide et intuitive
Nous avons ajusté l’aide de Big pour vous offrir une expérience simplifiée et adaptée à vos besoins. Découvrez comment accéder à l’essentiel en un clin d’œil grâce à ces nouveautés.
Une page d’accueil repensée pour vous guider efficacement
Dès votre arrivée, retrouvez les ressources les plus utiles mises en avant. Que vous soyez nouveau sur Big ou utilisateur expérimenté, tout est organisé pour vous faire gagner du temps.
Vous débutez avec Big ?
Explorez nos guides de prise en main adaptés à votre profil : un guide d’onboarding pour bien démarrer et connaitre les possibilités de Big.

Vous souhaitez aller plus loin ?
Accédez directement aux derniers webinaires, FAQ et tutoriels pour approfondir vos connaissances et maîtriser toutes les fonctionnalités de Big.

Une recherche plus performante
Notre moteur de recherche propose maintenant des résultats plus clairs et mieux organisés. Trouvez ce que vous cherchez en un instant, avec une lisibilité améliorée pour un confort maximal.

Des pages d’aide pensées pour votre confort
Nous avons revu la présentation des pages d’aide pour rendre leur lecture plus agréable. Une police plus grande, des espacements optimisés : tout a été conçu pour que vous lisiez l’aide sans effort.
Note : pour accéder à l’aide classique, posez une question dans la barre de recherche en haut de la page, ou bien cliquez sur une FAQ ou un tuto.
Une navigation intuitive et adaptable
Comme auparavant, grâce à la table des matières située à gauche de l’écran, accédez directement aux grandes fonctionnalités et à nos Trucs & Astuces. Que vous soyez sur ordinateur, tablette ou mobile, la navigation s’adapte à votre support pour une expérience fluide.

Explorez dès maintenant cette nouvelle aide et profitez mieux du potentiel de Big !
L’Assistant IA Big, pour gagner du temps
Votre compagnon pour disposer d’une réponse rapide et ciblée : l’Assistant IA Big, disponible en bas à droite partout dans Big. Trouvez la marche à suivre de A à Z en quelques instants.
Évolutions retraite et prévoyance
PASS 2026
Le PASS 2026 est fixé à 48 060 €. Il est utilisé dans le calcul des prestations retraite et prévoyance.
Micro-entrepreneurs
De nouveaux taux de cotisations s’appliquent en 2026 :
- 12,3% du CA : Ventes de marchandises et hébergement (BIC)
- 21,2% du CA : Prestations de service commerciales ou artisanales (BIC)
- 23,2% du CA : Professions libérales CIPAV (BNC)
- 25,6% du CA : Professions libérales non règlementées SSI (BNC)
Retraite RACL
Les nouveaux coefficients de minoration par année manquante sont pris en compte dans le calculs :
- Les 2 premières : -2,5%
- Les suivantes : -5%
Prévoyance des fonctionnaires de l’État et Militaires
Une nouvelle rente éducation est mise en place :
- Jusqu’à 18 ans : 5% du plafond mensuel
- De 18 à 27 ans ou en cas d’invalidité : 15% du plafond mensuel
Précision : il n’y a pas de changement pour les fonctionnaires des collectivités locales et de la fonction hospitalière.
Prévoyance des fonctionnaires
Le capital décès pour enfant à charge est majoré avec un indice de 499 (au lieu de 494).
Carrière longue pour les expatriés communautaires
Afin d’indiquer que des périodes « Salarié expatrié (règl. communautaires) sont à prendre en compte dans le décompte des trimestres du dispositif « Carrière longue », cochez la question complémentaire « Période cotisée dans un autre Etat membre« .

Agent contractuel de la fonction publique
La profession « Salarié non titulaire de l’état » est renommée en Agent contractuel de la fonction publique afin de correspondre à la dénomination actuelle des personnes exerçant cette profession. Cette nouvelle dénomination est disponible dans la liste « Profession (CSP) » pour le client et le conjoint mais également dans les périodes d’activité de la reconstitution de carrière.


Gagnez en efficacité grâce à des objectifs et préconisations prêts à l’emploi !
Cette nouveauté a été réalisée en collaboration avec Fidnet qui a apporté tout son savoir-faire en matière de contenus opérationnels pour valoriser votre mission de conseil.
Pour réduire le temps de rédaction, une nouvelle liste d’objectifs est désormais proposée dans l’onglet « Objectifs & préconisations ». Chaque objectif se voit associer une liste d’une dizaine de préconisations commentées par un texte expliquant, dans les grandes lignes, la stratégie.
Comment utiliser cette nouveauté ?
- Dans Stratégies > Objectifs & préconisations, cliquer sur Ajouter un objectif

- Dans la fenêtre « Objectif », sélectionner dans le champ Titre un des nouveaux objectifs proposés
- Cliquer sur Enregistrer
- Dans la liste des objectifs, cliquer sur Ajouter une préconisation
- Dans la fenêtre « Préconisation », le champ « Titre » contient une sélection de préconisations susceptibles de répondre à l’objectif. Chacune d’entre elles dispose d’une brève description, éditable à votre convenance. Une fois la préconisation sélectionnée, cliquer sur Enregistrer

Rattacher des préconisations Fidnet à un objectif personnalisé
Pour vous offrir davantage de liberté dans vos dossiers, il est possible de créer vous-même un objectif et d’y rattacher n’importe quelle préconisation pré-renseignée.
Pour créer un objectif personnalisé, cliquez sur Ajouter un objectif et renseignez votre objectif dans le champ « Titre ». Puis, cliquez sur Enregistrer.
Cliquez ensuite sur Ajouter une préconisation. La liste déroulante du champ « Titre » contiendra l’intégralité des 72 préconisations existantes dans l’application.
💡 Astuce :
Une fonction de recherche permet de trouver rapidement la préconisation souhaitée. Dans le champ « Titre », saisissez une partie de la préconisation recherchée. La liste se réduit alors aux éléments dont le titre contient les mots-clé fournis :

NB : Cette fonction de recherche est disponible dans toutes les listes de l’application.
L’édition « Synthétique et pédagogique » : une approche pédagogique et “commerciale” favorisant la prise de décision
Pour favoriser une meilleure compréhension et une mémorisation efficace de l’information de la part de vos clients et accélérer la prise de décision, nous mettons à votre disposition un nouveau rapport plus moderne, pédagogique et percutant.
Une édition concise et personnalisable
Reposant sur un socle d’éléments pédagogiques, de chiffres clés et de pistes de réflexions, cette édition sera ajustable en fonction du niveau de connaissance de votre client via la fonction « Créer votre rapport personnalisé ».
Un tout nouveau client pourra ainsi être sensible à la pédagogie et aux pistes de réflexions que vous partagerez avec lui (environ 25 pages) alors qu’un client plus ancien, pour lequel vous réalisez un suivi sera plus attentif aux chiffres clés liés aux impacts de vos actions (environ 15 pages).
Nous avons également apporté un soin particulier à la page de couverture pour laquelle vous pourrez ajouter votre logo, les mentions légales étant personnalisables en dernière page.
Accès à l’édition
L’édition “Synthétique et pédagogique” vient en remplacement de “Edition synthétique paysage”. Dans l’écran « Editions », elle est accessible depuis l’onglet « Générales ».

Contenu
L’édition « Synthétique et pédagogique » est une édition au format paysage sur deux colonnes pour mieux structurer la présentation et la rendre plus attrayante.
La page de couverture
Avec une image occupant la partie droite de la page de couverture, la première impression se veut plus chaleureuse. Les informations réunies sur la partie gauche sont limitées à l’essentiel pour une présentation sobre que vous pouvez personnaliser en y ajoutant votre logo depuis l’onglet « Administration ».

Le corps de l’édition
Chaque thème se divise en trois parties : une partie pédagogique, une deuxième sur la restitution du dossier et une dernière sur les pistes de réflexion.
La partie pédagogique
Elle a pour but d’expliquer les notions essentielles du thème abordé.

La restitution du dossier
Cette partie synthétique se concentre sur les points essentiels du dossier de votre client.

Pistes de réflexion
Afin d’ouvrir la discussion avec votre client, quelques orientations sont proposées pour sensibiliser vos clients aux solutions qui s’offrent à lui.

Note
Selon les établissements, l’édition « Synthétique et pédagogique » peut être absente ou venir en complément de l’édition synthétique paysage. En cas de doute, veuillez vous rapprocher de vos référents internes.
Prochaines étapes
Nous ne nous arrêtons pas là, d’autres évolutions vont être apportées à l’édition « Synthétique et pédagogique ».
- Une nouvelle page s’intercalera à la suite de la page de couverture, comprenant un texte de présentation et une image.
- Une personnalisation plus importante en vous offrant la possibilité de changer l’image de la page de couverture ainsi que celle de la page de présentation, puis de modifier le texte de la page de présentation.
Nous espérons que cette nouvelle évolution sera un atout dans votre relation client, c’est pourquoi nous serons particulièrement attentifs à vos retours.
Absence de vote sur le projet de loi de finances 2026
Habituellement, la mise à jour Big de la fin novembre (26/11/2025) intègre les évolutions prévues dans la loi de finances. En raison du rejet quasi unanime de la partie « recettes » par les députés du projet de loi de finances pour 2026 et face aux inéluctables évolutions qui seront apportées avant l’adoption définitive de la loi, aucune de ces dispositions n’est intégrée pour le moment. Nos experts restent bien entendu mobilisés pour suivre au quotidien l’évolution de la situation et vous assurer des mises à jour rapides lorsque l’actualité le nécessitera.
Calcul de la CDHR
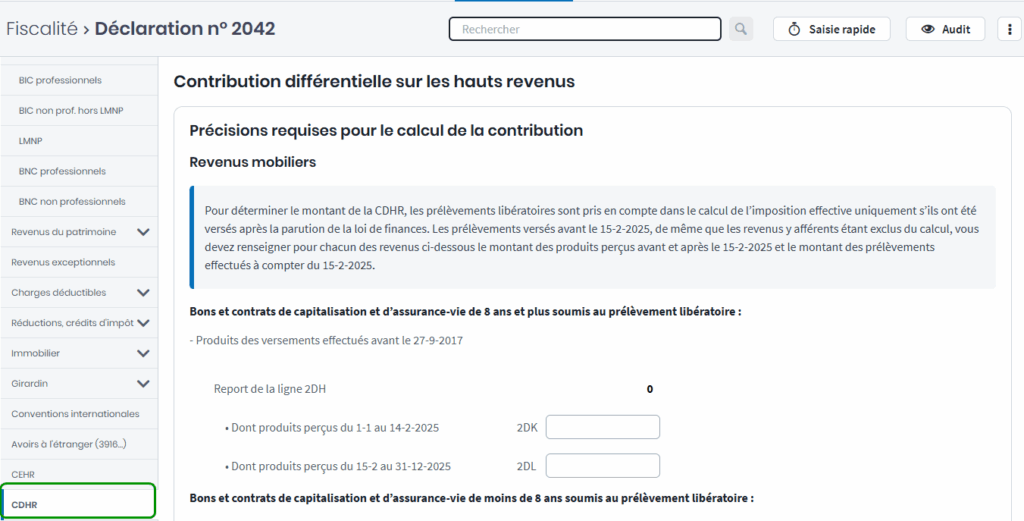
Cependant dans cette mise à jour (26/11/2025), les formulaires de saisie des déclarations sont ceux permettant une estimation plus précise du montant de l’impôt sur le revenu 2025 afin de calculer la CDHR.
Le calcul de la CDHR nécessitant l’estimation de l’impôt dû sur les revenus perçus en 2025, à l’ouverture de Big, vous êtes invité à positionner la date d’évaluation de vos dossiers en 2026 afin de permettre une estimation conforme de l’impôt sur le revenu 2025.
Nouvelles saisies dans la déclaration n°2042
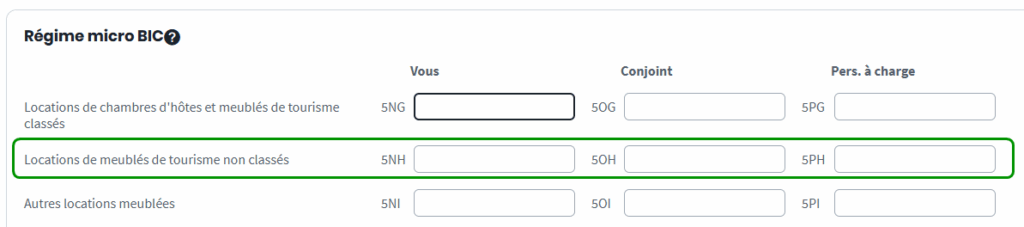
Distinction des locations de meublés de tourisme non classé
Pour répondre aux modifications apportées par la loi Le Meur (n°2024-1039 du 19-11-2024), la saisie des revenus des locations de meublés soumis au régime micro a été revu.
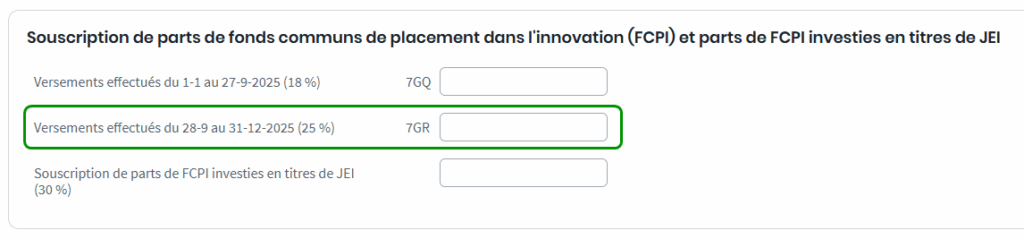
Ajout de zones de saisies dans la déclaration pour les FCPI et JEI
La hausse du taux de réduction d’impôt dite « Madelin » de 18% à 25% pour les versements effectués à compter du 28-9-2025 jusqu’au 31-12-2025, la partie FCPI a donc été modifiée afin d’avoir une distinction entre les versements effectués du 1-1 au 27-9-2025 (taux de 18%) et ceux effectués à compter du 28-9-2025 (taux de 30%). Un ajustement a également été réalisé dans cette partie puisque désormais, la réduction d’impôt s’ouvre également pour les FCPI investis dans des jeunes entreprises innovantes (JEI).
Estimer le montant de la CDHR
Le montant de la CDHR est calculé selon les règles fiscales en vigueur, le barème de l’impôt sur le revenu ainsi que les seuils et plafonds qui en découlent n’ont donc volontairement pas été modifiés dans cette mise à jour.
Vous pouvez désormais calculer le montant de la CDHR en saisissant vos revenus perçus du 1-1-2025 au 31-12-2025 et en complétant les éléments propres au calcul, tels que les retraitements, dans la nouvelle page de la déclaration n°2042 dédiée à cette contribution.
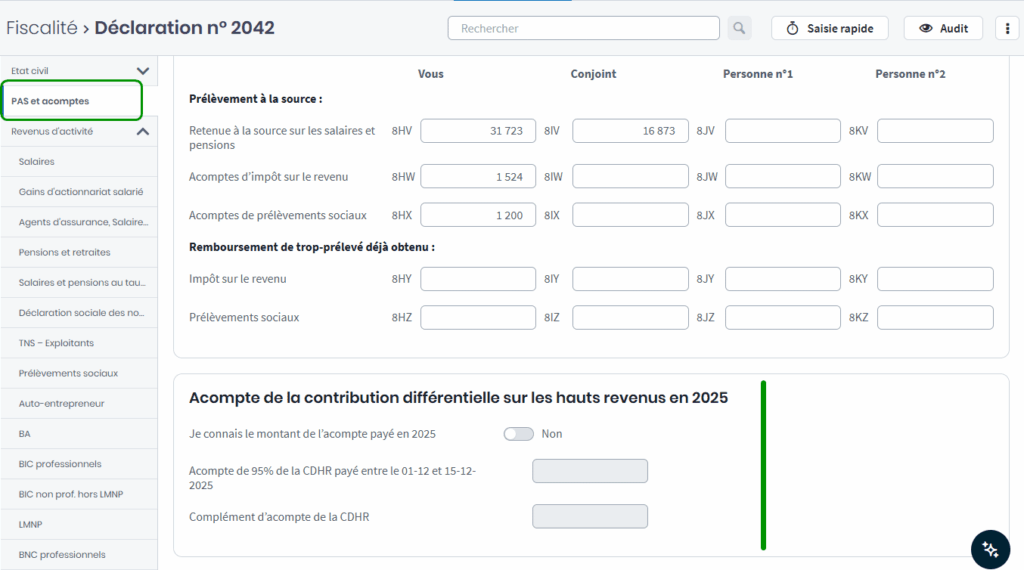
La page « Prélèvements à la source et acomptes » a également été ajustée afin de permettre la saisie du montant de l’acompte.
Nouveau simulateur sur les plus-values immobilières
L’ancien simulateur, de même que toutes les simulations effectuées avec celui-ci, restent accessibles jusqu’au 1er décembre.
Le nouveau simulateur a été conçu en conservant l’intégralité des fonctionnalités existantes.
Inclusion numérique
Fidèles à notre engagement en matière d’inclusion numérique, les évolutions apportées rendent le simulateur conforme aux dernières réglementations d’accessibilité en vigueur.
Interface modernisée et intuitive
Pour gagner en efficacité dans vos simulations, l’organisation du simulateur est plus claire avec la mise en avant des deux étapes, des titres de section plus marqués et la possibilité de sélectionner des options directement dans l’écran.
Les informations sur la cession et l’acquisition étant de même importance, elles ont été positionnées en vis-à-vis.

La présentation des résultats est aussi plus aérée pour mieux mettre en évidence les éléments importants.

Des éditions plus modernes
Enfin, les éditions ont également été revues pour se rapprocher des éditions générales de Big.

Évolutions des simulateurs
Taux de réduction des FCPI à 25%
En saisissant des FCPI depuis la partie « Optimisation de l’IR » ou depuis le simulateur « Diagnostic Impôt sur le revenu« , le taux de réduction appliqué pour ces simulations est de 25%.
Note : cette évolution est déjà disponible en saisissant des parts de FCPI depuis le patrimoine.

Enrichissement des éditions
Cette version est la première étape du projet majeur des éditions 2025. L’étape suivante consistera en l’ajout d’une édition synthétique au format paysage (entre 15 et 25 pages selon votre sélection) avec un tout nouveau visuel, une approche pédagogique et “commerciale” favorisant la prise de décision.
Mieux vous guider dans les rapports d’éditions
Pour accéder plus rapidement aux éditions les plus utilisées, l’ouverture de l’écran « Editions » s’ouvre systématiquement dans l’onglet « Générales ». La dénomination de l’onglet se veut plus explicite pour mieux guider l’utilisateur. Le nombre de rapports dans cet onglet a été réduit aux seuls rapports proposant une étude globale.
Vous y retrouvez bien entendu le nouveau rapport « Essentiel de l’étude ».

Essentiel de l’étude : une nouvelle édition courte et efficace pour mieux convaincre vos clients
Vous souhaitez remettre un rapport très court à votre client tout en réalisant un bilan global de sa situation ? Le novueau rapport « Essentiel de l’étude » est fait pour vous.
Condensé en 5 pages, il reprend les graphiques et les indicateurs les plus pertinents des thématiques traitées dans BIG. Ajoutez à cela une page de couverture avec votre logo et vos éventuelles mentions légales, Big met à votre disposition un document court et efficace à remettre à vos clients.

Des graphiques plus soignés et plus lisibles
Pour un rendu plus professionnel, un travail important a été mené sur la restitution des graphiques dans les éditions.
Tout d’abord, leur présentation est plus homogène avec :
- une même largeur et une même hauteur pour les histogrammes
- une largeur unique pour les barres horizontales
- une taille commune à tous les anneaux ont la même taille, par exemple
Les légendes sont plus lisibles en conservant toujours la même taille et les montants sont mis en évidence.

Des nouveautés dans la retraite et la prévoyance
Indemnisation des salariés non titulaires de l’Etat
Suite au Décret 2025-197, les indemnisations des congés maladie ordinaire des agents contractuels de la fonction publique d’Etat passent de 100 % à 90 % de leur revenu au cours des 3 premiers mois, puis la moitié de leur traitement indiciaire au cours des 9 mois suivants. Pour les contractuels des fonctions publiques territoriale et hospitalière, l’indemnité journalière est toujours liée à leur ancienneté en termes de montant et de durée.
Dans Big, ce changement concerne le type de cotisant « Classique de l’Etat » de la profession « Salarié non titulaire de l’Etat ».
Nous avons saisi cette opportunité pour introduire une distinction claire entre les contractuels de la fonction publique selon leur fonction publique d’appartenance. Ainsi vous trouverez dans la liste « Type de cotisant » :
- Classique de l’Etat (pour la fonction publique d’Etat)
- Classique de la fonction hospitalière (pour la fonction publique hospitalière)
- Classique des collectivités territoriales (pour la fonction publique territoriales)

Mise à jour des paramètres
Retraite
Les professions concernées sont :
- Notaire (CPRN)
- Expert-comptable (CAVEC) : Mise à jour des statuts sur la bonification et la surcote
- Avocat (CNBF) : les cotisations de la retraite de base ont été modifiées
Prévoyance
Les professions concernées sont :
- Médecin (CARMF)
- Agents généraux d’assurance (CAVAMAC) : Modification des statuts du régime invalidité décès au 01/10/2025
Éditions retraite : amélioration de la page « Pension de base » de l’Assurance retraite
La page pension de base des salariées est enrichie d’explications pédagogiques pour une meilleure compréhension du calcul de la retraite de base.
Mieux comprendre le calcul de la pension Assurance retraite
La page « Pension de base » servie par le régime de l’Assurance retraite est remaniée afin de mettre en avant les éléments du calcul de la pension à partir de la formule théorique.

Chaque paragraphe apporte un éclairage sur un composant : salaire annuel moyen, trimestres acquis et exigés, taux de la pension. En plus des éléments chiffrés, des informations ont été ajoutées pour expliquer les notions clefs telles que le taux plein, la décote, la surcote, etc.

Enfin la comparaison des trimestres exigés et des trimestres acquis, étant une donnée centrale du calcul, elle est illustrée au travers d’un nouveau graphique permettant une comparaison visuelle :

Évolutions dans le volet Patrimoine : FCPI et optimisation de l’IR
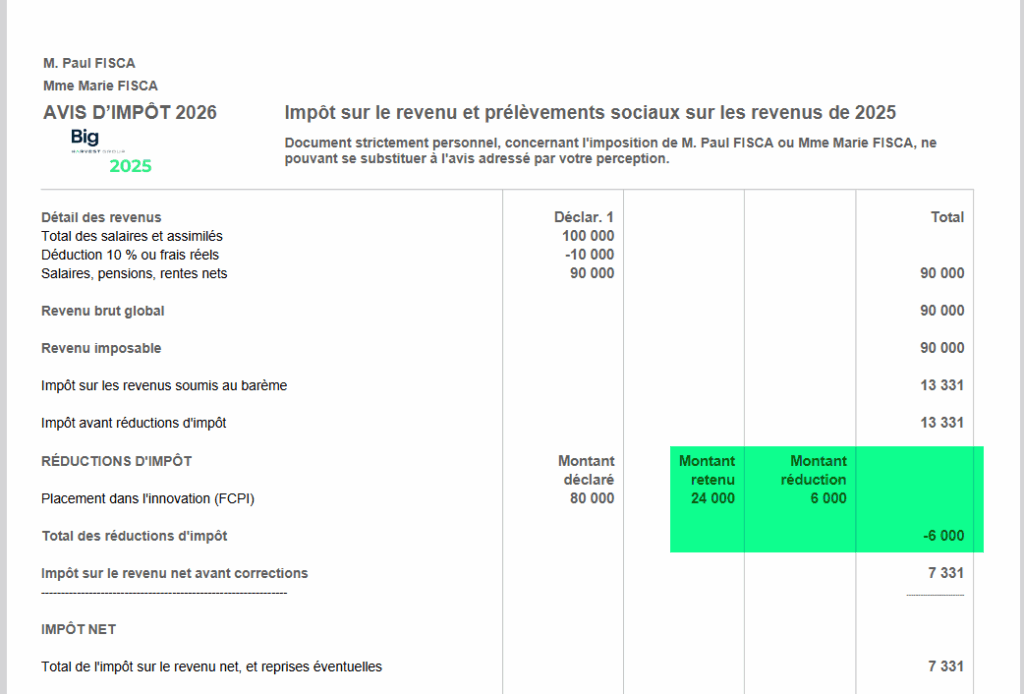
FCPI : taux de réduction passe de 18 % à 25 %
Le taux de réduction est porté à 25 % pour les FCPI dont la date de souscription est comprise entre le 28 septembre et le 31 décembre 2025.
Dans Big
Le taux de 25 % est appliqué en saisissant un actif de nature Parts de FCPI avec une date de souscription comprise entre le 28 septembre et le 31 décembre 2025.
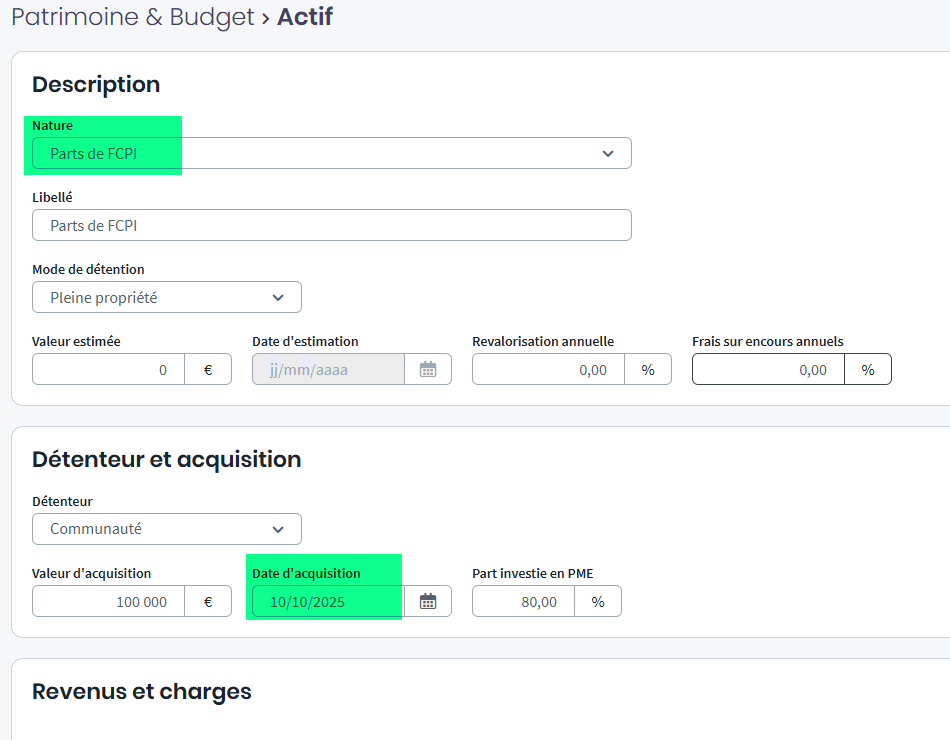
En positionnant la date d’évaluation du dossier en 2026, vous pouvez constater l’application du taux de 25 % :
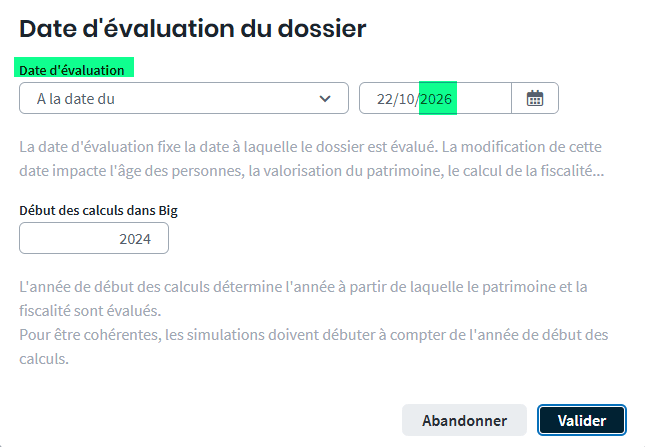
Par exemple dans l’avis d’imposition :
Dans « Optimisation de l’IR » et « Diagnostic Impôt sur le revenu »
La mise en place des évolutions pour les FCPI prend plus de temps. L’évolution du taux de 25 % sera mise à disposition autour du 31 octobre.Mention « Bien donné » dans la liste des actifs
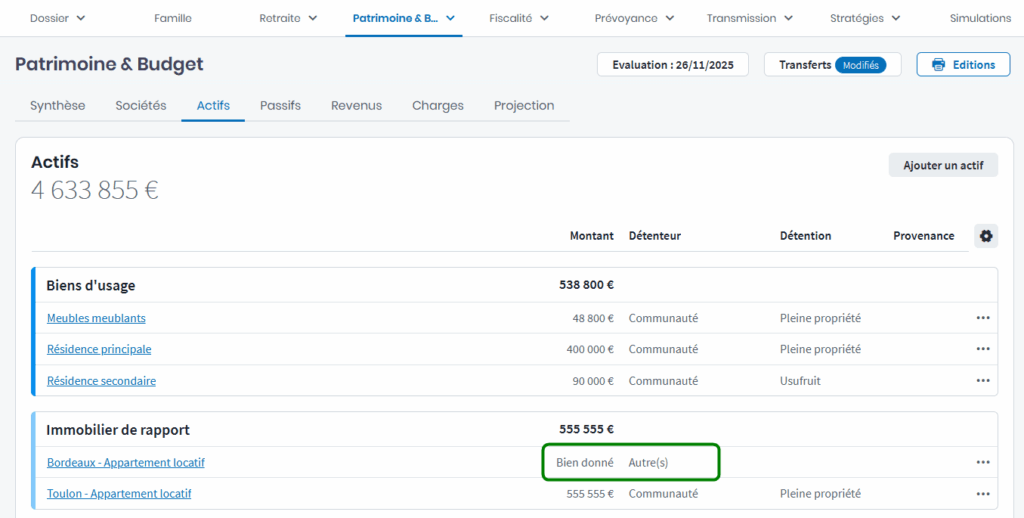
Pour voir rapidement qu’un actif est donné totalement en pleine propriété, une mention « Bien donné » apparaît dans la colonne « Montant » et la mention « Autre(s) » dans la colonne « Détenteur ».
Du nouveau dans le simulateur immobilier et l’aide à la saisie
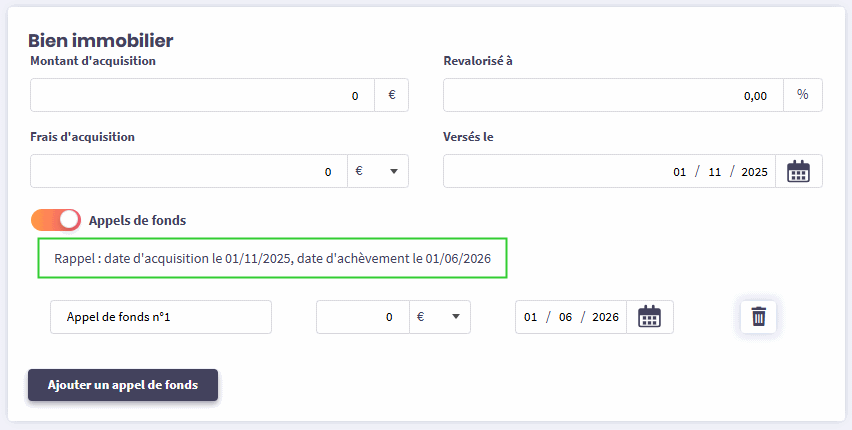
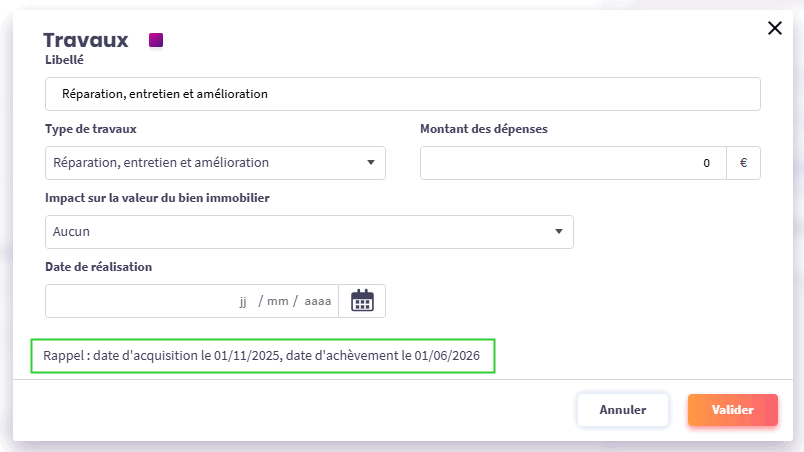
Donner des repères lors de la saisie des travaux et appels de fonds
Pour vous éviter de renseigner des travaux ou des appels de fonds en dehors des dates de simulation, les dates d’investissement et d’achèvement sont rappelées dans les écrans de saisie des travaux et des appels de fonds.
Prix de cession proposé par défaut plus précis
Autre évolution aidant à la saisie, lors de l’activation du bouton switch Le bien est cédé au terme de l’opération le champ Prix de cession calcule automatiquement le prix de cession en prenant en compte :
- Le prix de l’immeuble revalorisé sur toute la période de la simulation
- Le montant des travaux augmentant le montant d’acquisition.
Ces travaux sont revalorisés au taux de revalorisation de l’immeuble, à partir de leur date de réalisation. - Le prix du terrain revalorisé.
Ce point concerne uniquement les simulations de location meublée.
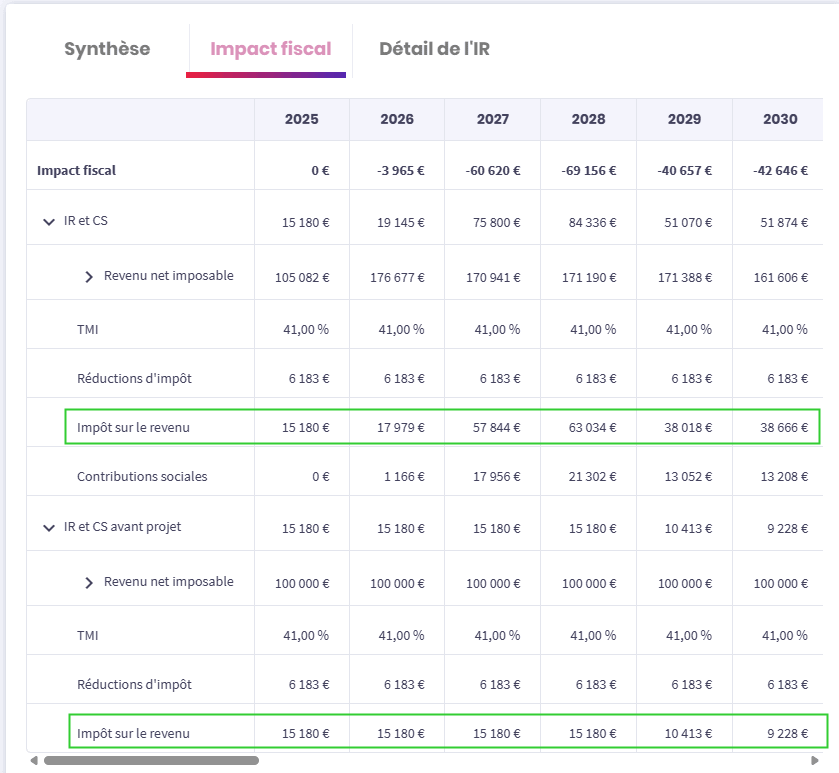
Présentation de l’impôt sur le revenu dans le tableau Impact fiscal
Enfin, un nouveau résultat a été ajouté dans le tableau Impact fiscal de l’onglet Résultats. Il s’agit de l’Impôt sur le revenu avant et après projet.
Cet ajout vous permet de retrouver plus facilement le montant présenté dans la ligne IR et CS en additionnant les lignes Impôt sur le revenu et Contributions sociales.
Amélioration du traitement des exonérations liées aux biens ruraux
Vous pouvez désormais préciser la durée d’engagement de conservation des biens ruraux loués à long terme et parts de groupements fonciers agricoles (GFA) afin de gagner en précision dans le calcul de l’exonération.
Dans les actifs de type Biens ruraux loués à long terme ou Parts de GFA, GAF, GFV et GFR, retrouvez dans la section Cession et transmission, les différentes durées d’engagement de conservation regroupées dans la liste déroulante Exonération de transmission.
Par défaut, Big retient l’engagement de conservation le plus long, soit plus de 18 ans, correspondant à une exonération de 75 % jusqu’à 20 000 000 € et 50 % au-delà. Cette règle s’applique aux successions et donations réalisées à partir du 15 février 2025, tout comme l’engagement de conservation entre 5 et 18 ans : 75 % jusqu’à 600 000 € et 50 % au-delà.
Dans le cadre d’une donation antérieure, veillez à bien choisir la période durant laquelle la donation a eu lieu afin que Big applique le régime fiscal adéquat. Par exemple, pour une donation réalisée le 1er mars 2023, sélectionnez l’un des choix suivants :
- Biens ruraux & GFA – engagement de conservation de plus de 10 ans (2023-2025)
- Biens ruraux & GFA – engagement de conservation 5 à 10 ans (2023-2025)
Retrouvez le montant de l’exonération calculé sur la page “Masse successorale” paragraphe “Masse successorale, masse fiscale” en cas de succession, et le montant de la valeur de la donation nette d’exonération sur les pages “Donations” le cas échéant.
Découvrez le nouvel assistant IA Big
Bénéficiez d’une aide utilisateur enrichie par l’intelligence artificielle !
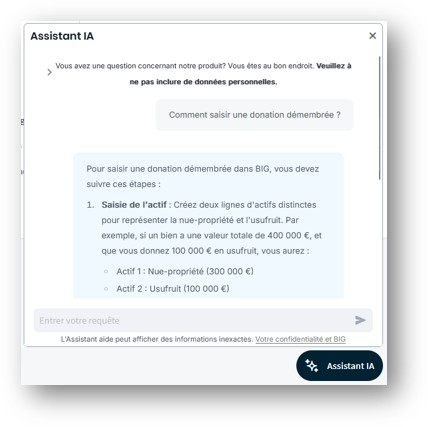
Discrète et toujours disponible, elle se matérialise par un petit bouton rond situé en bas à droite de votre écran.
Un simple clic suffit pour ouvrir une boîte de dialogue et poser vos questions ou rédiger un prompt : l’Aide Utilisateur vous répond instantanément.
Notre ambition ? Vous offrir des réponses plus rapides et plus pertinentes pour faciliter votre utilisation de Big au quotidien.
Note : en l’absence de cette fonctionnalité dans votre Big, nous vous remercions de vous rapprocher de votre responsable ou de votre administrateur.
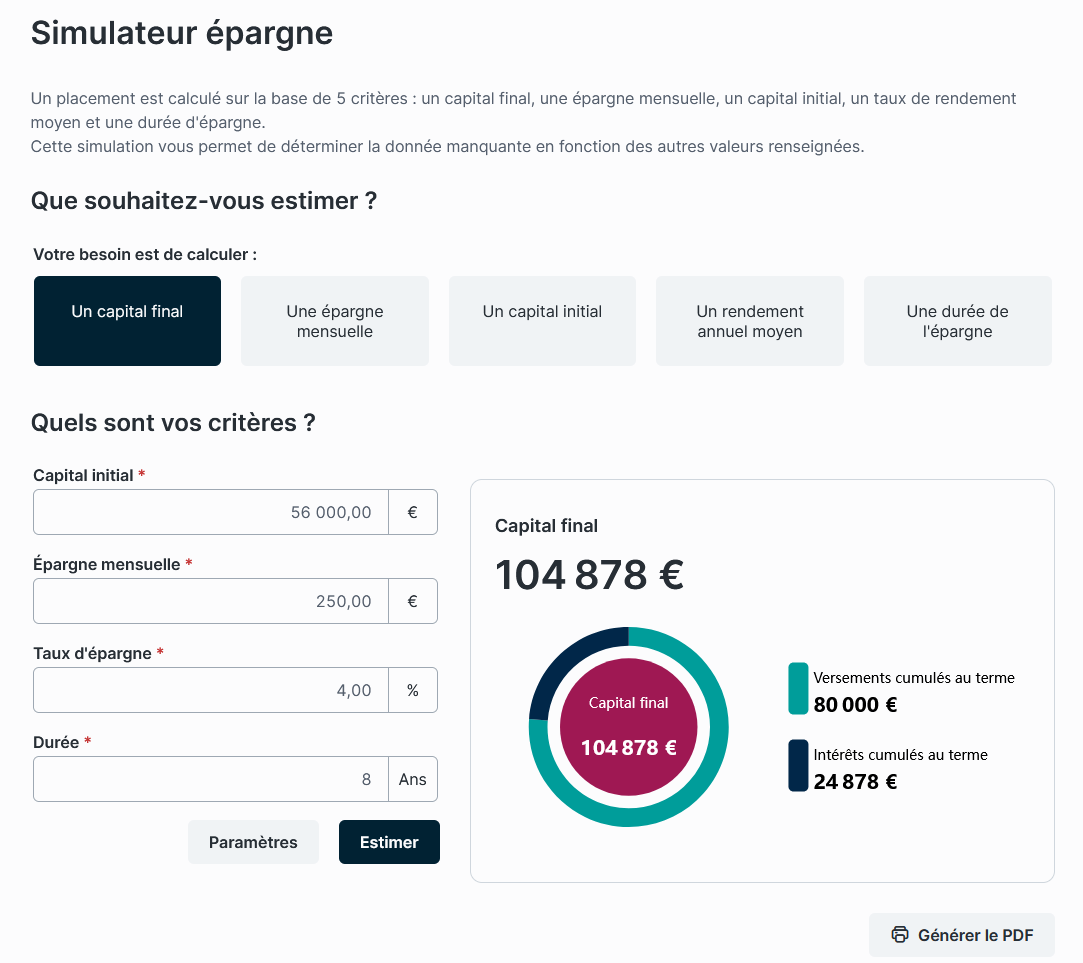
Le simulateur Epargne fait peau neuve
Pour rappel, il est accessible depuis l’onglet Simulateurs du tableau de bord.
Améliorations diverses
- Projection de l’impôt sur le revenu : ajustement des libellés du plafond global des niches fiscales
- Dans la saisie d’un revenu, Big indique l’âge et la date de départ en retraite quand le revenu est perçu jusqu’au départ en retraite
- Indication sur les transferts vers les déclarations : afin d’attirer votre attention quand les informations du dossier n’alimentent plus les déclarations, la mention « Modifiés » apparaît sur le bouton Transferts dès que vous renseignez des données dans l’une des déclarations n°2042, n°2044, IFI
Déduire les amortissements lors de la cession d’un LMNP
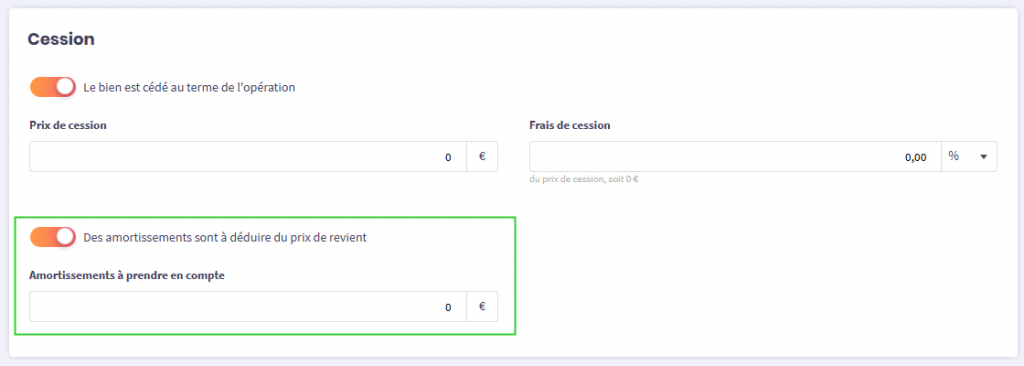
Dans vos simulations de location meublée non professionnelle, il est désormais possible d’ajouter les amortissements à déduire du prix de revient en cas de cession au terme de la simulation.
Pour cela, il suffit d’activer le switch « Des amortissements sont à déduire du prix de revient« , puis saisir le montant des amortissements à prendre en compte.
Détentions des sociétés présentées à la date d’évaluation du dossier
Dans l’onglet Sociétés, la liste des détenteurs et le schéma de détention indiquent désormais les participations à la date d’évaluation du dossier.
Vous bénéficiez ainsi d’une vision fidèle de l’organisation capitalistique à un instant donné, tenant compte des dates d’acquisition et de cession renseignées au niveau des titres de chaque associé.
Cela vous permet également d’illustrer de manière concrète les effets d’opérations patrimoniales (réorganisation de capital, acquisition/cession de titres, entrée/sortie d’associés…) dans le cadre de vos préconisations.
Exemple
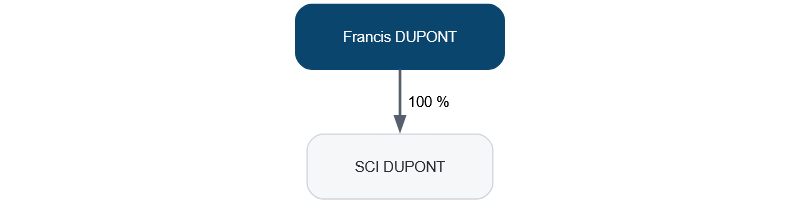
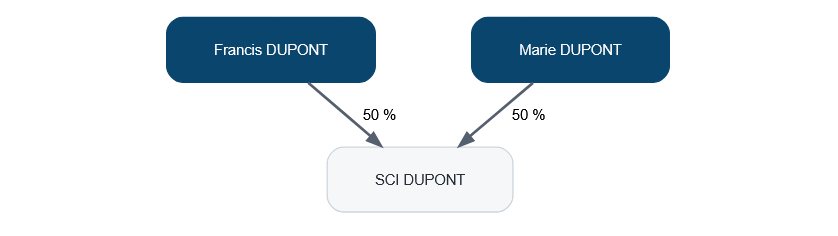
Un associé détenant la totalité du capital d’une société cède le 01/08/2025 la moitié de ses titres à une nouvelle associée.
Si la date d’évaluation est antérieure au 01/08/2025, le schéma de détention contient un seul associé.
Si la date d’évaluation est postérieure ou égale au 01/08/2025 le schéma de détention contient les deux associés et leurs détentions respectives.
Nouvelle exonération pour don de sommes d’argent exonéré
Entrée en vigueur le 15 février 2025, la nouvelle exonération de dons de sommes d’argent, destinée à l’acquisition d’un logement ou à la réalisation de travaux de rénovation énergétique, est désormais disponible dans Big.
Saisissez-la dans l’écran Libéralités, accessible depuis l’onglet Transmission > Libéralités.

Cliquez sur le bouton « Ajouter » dans l’encart « Donations » et retrouvez cette nouvelle exonération sous le libellé « Don d’argent pour résidence principale (2025) » .

Indiquez ensuite le donateur via le champ « Réalisée par », précisez la date de la donation, puis sélectionnez les liquidités à transmettre aux bénéficiaires de votre choix.
Vous retrouverez ensuite dans la page « Résultats » des éditions « Donation » un rappel du cadre fiscal applicable ainsi que le détail des calculs : valeur de la donation, montant exonéré ou encore droits de donation à payer.

Personnalisation du logo dans les rapports d’édition
Soucieux de répondre aux demandes croissantes de personnalisation exprimées par nos clients, il est désormais possible d’insérer son propre logo sur la page de couverture des différents rapports d’édition.
Pour cela, rendez-vous sur l’onglet « Administration » puis « Votre structure » et cliquez sur :
- « Ajouter un logo sur l’édition portrait » pour les éditions au format portrait, telles que l’édition complète ou l’édition synthétique portrait
- « Ajouter un logo sur l’édition paysage » pour personnaliser l’édition synthétique au format paysage

Sélectionnez l’image de votre choix à l’aide de l’encart prévu à cet effet

Vous visualisez immédiatement un aperçu de la page de couverture avec le logo inséré. Vous pouvez ensuite redimensionner l’image et la positionner librement à l’intérieur de la zone délimitée par des pointillés, en la faisant glisser à l’endroit souhaité.

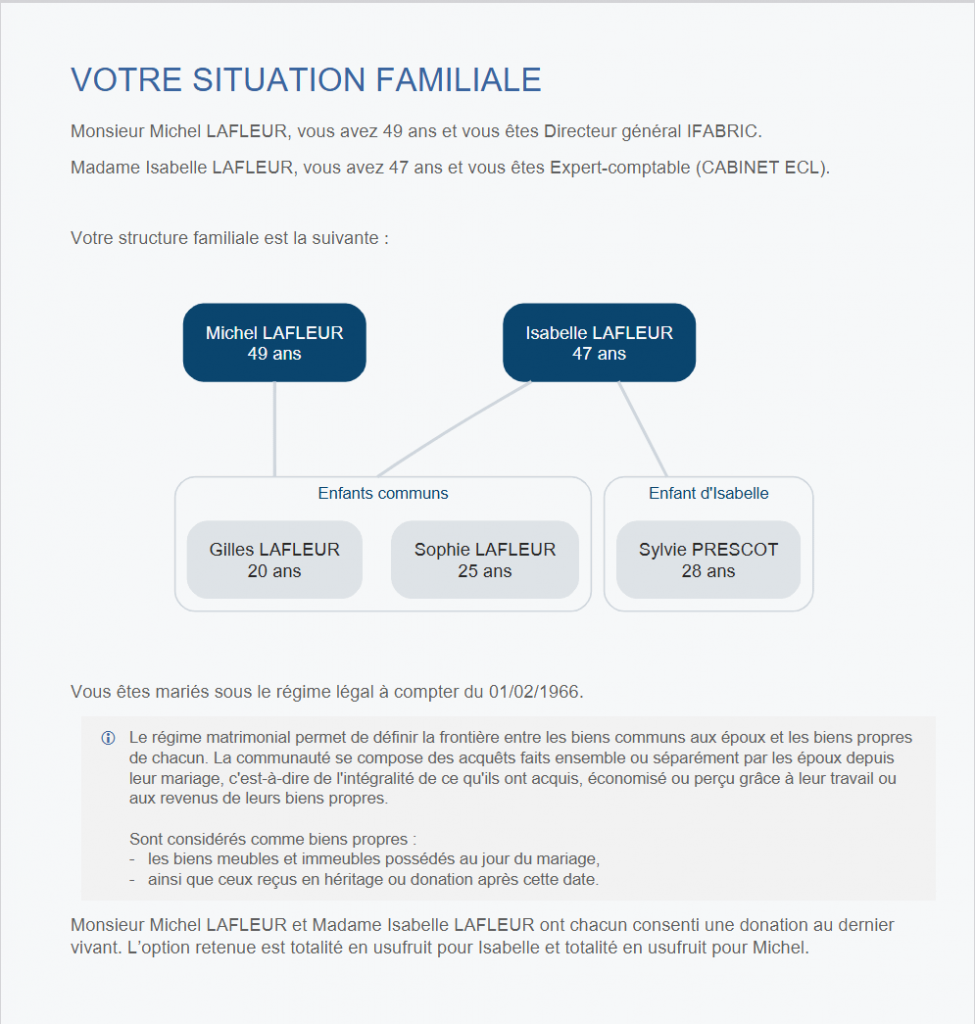
Une présentation plus harmonieuse du graphique Famille
Les couleurs du graphique Famille se démarquaient du reste des éditions, créant un contraste visuel trop fort. Afin d’offrir une restitution plus cohérente et agréable à l’œil, nous avons opté pour une palette de couleurs plus neutres et retravaillé légèrement la présentation graphique.
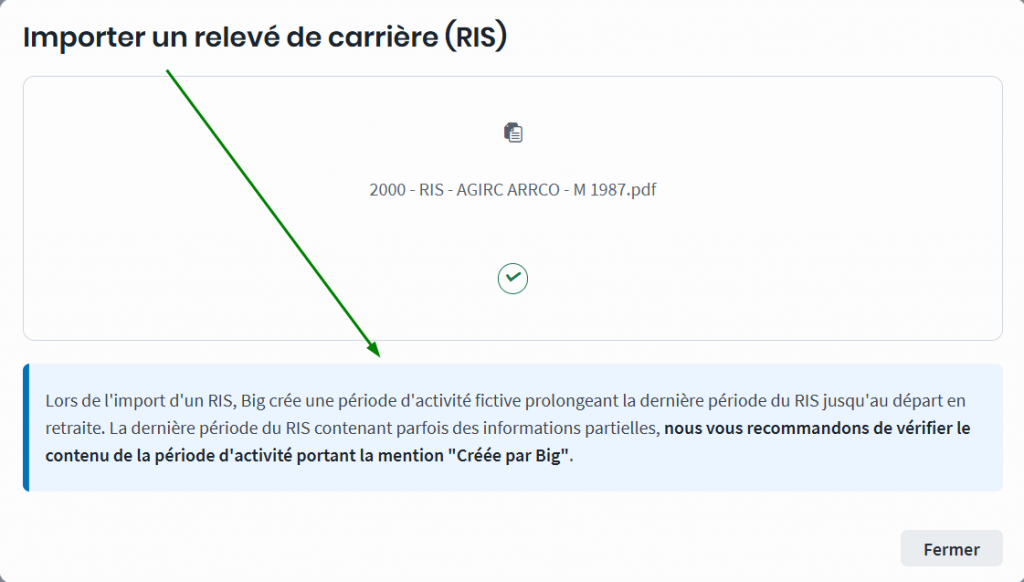
Avertissement en présence d’un RIS incomplet
Dans les relevés de carrière (RIS), certaines informations — comme les revenus — peuvent être absentes. Pour réaliser malgré tout une estimation, Big génère automatiquement une période d’activité fictive, en s’appuyant sur les données les plus récentes disponibles dans le RIS.
Cependant, ces absences peuvent entraîner une estimation de retraite moins fiable.
C’est pourquoi, à l’issue de l’import d’un RIS, un message d’alerte vous informe désormais de la création d’une période fictive et vous invite à en vérifier le contenu.
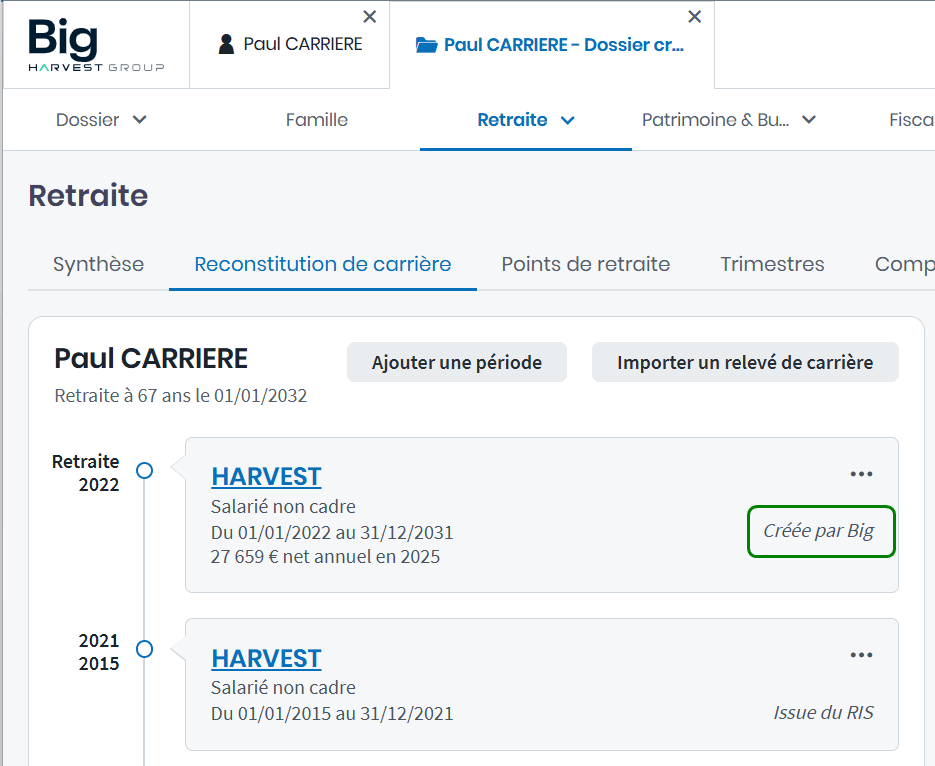
Dans l’onglet Reconstitution de carrière, la période fictive est clairement identifiée par la mention
« Créée par Big », afin de vous permettre de la repérer facilement.
Découvrez la mise à jour du simulateur Plus-values immobilières
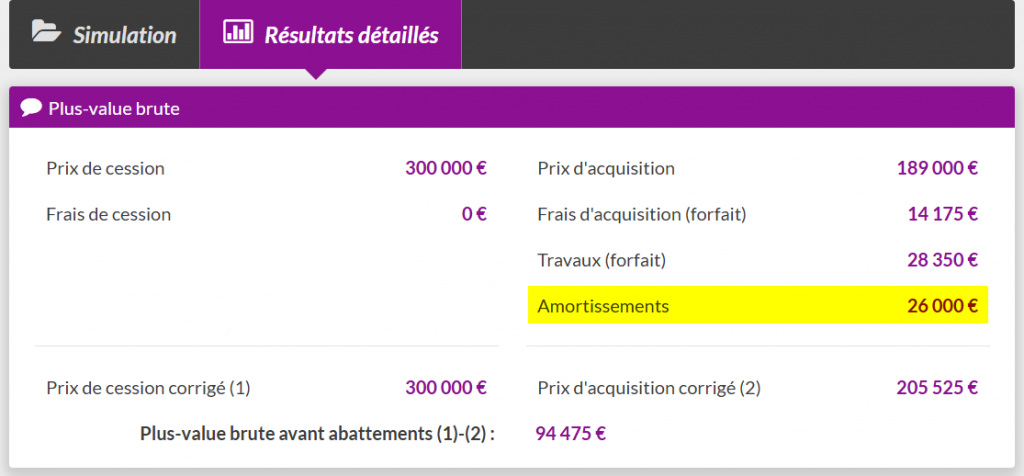
LMNP : prise en compte des amortissements dans le calcul de la plus-value
Contexte
Le législateur a souhaité mettre fin au double avantage fiscal qui permettait à un loueur en meublé non professionnel de déduire l’amortissement de son résultat tout en ne le prenant pas en compte dans le calcul de la plus-value en sortie.
Pour les cessions réalisés par les particuliers intervenant à compter du 15 février 2025, les amortissements pratiqués pendant les périodes de location meublée doivent être déduits du prix d’acquisition pour le calcul de la plus-value immobilière.
Évolution
Dans le simulateur, lorsque vous sélectionnez le type de bien « Immeubles loués à titre non professionnel (LMNP) », une nouvelle saisie apparaît dans les caractéristiques de l’acquisition permettant de renseigner le montant global d’amortissements pratiqués durant la location LMNP.
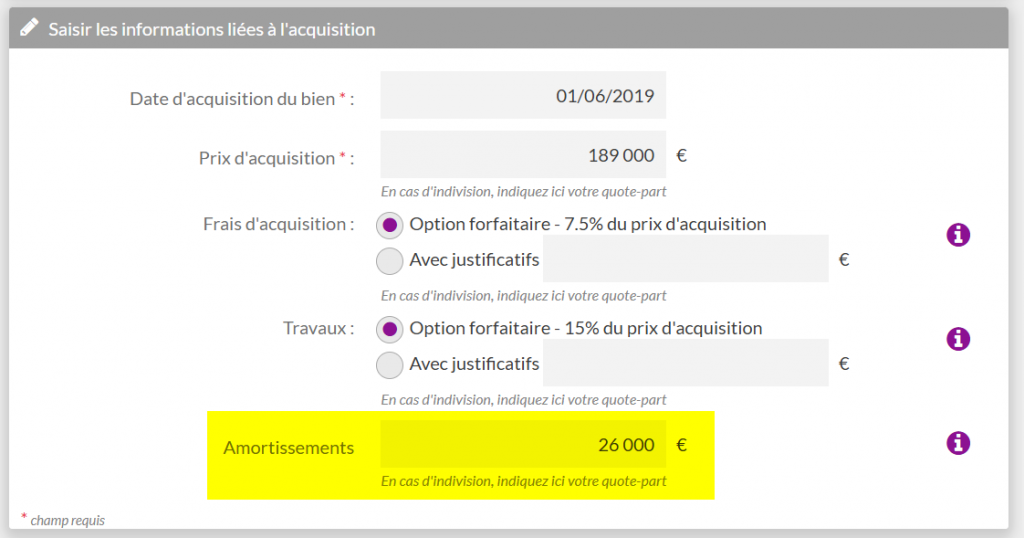
Le calcul de la base imposable prend alors en compte l’amortissement dans le retraitement du prix d’acquisition
Évolution de l’interface
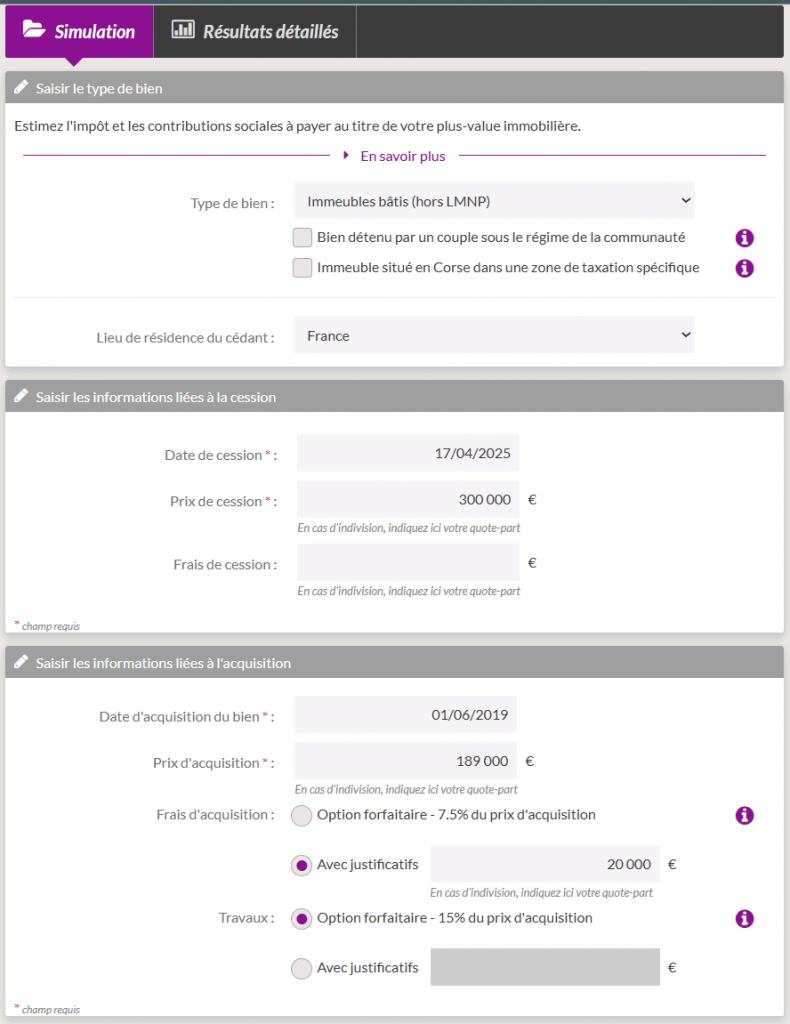
Afin de proposer une interface de saisie plus efficace, toutes les saisies s’effectuent à présent dans une seule page. Vous pouvez notamment ajuster directement sur le détail des frais d’acquisition.
Par ailleurs, la cession étant l’élément central de ce simulateur, les informations de cession sont positionnées avant celles de l’acquisition permettant de facilité les contrôles effectués.
Calculez la retraite des salariés relevant du régime des Industries Électriques et Gazières
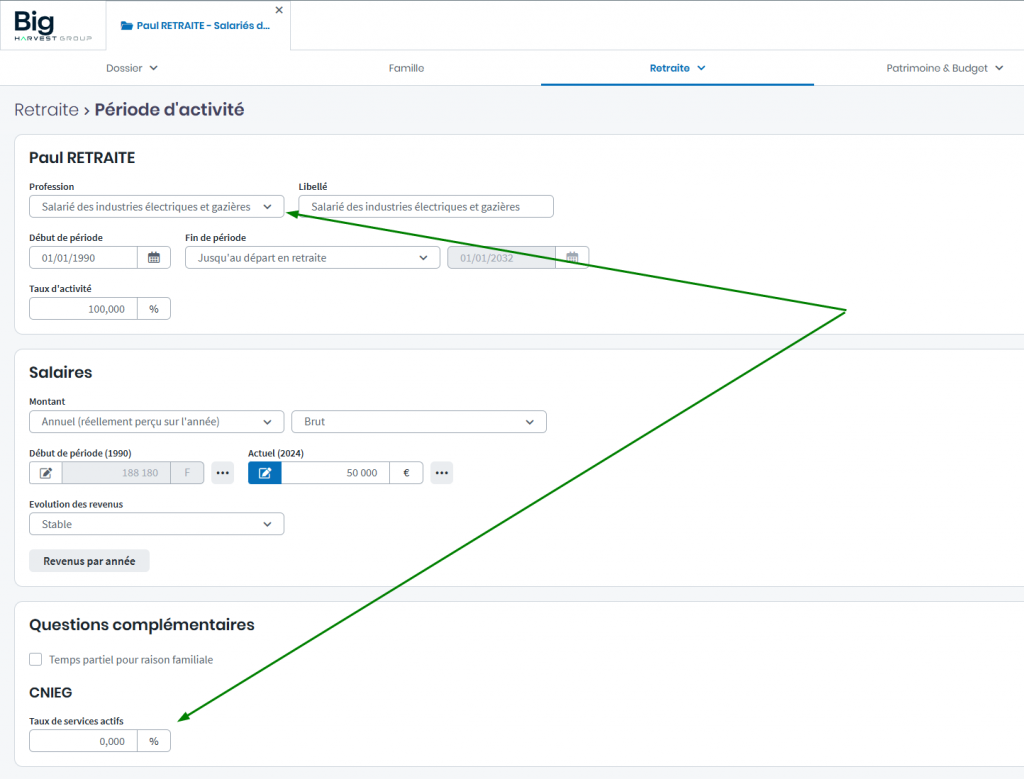
Afin de gérer les spécificités de vos clients cotisant au régime spécial CNIEG lors de leur carrière, Big propose une nouvelle profession « Salarié des industries électriques et gazières ». Comme pour toutes les professions dans Big, il va de soi que son incidence en termes de retraite et de prévoyance est prise en compte.
En renseignant une période d’activité avec cette profession, manuellement ou en important un RIS, les règles particulières à ce régime sont appliquées. Les spécificités concernent essentiellement la retraite dont les caractéristiques principales sont :
- le montant de la pension de retraite correspond à 75 % du dernier revenu modulé par le rapport entre le nombre de trimestres validés et le nombre de trimestres nécessaires pour atteindre le taux plein
- des bonifications de durée sont accordées en fonction du taux de services d’actifs aux salariés recrutés avant 2009
Bon à savoir
La réforme des retraites s’applique tout de même à ce régime, bien qu’il soit fermé, avec le recul de l’âge de la retraite et la hausse du nombre de trimestres requis pour l’obtention du taux plein.
Conséquences de la fermeture du régime
Le régime spécifique des Industries Electriques et Gazières est fermé depuis le 30 septembre 2023, cependant selon la date d’entrée dans l’entreprise, il est encore possible d’être affilié.
- Si la date d’entrée est postérieure au 30 septembre 2023, ces salariés sont affiliés au régime général et à l’AGIRC-ARRCO. Dans Big, ils doivent donc être renseignés en tant que « Salarié »
- Si la date d’entrée est antérieure au 30 septembre 2023, ces salariés bénéficient toujours du régime (clause dite du « grand-père »)
Découvrez la nouvelle version du simulateur Profil investisseur
Découvrez la nouvelle version du simulateur Profil Investisseur, conçue pour vous offrir une expérience utilisateur intuitive et des fonctionnalités enrichies, afin de mieux accompagner vos clients dans leurs choix d’investissement.
Un questionnaire centralisé et structuré pour plus d’efficacité
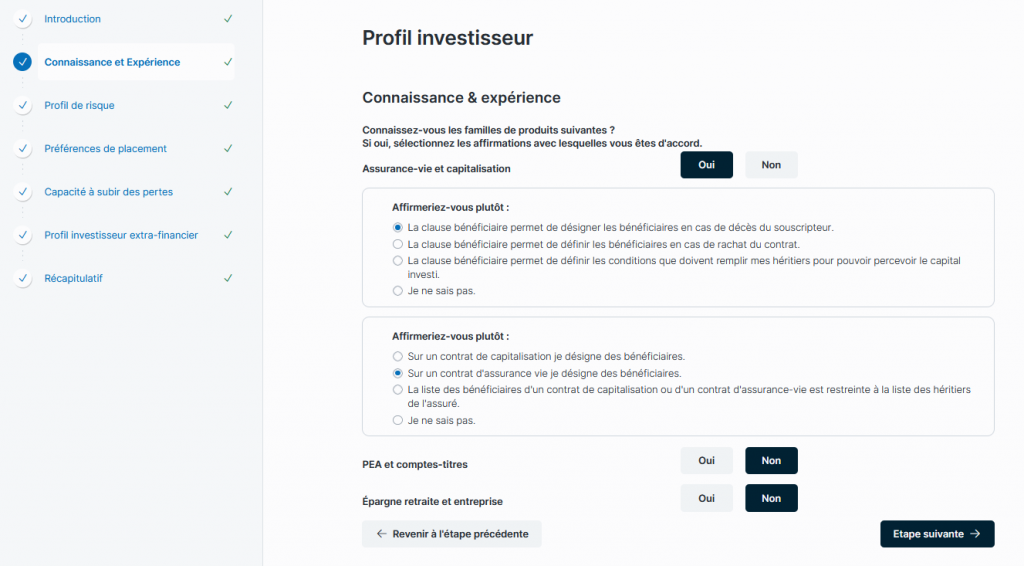
Le simulateur propose désormais un parcours unique regroupant toutes les étapes clés :
- évaluation des connaissances et de l’expérience sur les produits financiers
- détermination du profil de risque pour adapter les solutions proposées
- identification des préférences de placements
- spécification de la situation financière et de la capacité à supporter des pertes, pour évaluer la résilience de vos clients face aux aléas du marché
- détermination des préférences ESG (critères environnementaux, sociaux et de gouvernance)
Une navigation simplifiée
Grâce à un menu latéral, vous pouvez suivre facilement l’avancement des différentes étapes.
Un récapitulatif clair
À la fin du parcours, un écran récapitulatif restitue une vue complète du profil de votre client.
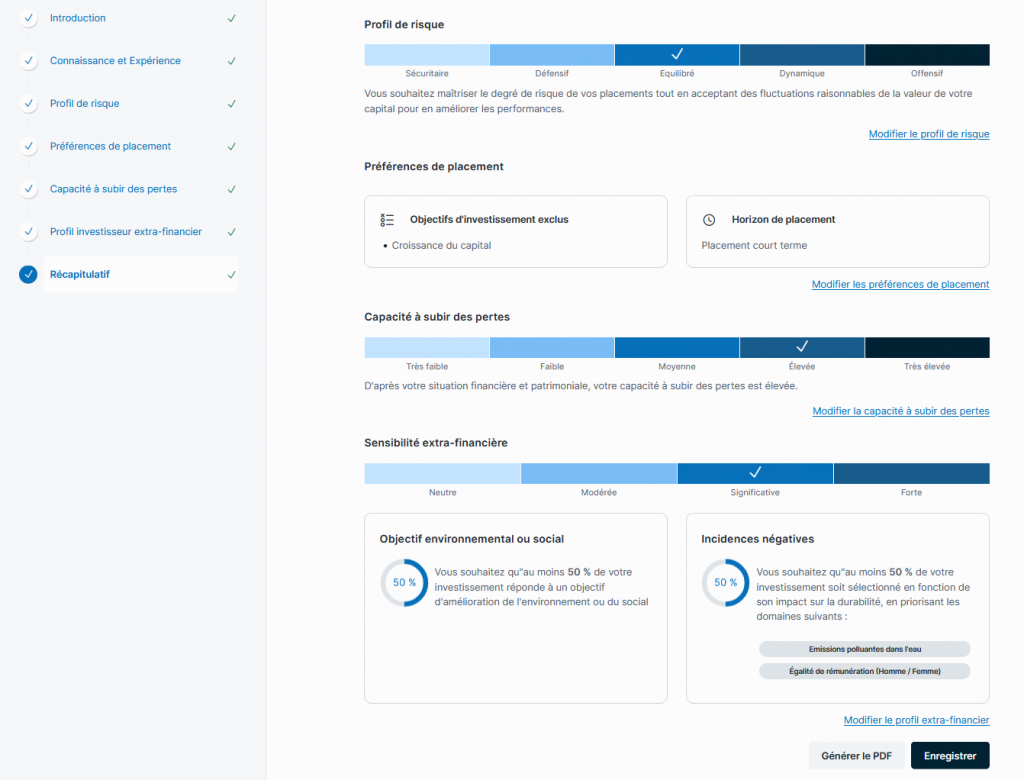
Édition à remettre à votre client
Vous pouvez générer un document à destination de votre client, avec deux niveaux de présentation :
- une synthèse regroupant les résulats principaux
- une vision détaillée, reprenant l’ensemble des réponses fournies au cours du questionnaire
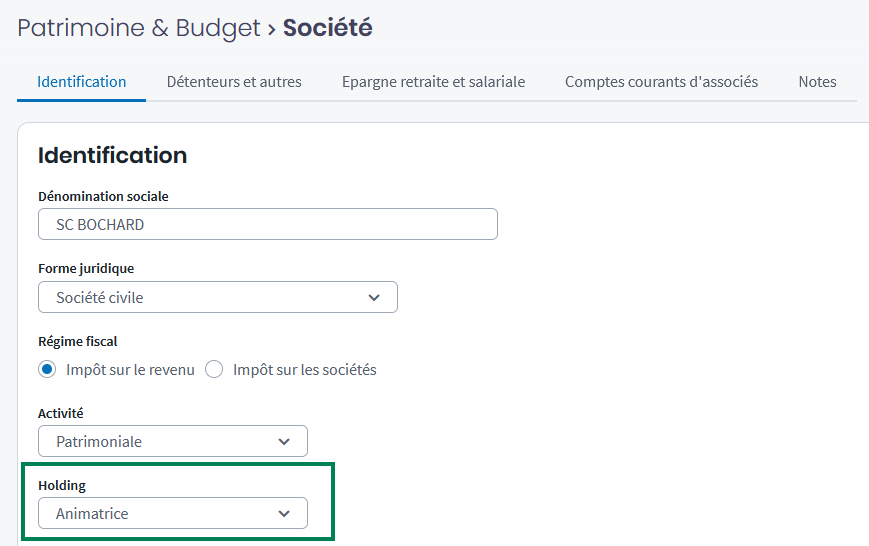
Identifiez une société en tant que holding
Afin d’améliorer la lisibilité de l’organisation des groupes, Big propose d’identifier la holding de ce groupe. Ainsi dans l’écran de saisie de chaque société, un nouveau champ « Holding », permet d’indiquer si la société est une holding animatrice ou holding passive.
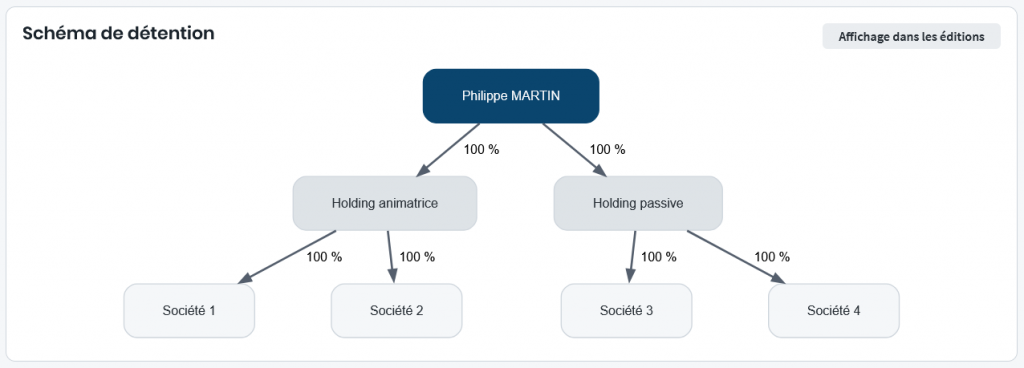
Visualisez les holding dans le chéma de détention
Dans le schéma de détention, les sociétés ayant le statut de holding animatrice ou holding passive apparaissent en gris foncé, facilitant leur repérage visuel. Les sociétés qui ne sont pas des holdings conservent leur couleur habituelle (gris clair), garantissant une distinction claire et intuitive.
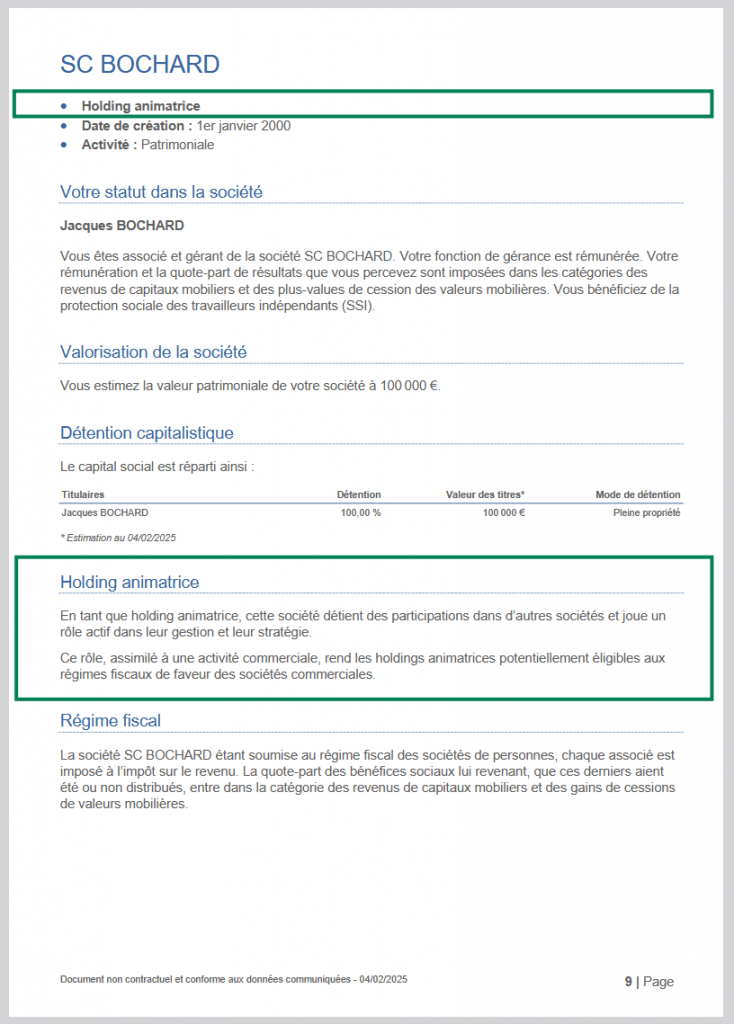
Restituez l’information à votre client
Afin de vous offrir des rapports plus complets et professionnels, les documents générés par l’application intègrent désormais des informations précises et structurées sur les holdings au niveau de la page dédiée à chaque société :
- ajout d’une mention sous le titre : « Holding animatrice » ou « Holding passive » est désormais affichées en liste à puces sous le nom de société
- section explicative : une section intitulée « Holding animatrice » ou « Holding passive » est ajoutée à la page de chaque société holding. Ce paragraphe détaille les implications du statut de holding animatrice ou passive, permettant de fournir une information plus complète et pertinente à vos clients
Renseignez la part soumise à l’IFI d’une société
Pour simplifier la saisie de la proportion de l’actif investie dans l’immobilier, la part soumise à l’IFI, déjà disponible dans les Sociétés Civiles Immobilières, a été étendue à d’autres sociétés.
Ce champ détermine le montant transféré dans la déclaration de l’Impôt sur la Fortune Immobilière (IFI) à partir de la valeur estimée des parts détenues par le client et le conjoint.
Les financements associés à ces titres sont également pris en compte dans les passifs déductibles de la déclaration IFI, à hauteur de la part soumise à l’IFI.
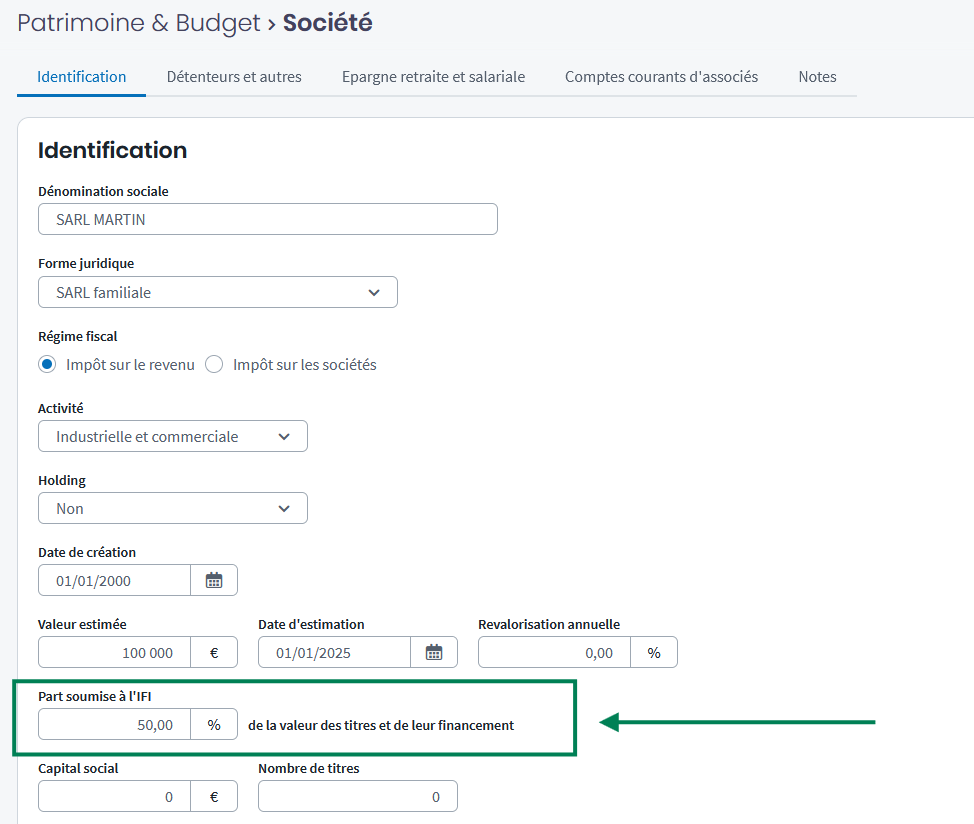
Les sociétés concernées sont :
- EARL pluripersonnelle
- SA à conseil d’administration
- SA à directoire
- SARL familiale
- SARL non familiale
- SAS
- SCEA/SCEV
- Société civile patrimoniale
- SELARL
- SNC
- Société civile professionnelle
Mise à jour de paramètres retraite et prévoyance
En début de chaque année de nombreux paramètres retraite et prévoyance sont mis à jour par l’Etat, la CNAV ou les caisses de retraite. Ils sont dès maintenant présents dans Big, ainsi que les coefficients de revalorisation des traitements et salaires.
Par ailleurs, l’inflation sur les revenus 2024 est aussi prise en compte.
Mieux vous guider dans les hypothèses de retraite anticipée
Estimer plus précisément la retraite anticipée au titre de la pénibilité ou de l’inaptitude grâce à la distinction de ses deux paramètres dans les hypothèses de la retraite.
Un premier paramètre « Retraite pour pénibilité » est dédié à la pénibilité et son activation permet de renseigner le nombre de trimestres du compte professionnel de prévention (C2P).
Le deuxième paramètre « Retraite pour inaptitude » permet de calculer un départ à taux plein à 62 ans pour être conforme à la réforme des retraites.
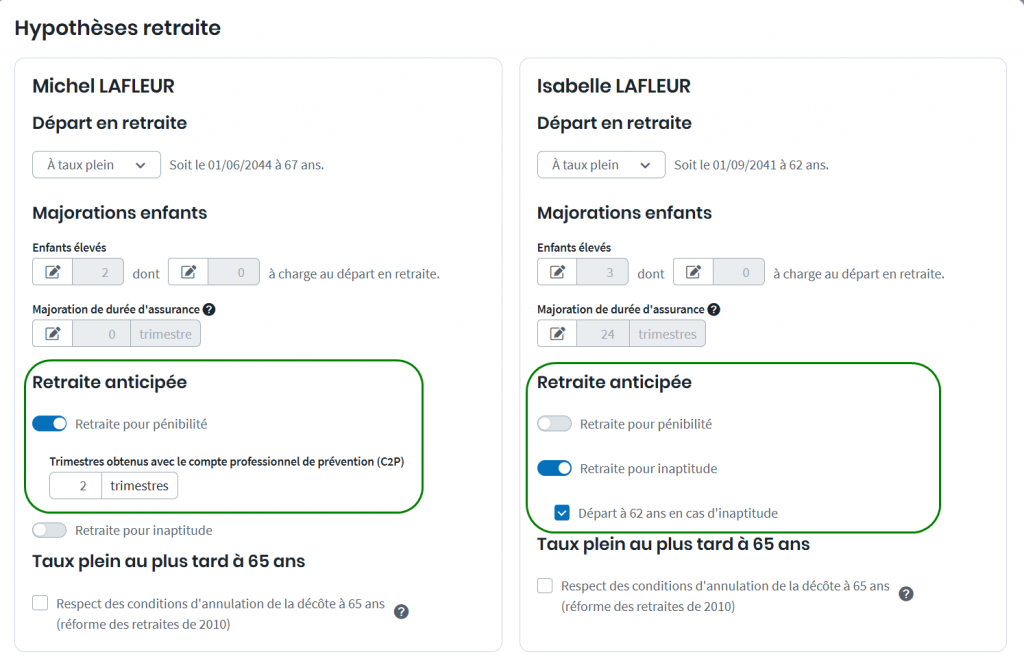
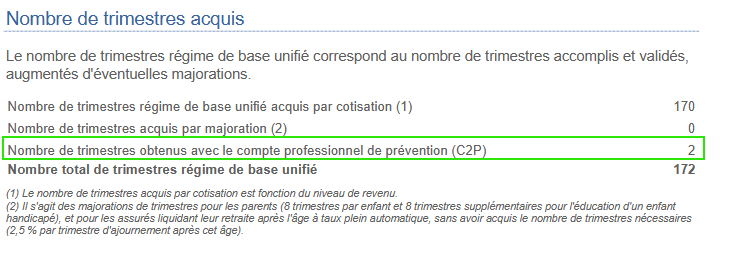
En renseignant des trimestres de pénibilité, la durée d’assurance et le taux de la pension prennent en compte ces trimestres et vous retrouvez le détail dans la page « Pension de base » des éditions :
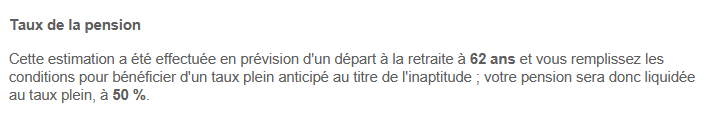
Concernant l’inaptitude, le taux de la pension est aussi ajusté en édition dans la page « Pension de base » des éditions :
Sauvegardez dans vos dossiers le calcul des plus-values immobilières
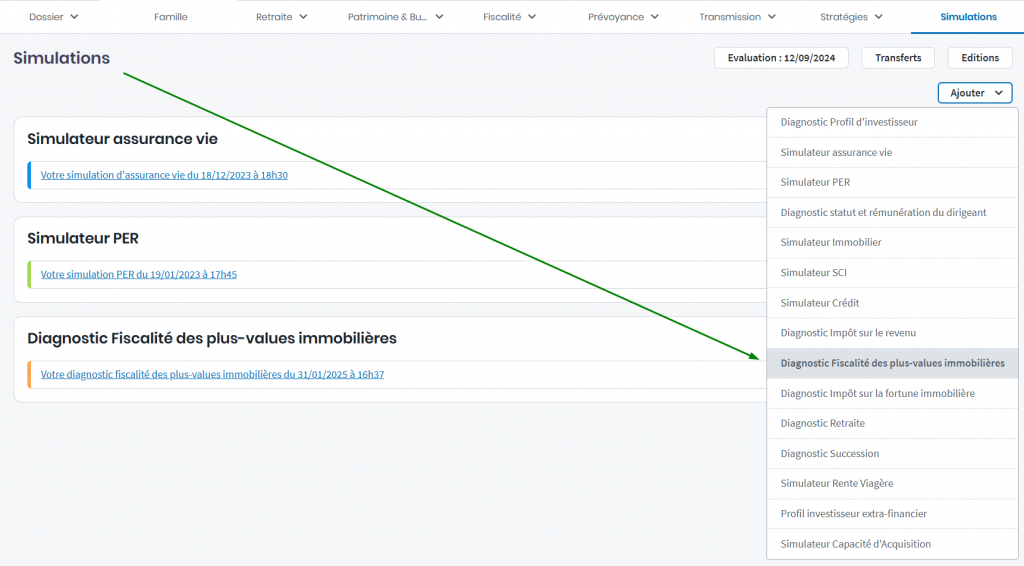
Le simulateur « Diagnostic Fiscalité des plus-values immobilières » est accessible depuis l’onglet Simulations d’un dossier. Vous pouvez ainsi conserver les estimations réalisées pour chacun de vos clients.
Enrichissement des saisies des sociétés
Pour mieux montrer l’incidence du patrimoine professionnel sur le patrimoine privé de vos clients, les sociétés proposent trois nouvelles saisies : les revenus, l’épargne retraite et salariale, ainsi que les comptes courants d’associés.
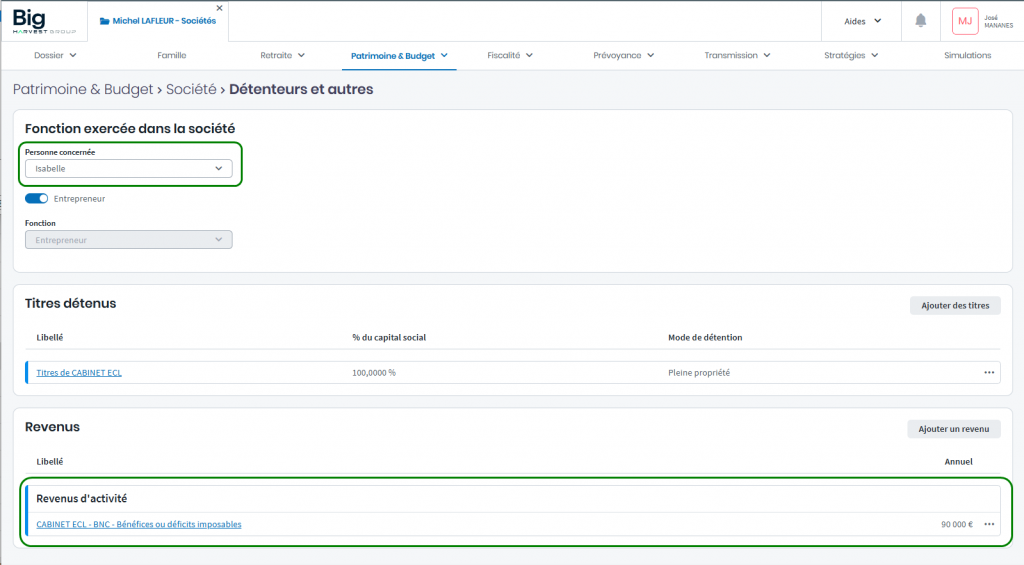
Renseignez les revenus de votre client issus d’une société
Un dossier Big traite la situation du client et de son conjoint, c’est pourquoi seuls les revenus de votre client et de son conjoint sont saisissables. En vous positionnant sur votre client ou son conjoint dans l’onglet Détenteurs d’une société, vous pouvez ajouter un revenu lié à cette société.
L’ensemble des revenus distribués pas la société sont listés sous forme de tableau. Ces mêmes revenus sont également ajoutés à la liste des revenus présente dans l’onglet Patrimoine.
Saisissez l’épargne retraite et salariale de la société au bénéfice de votre client
Un nouvel onglet Épargne retraite et salariale permet de renseigner les dispositifs d’épargne mis en place par les sociétés au profit de votre client ou de son conjoint.
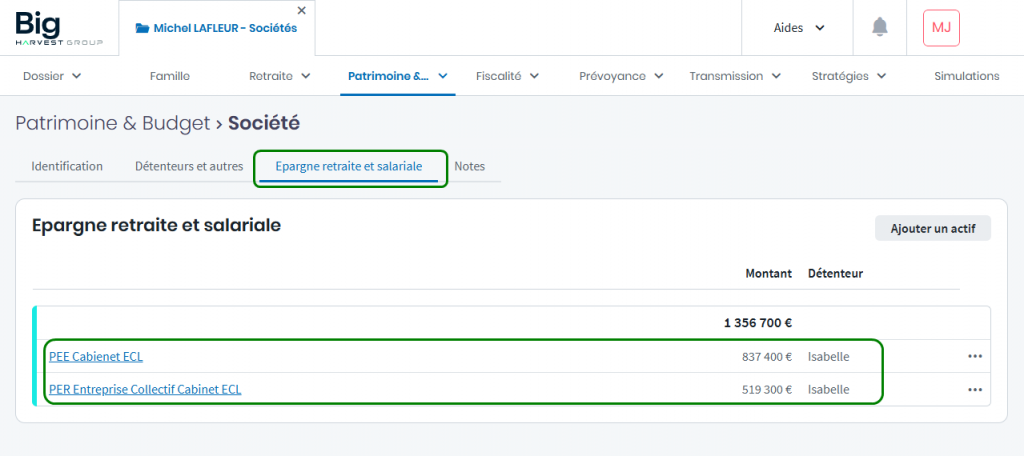
Dans cet onglet, cliquez sur le bouton Ajouter un actif pour renseigner un des types d’épargne suivants :
- PEE/PEI
- PER (Individuel, Collectif, Obligatoire)
- PERCO/PERCOI
- Contrat Loi Madelin
- Contrat Loi Madelin Agricole
- Contrat Article 83
- Contrat Article 82
Une fois les informations renseignées, cliquez sur Enregistrer. L’actif est ajouté à un tableau listant l’épargne retraite et salariale.
Ces produits d’épargne, ainsi que les versements et sorties en capital ou en revenu qui leurs sont associés sont automatiquement ajoutés aux actifs, charges et revenus visibles dans l’onglet Patrimoine, offrant ainsi une vue complète et centralisée de la situation financière.
Indiquez la présence de comptes courants d’associés
Un autre onglet a été ajouté celui des Comptes courants d’associés pour vous permettre de renseigner les comptes courants d’associés détenus par votre client ou par son conjoint.
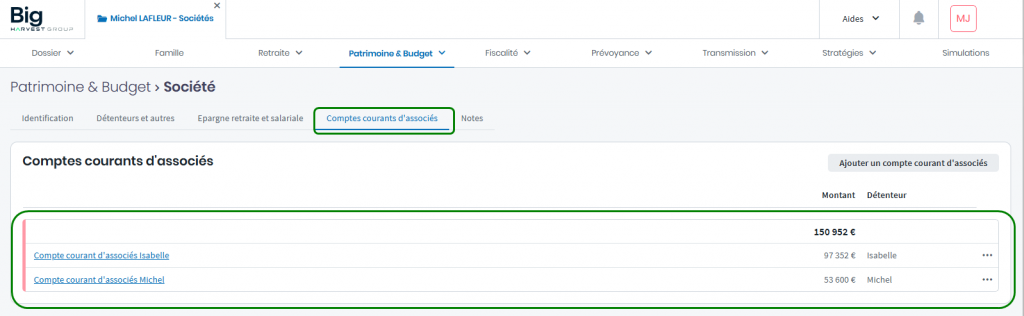
Pour renseigner un compte courant d’associés, cliquez sur le bouton Ajouter un compte courant d’associés.
Lorsque vous cliquez sur le bouton Enregistrer, cet actif sera ajouté au tableau listant tous les comptes courants d’associés de la société.
Dans l’onglet Patrimoine, ces actifs seront également présents ainsi que les revenus et versements liés aux comptes courants d’associés saisis.
Apportez dans le rapport « Sociétés » une vision budgétaire, fiscale et retraite
Dans le rapport Édition Sociétés, une nouvelle partie Votre situation au regard de vos sociétés met en perspective les revenus issus des sociétés et les autres revenus perçus par le ménage ainsi que leur incidence sur le budget et la fiscalité notamment. Cette partie est décomposée en plusieurs volets.
Une présentation de tous les revenus, avec une précision sur la répartition de ces revenus selon les sociétés détenues par votre client et son conjoint. Ainsi qu’une présentation du solde budgétaire.
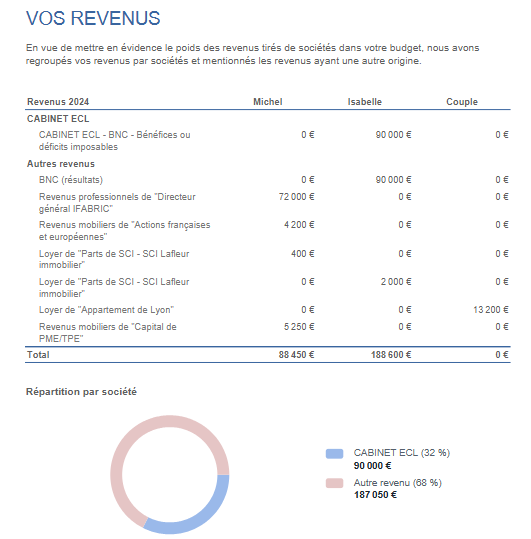
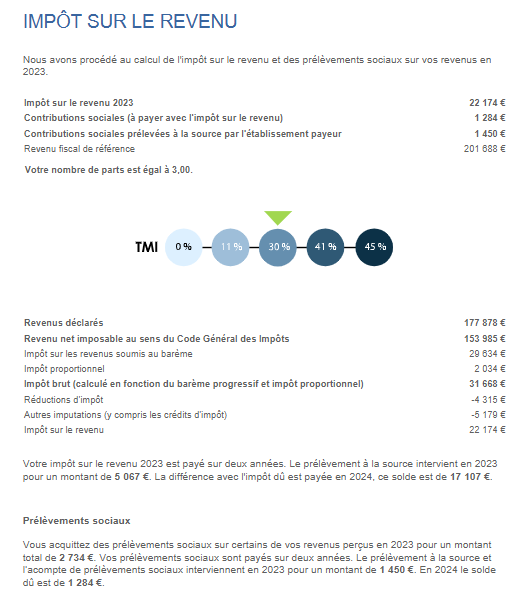
Une présentation sommaire de la retraite de votre client et de son conjoint
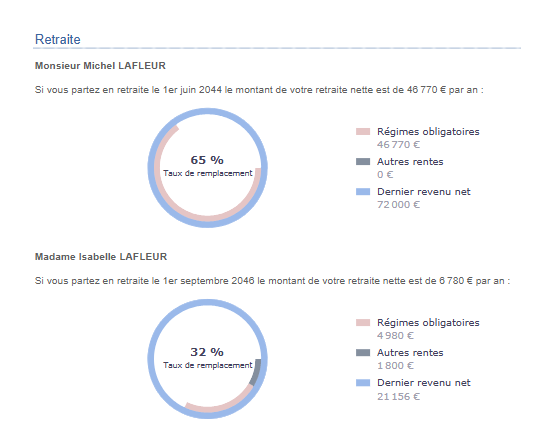
La liste des garanties décès, incapacité et invalidité de votre client et de son conjoint
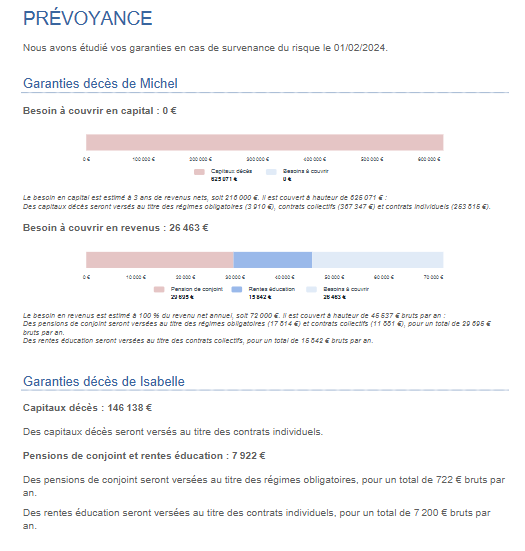
Calculez la retraite des salariés relevant du régime des Industries Electriques et Gazières
Afin de gérer les spécificités de vos clients cotisants au régime spécial CNIEG lors de leur carrière, Big propose une nouvelle profession « Salarié des industries électriques et gazières ». Comme pour toutes les professions dans Big, il va de soi que son incidence en termes de retraite et de prévoyance est prise en compte.
En renseignant une période d’activité avec cette profession, manuellement ou en important un RIS, les règles particulières à ce régime sont appliquées. Les spécificités concernent essentiellement la retraite dont les caractéristiques principales sont :
- le montant de la pension de retraite correspond à 75 % du dernier revenu modulé par le rapport entre le nombre de trimestres validés et le nombre de trimestres nécessaires pour atteindre le taux plein
- des bonifications de durée sont accordées en fonction du taux de services d’actifs aux salariés recrutés avant 200
Bon à savoir : La réforme des retraites s’applique tout de même à ce régime, bien qu’il soit fermé, avec le recul de l’âge de la retraite et la hausse du nombre de trimestres requis pour l’obtention du taux plein.
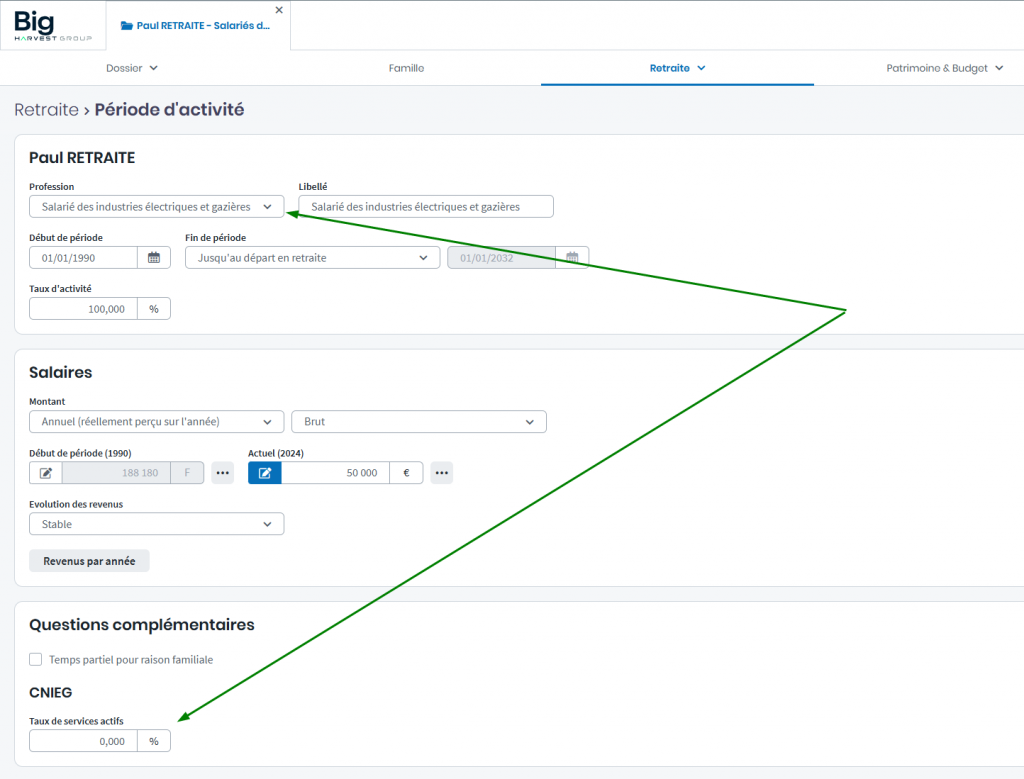
Conséquences de la fermeture du régime
Le régime spécifique des Industries Electriques et Gazières est fermé depuis le 30 septembre 2023, cependant selon la date d’entrée dans l’entreprise, il est encore possible d’être affilié.
- Si la date d’entrée est antérieure au 30 septembre 2023, ces salariés bénéficient toujours du régime (clause dite du « grand-père »).
- Si la date d’entrée est postérieure au 30 septembre 2023, ces salariés sont affiliés au régime général et à l’AGIRC-ARRCO. Dans Big, ils doivent donc être renseignés en tant que « Salarié ».
Saisie de la part soumise à l’IFI à tous les actifs concernés
Pour simplifier la saisie de la proportion de l’actif investie dans l’immobilier, la part soumise à l’IFI, déjà disponible pour les parts de SCI et parts de SCPI, a été étendue à d’autres actifs.
Ce champ détermine le montant transféré dans la déclaration de l’Impôt sur la Fortune Immobilière (IFI) à partir de la valeur estimée de l’actif. Pour mémoire, la valeur estimée d’un actif peut être renseignée ou évaluée par Big à partir des informations renseignées (montant d’acquisition, taux de revalorisation, etc).
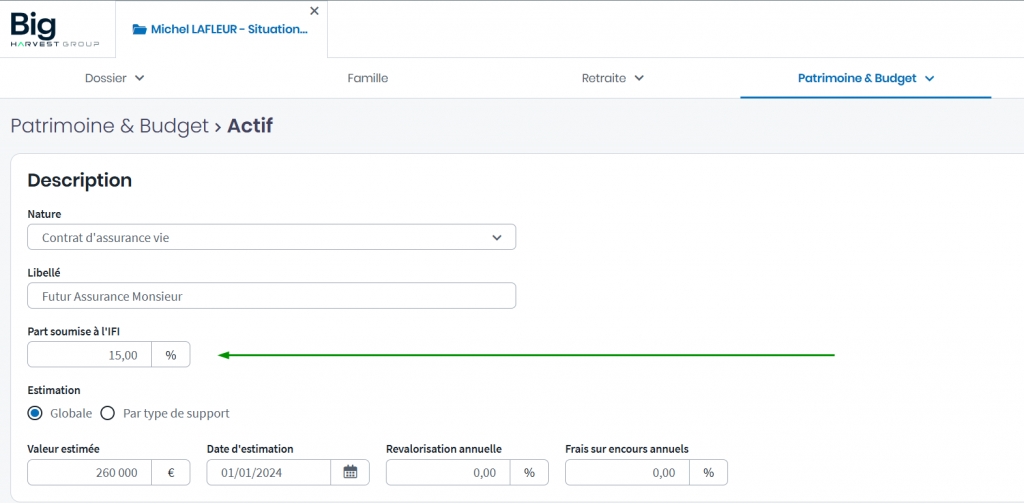
Les actifs concernés sont :
- Contrat d’assurance vie
- Contrat vie-génération
- PEP assurance vie
- Bons et contrats de capitalisation
- Compte titre
- Parts de holding
- Autres droits sociaux
Les crédits associés aux Autres droits sociaux sont également pris en compte dans les passifs déductibles de la déclaration IFI, à hauteur de la part soumise à l’IFI.
Reprise des informations existantes
La part de l’actif déclaré à l’IFI était saisie dans le champ « SCPI, OPCI… » au niveau de la « Répartition par support » de l’actif. Les valeurs précédemment saisies dans ce champ pour les actifs concernés ont été automatiquement transférées vers le nouveau champ « Part soumise à l’IFI ». Vous n’avez donc pas besoin de ressaisir la part de l’actif entrant dans la base taxable à l’IFI.