

Clarification du régime fiscal des associés de SEL
Le BOFIP met à jour sa position concernant l’imposition des revenus perçus par des associés de SEL.
Le BOFIP met à jour sa position concernant l’imposition des revenus perçus par des associés de SEL.
Afin de soutenir l’épargne des Français dans un contexte de remontée des taux d’intérêt et de forte inflation, le taux de rémunération du plan d’épargne logmeent est revalorisé pour les plans ouverts à compter du 1er janvier 2023.
Les principaux fondements de la réforme
Le vieillissement de la population française, notamment des 75 ans et plus, conjuguée à une révision à la baisse des projections de population active en 2022 par l’Insee ont une incidence directe sur le rapport entre le nombre de cotisants et le nombre de retraités.
La loi de finances pour 2023 est définitivement adoptée et apporte son lot de nouveautés en matière fiscale.
L’administration commente les nouvelles règles applicables à l’entrepreneur individuel. Elle apporte des confirmations et quelques précisions sur les nouveautés 2022.
Peut-on prévoir une distribution inégalitaire des dividendes ? Olivier ROZENFELD, conseiller du groupe Harvest, était sur le plateau pour présenter les
Un certain nombre d’options doivent impérativement être prises par le contribuable avant la fin de l’année, afin que l’impôt prélevé
Le Parlement étudie actuellement les mesures du projet de loi de finances pour 2023, suite notamment au recours au 49-3 par le Gouvernement. En parallèle, d’autres mesures, moins contentieuses, ont été adoptées via le second projet de loi de finances rectificative pour 2022 (validé en première lecture par l’Assemblée Nationale le 8 novembre et par le Sénat le 16 novembre).
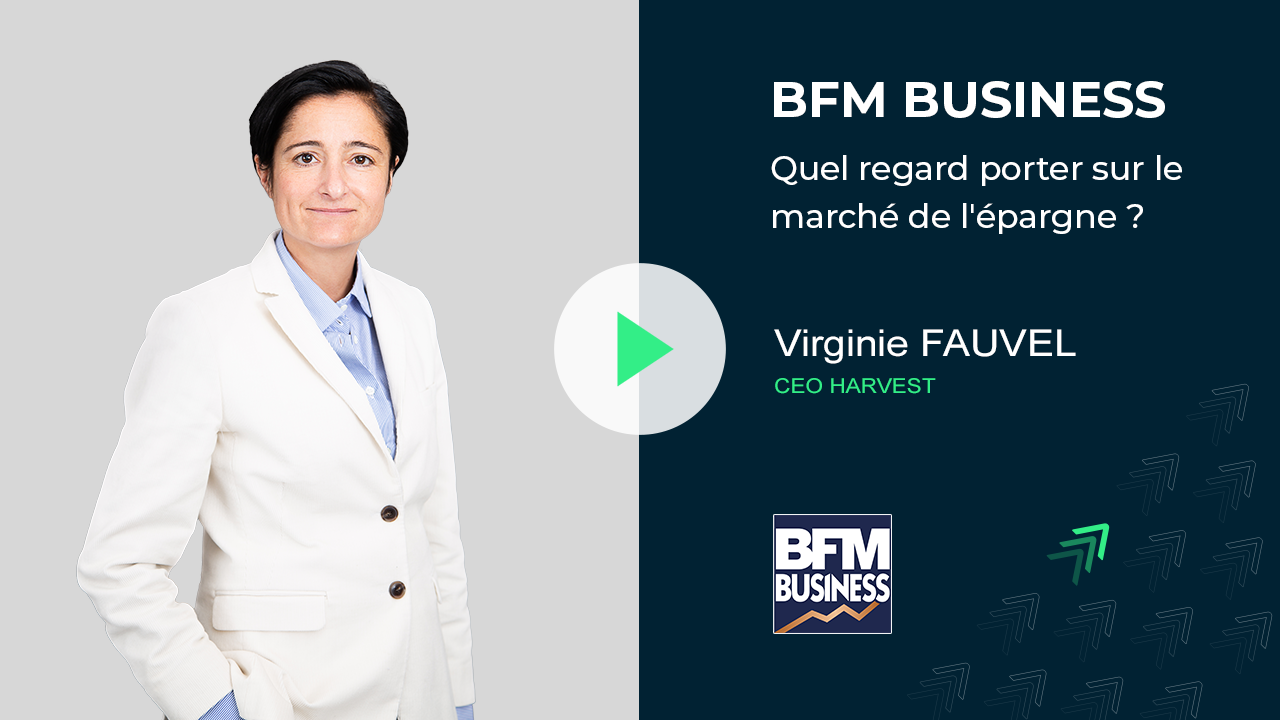
Virginie Fauvel, CEO Harvest, Vincent Dubois, président de DLPK, Stéphane Vidal, président du groupe Primonial et Jean-François Filliatre, directeur éditorial
La cession de titres d’une société à l’IS constituée par l’apport d’une activité préexistante, ne peut pas bénéficier de l’abattement renforcé sur plus-values mobilières.